猜你想问
这份研报主要分析了什么内容?
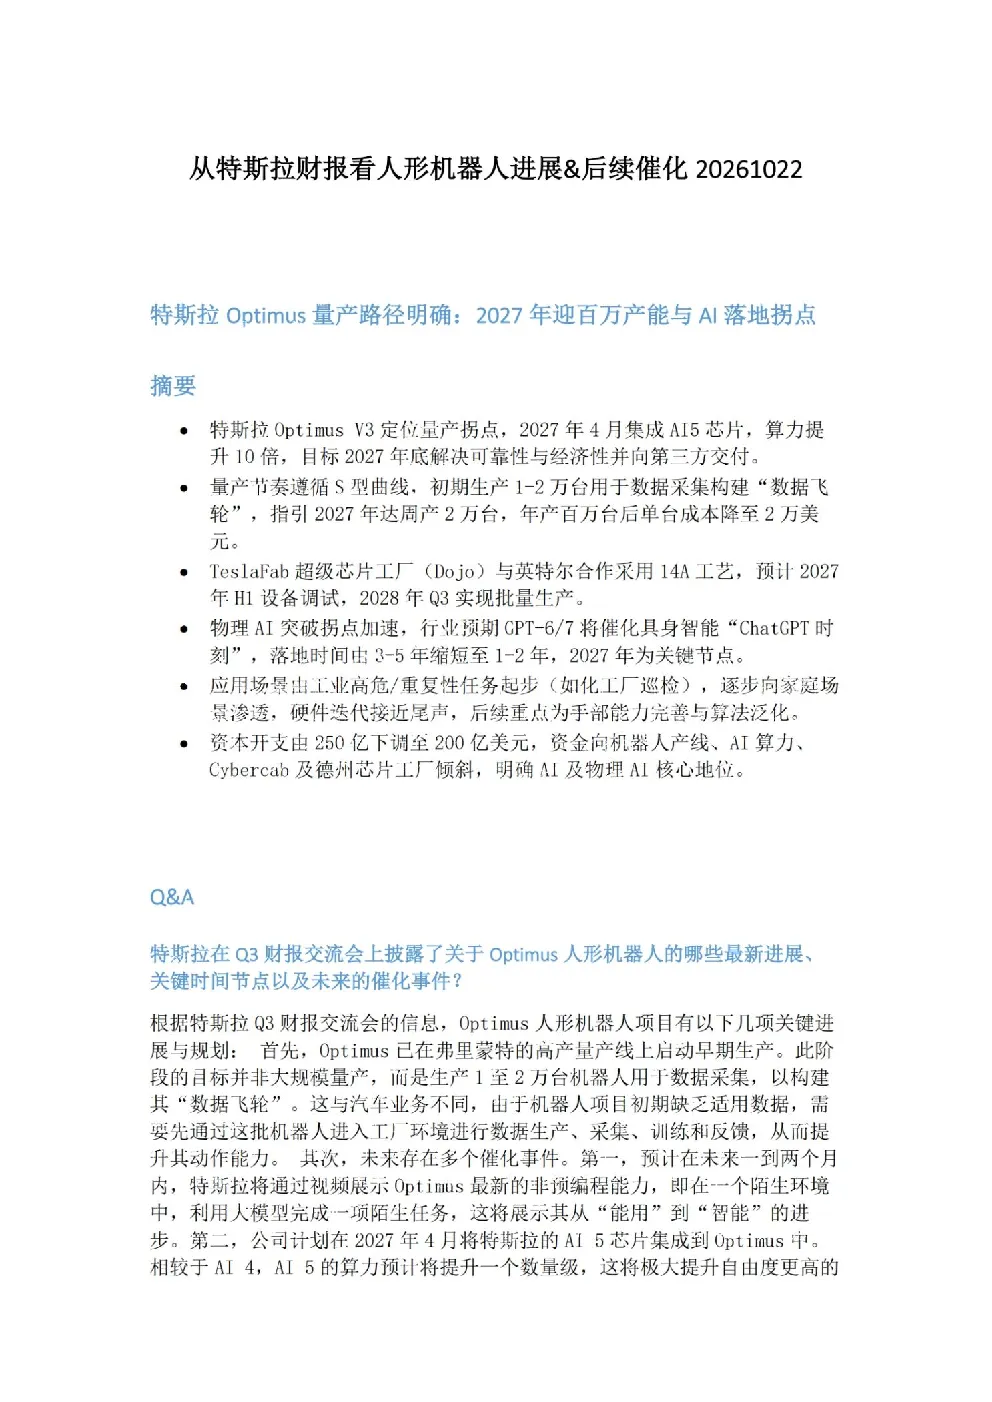
这份研报主要分析了特斯拉财报中关于人形机器人Optimus的最新进展和后续催化因素。核心内容包括Optimus V3机器人的量产拐点,计划于2027年集成AI5芯片,算力提升10倍,并解决可靠性与经济性问题。同时,报告还探讨了TeslaFab超级芯片工厂的建设进度,以及物理AI的突破拐点,预计GPT-6/7将催化具身智能发展。此外,报告分析了应用场景的演进,从工业高危任务向家庭场景渗透,并指出硬件迭代接近尾声,后续重点为手部能力完善与算法泛化。最后,报告还涉及了资本开支调整,资金将向机器人产线、AI算力等倾斜。
人形机器人赛道目前的发展趋势如何?
人形机器人赛道目前正处于快速发展阶段,正处于突破拐点。行业预期GPT-6/7的发布将催化具身智能实现“ChatGPT时刻”,落地时间从原先的3-5年缩短至1-2年。2027年将成为关键节点,届时GPT-7或使具身智能大模型能力真正落地,机器人能独立完成约80%的日常任务。应用场景从工业高危/重复性任务起步,逐步向家庭场景渗透,硬件迭代接近尾声,后续重点为手部能力完善与算法泛化。物理AI的发展路径清晰,通过早期生产机器人进行数据采集,依赖Dojo超级芯片工厂进行算法训练,加速到来,快则一到两年内可能实现规模化量产。
报告中重点分析了哪些方向?
报告中重点分析了Optimus机器人的量产拐点,包括V3版本的量产计划、AI5芯片集成、算力提升、可靠性与经济性解决方案,以及初期量产速度指引。此外,报告详细探讨了TeslaFab超级芯片工厂的建设进度,预计2027年上半年开始调试设备,2028年Q3实现批量生产。同时,报告分析了物理AI的突破拐点,GPT-6/7对具身智能的催化作用,以及应用场景的演进路径。资本开支调整也是重点,资金将向机器人产线、AI算力、Cybercab及德州芯片工厂倾斜,明确AI及物理AI的核心地位。报告中还涉及了Optimus机器人的演进历程,从V1到V3版本的改进,以及规模化量产的瓶颈与爬坡节奏。
目前人形机器人市场处于什么阶段?
目前人形机器人市场正处于早期发展阶段,但已展现出强劲的增长潜力。从市场现状来看,Optimus机器人已在弗里蒙特启动早期生产,目标生产1-2万台用于数据采集,构建“数据飞轮”。硬件迭代接近尾声,后续重点为手部能力完善与算法泛化。软件方面,计划用1-2年时间使其物理AI或大模型具备可落地能力。规模化量产仍面临良率问题、成本控制、算法泛化能力等核心瓶颈,但遵循S型曲线,早期爬坡缓慢,越过关键节点后产量将爆发式增长。预计2027-2028年年产量达100万台。行业对物理AI及具身智能的判断是,正处于突破拐点,加速到来,快则一到两年内可能实现规模化应用。
研报中提示了哪些风险?
研报中提示了人形机器人规模化量产面临的主要风险,包括良率问题、成本控制、算法泛化能力等核心瓶颈。良率问题是量产的关键,需要通过不断优化生产工艺和测试流程来提高;成本控制是商业化的重要前提,需要通过规模化生产和技术进步来降低单台成本;算法泛化能力决定了机器人的应用范围和智能化水平,需要持续投入研发以提升其适应不同场景的能力。此外,资本开支调整虽然明确了AI及物理AI的核心地位,但也意味着需要持续大量的资金投入,资金使用效率和风险控制是关键。市场竞争加剧也可能带来挑战,随着更多企业进入该领域,技术迭代和成本控制的竞争将更加激烈。