猜你想问
碳酸锂价格近期走势如何?
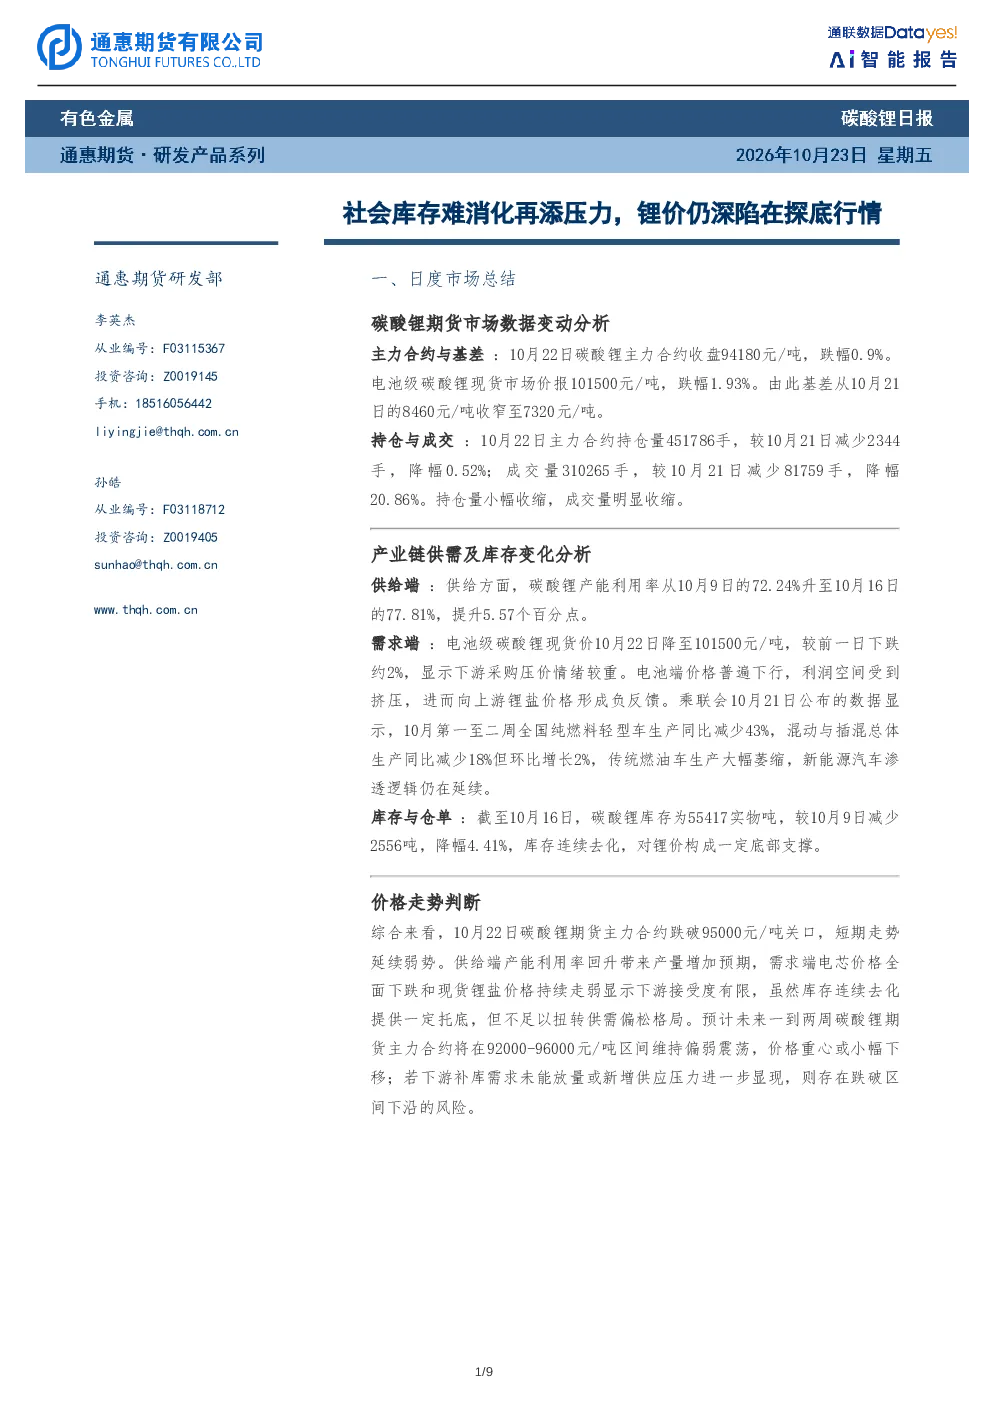
10月22日碳酸锂主力合约收盘94180元/吨,较前一日下跌0.9%,延续从100560元/吨阶段高位的回落趋势。同期电池级碳酸锂现货价101500元/吨,跌幅1.93%,现货跌幅大于期货。基差从8460元/吨收窄至7320元/吨,基差走弱,期现价差收敛。持仓量减少2344手,降幅0.52%;成交量减少81759手,降幅20.86%,市场交投活跃度下降,多空双方趋于谨慎。
碳酸锂行业供需现状如何?
供给端,碳酸锂产能利用率从10月9日的72.24%升至10月16日的77.81%,提升5.57个百分点,升幅约7.71%,表明冶炼端开工率明显回升,市场供应存在增加预期。需求端,电池级碳酸锂现货价下跌约2%,显示下游采购压价情绪较重。电芯价格普遍下跌,电池端利润空间受挤压,负反馈至上游锂盐价格。乘联会数据显示,10月第一至二周全国纯燃料轻型车生产同比大幅下降43%,混动与插混生产同比下降18%,传统燃油车生产萎缩,新能源汽车渗透率提升,但短期对碳酸锂实际需求的拉动尚不明显。库存截至10月16日为55417实物吨,较10月9日减少2556吨,降幅4.41%,库存连续去化,对锂价构成一定底部支撑,但需注意库存数据早于期货大跌时点,且同期产能利用率上升,库存下降或更多反映下游刚需采购。
碳酸锂未来价格趋势预测?
10月22日碳酸锂期货主力合约跌破95000元/吨关口,短期走势延续弱势。供给端产能利用率回升带来产量增加预期,需求端电芯价格全面下跌和现货锂盐价格持续走弱显示下游接受度有限,虽然库存连续去化提供一定托底,但不足以扭转供需偏松格局。预计未来一到两周碳酸锂期货主力合约将在92000-96000元/吨区间维持偏弱震荡,价格重心或小幅下移;若下游补库需求未能放量或新增供应压力进一步显现,则存在跌破区间下沿的风险。
碳酸锂市场当前面临哪些问题?
当前碳酸锂市场面临社会库存难消化的问题,库存连续去化但同期产能利用率上升,库存下降或更多反映下游刚需采购。供给端冶炼端开工率明显回升,市场供应存在增加预期。需求端下游采购压价情绪较重,电芯价格普遍下跌导致电池端利润空间受挤压,负反馈至上游锂盐价格。此外,虽然新能源汽车渗透率提升,但短期对碳酸锂实际需求的拉动尚不明显,市场整体供需偏松。
投资碳酸锂相关需注意哪些风险?
投资碳酸锂需关注供需偏松格局带来的价格下行风险,供给端产能利用率回升带来产量增加预期,需求端下游接受度有限。库存数据虽连续去化但需注意其时效性,且产能上升可能抵消库存下降效果。市场交投活跃度下降,多空双方趋于谨慎,价格短期或维持偏弱震荡。若下游补库需求未能放量或新增供应压力进一步显现,价格存在进一步下行的风险。