猜你想问
这份研报的核心内容是什么?
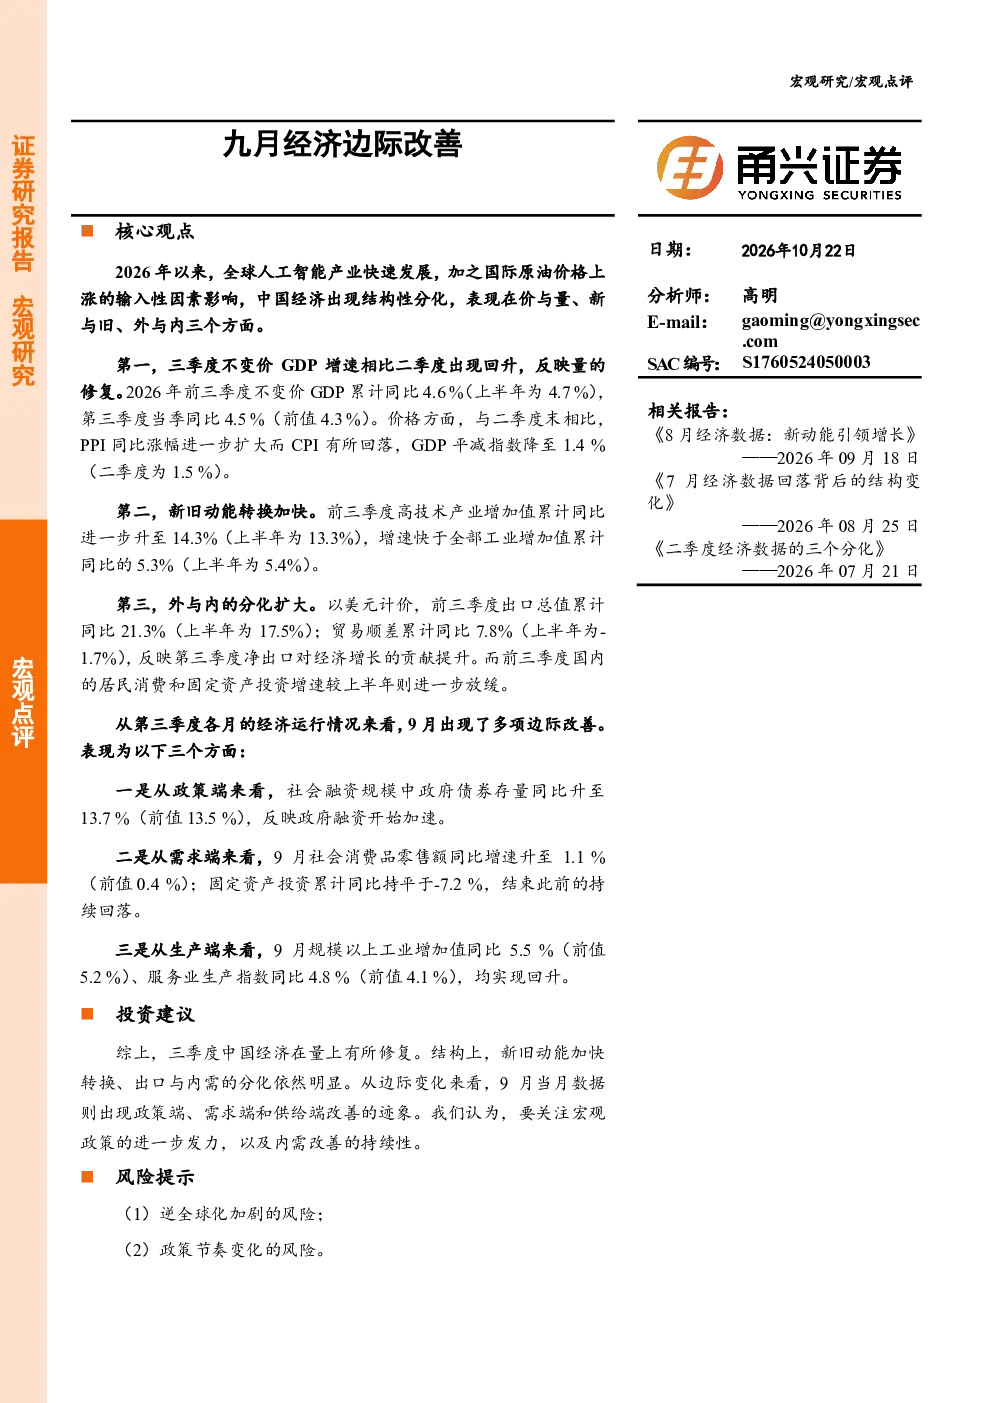
这份研报分析了2026年以来中国经济呈现的结构性分化,主要体现在价与量、新与旧、外与内三个方面。报告指出,三季度不变价GDP增速回升,前三季度累计同比4.6%;PPI同比涨幅扩大至5.0%,CPI略有回落;新旧动能转换加快,高技术产业增加值累计同比14.3%;出口表现强于内需,前三季度出口总值累计同比21.3%。9月经济边际改善,政策端政府债券存量同比升至13.7%,需求端社零增速回升至1.1%,供给端工业增加值同比5.5%。报告建议关注宏观政策的进一步发力,以及内需改善的持续性。
当前经济行业发展趋势如何?
当前经济行业发展趋势呈现结构性分化特点。价与量方面,三季度不变价GDP增速回升,第三季度第一、二、三产业分别同比3.6%、3.4%、5.2%。新与旧方面,新旧动能转换加快,高技术产业增加值累计同比14.3%,快于全部工业增加值5.3%。外与内方面,出口表现强于内需,前三季度出口总值累计同比21.3%,贸易顺差累计同比7.8%。高技术产业发展迅速,成为经济增长的重要驱动力。
研报重点分析了哪些方向?
研报重点分析了前三季度及9月中国经济的结构性分化与边际改善情况。具体包括经济增长与价格变化,如三季度不变价GDP增速回升、PPI同比涨幅扩大至5.0%;结构性分化表现,如价与量、新与旧、外与内的对比分析;9月经济边际改善的三个维度,即政策端、需求端和供给端的表现;以及新旧动能转换的加速情况。报告还关注了宏观政策发力与内需改善的持续性。
当前市场现状如何判断?
当前市场现状表现为中国经济呈现结构性分化,同时边际改善迹象显现。一方面,经济增速回升,前三季度累计同比4.6%,第三季度当季同比4.5%;另一方面,结构性分化明显,高技术产业增加值增长较快,出口表现强于内需。9月数据显示政策端发力,需求端社零增速回升,供给端工业增加值增长强劲。整体来看,经济在结构性分化中寻求边际改善,新旧动能转换加速,但内需仍需进一步支撑。
研报提示了哪些风险?
研报提示了两个主要风险:一是逆全球化加剧的风险,这可能对中国的出口表现和贸易顺差造成压力;二是政策节奏变化的风险,宏观政策的力度和方向若发生调整,可能影响经济复苏的进程。此外,经济结构性分化可能带来的内部不平衡问题也需要关注,如新旧动能转换中的潜在挑战,以及内外需差异可能引发的调整压力。