猜你想问
这份研报主要讲了什么内容?
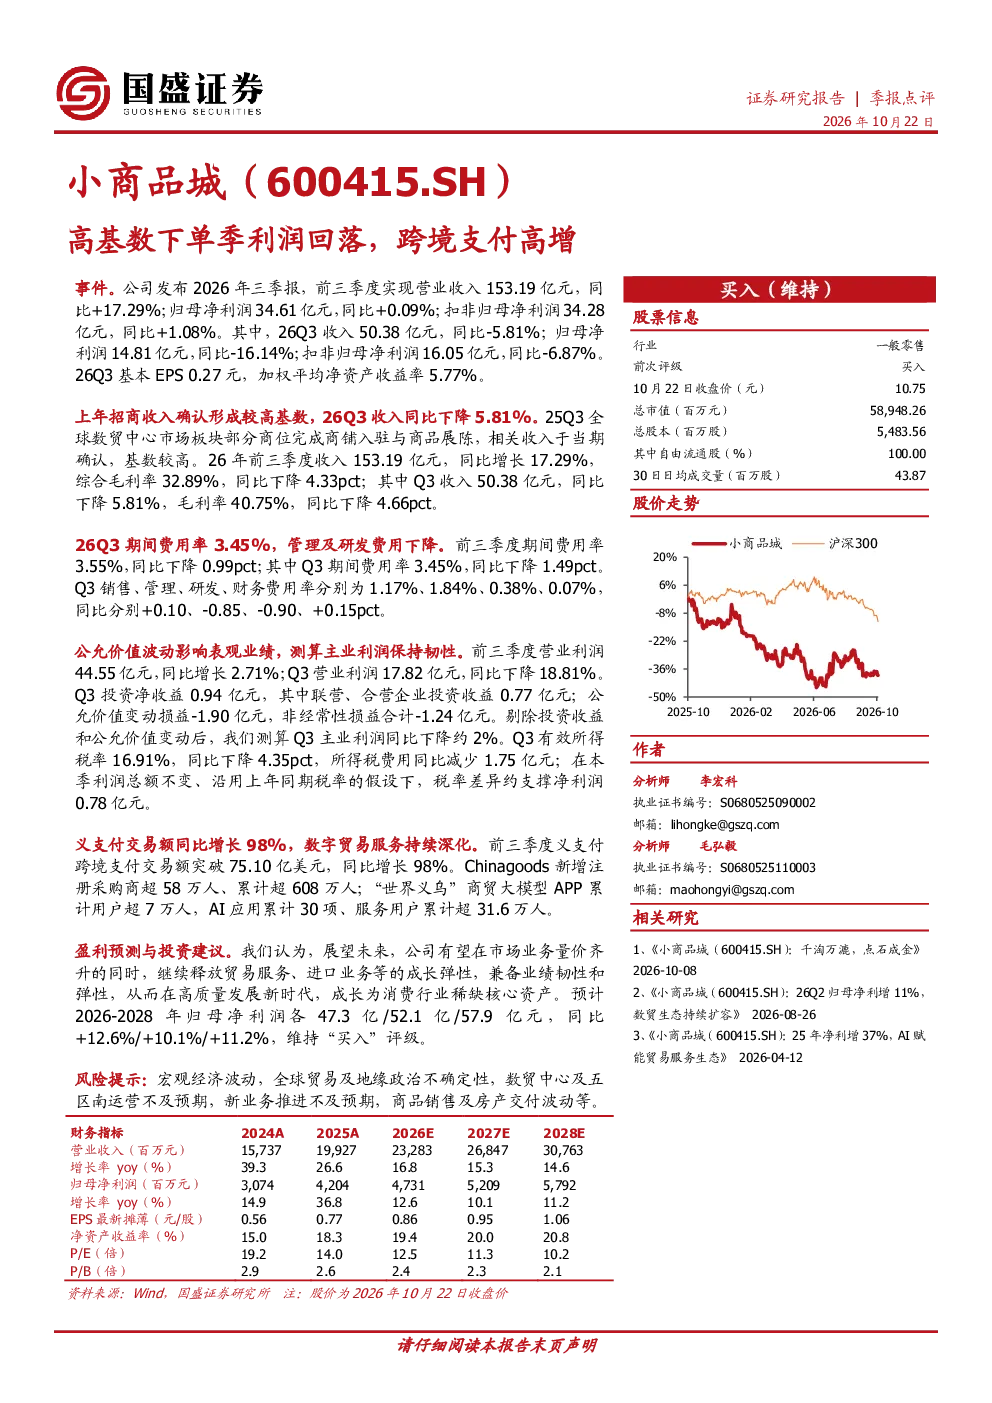
这份研报分析了公司2026年三季度的业绩表现,指出虽然前三季度营业收入同比增长17.29%至153.19亿元,但单季利润有所回落,26Q3归母净利润同比下降16.14%至14.81亿元。报告详细拆解了收入结构、毛利率变化、费用率控制以及利润质量,特别强调了跨境支付业务的高增长,前三季度交易额同比增长98%达75.10亿美元,以及数字贸易平台的用户和服务增长情况。
跨境支付业务的发展趋势如何?
报告显示,公司跨境支付业务增长强劲,前三季度交易额同比增长98%,达到75.10亿美元,显示出强劲的增长势头。这主要得益于公司在数字贸易领域的持续投入,如Chinagoods平台新增注册采购商超58万人,以及“世界义乌”商贸大模型APP的快速用户增长,累计用户超7万人,AI应用累计30项。未来,跨境支付和数字贸易有望成为公司新的增长点。
报告重点分析了哪些方面?
报告重点分析了公司业绩的季度对比和年度趋势,特别是单季利润回落的背后原因,主要归因于上年同期招商收入确认形成的较高基数。此外,报告还深入分析了收入与毛利率的变化、费用率控制成效、非经常性损益的影响,以及跨境支付和数字贸易业务的增长情况,全面评估了公司的经营状况和发展潜力。
当前市场对这家公司的判断是什么?
当前市场关注公司业绩的季度波动与长期增长潜力。虽然26Q3利润有所下滑,但前三季度整体营收和扣非净利润仍保持增长,显示出公司业务的韧性。跨境支付和数字贸易业务的强劲增长为未来发展提供了动力,预计未来三年归母净利润将稳步提升。市场对公司在贸易服务、进口业务等方面的成长弹性持积极看法。
研报提到了哪些风险因素?
研报提示了多项潜在风险,包括宏观经济波动可能影响公司业务量,全球贸易及地缘政治不确定性带来经营压力,数贸中心及五区南项目运营不及预期,新业务推进可能面临挑战,以及商品销售和房产交付的波动风险。这些因素可能对公司未来的业绩表现产生不利影响。
你可能感兴趣
高基数下短期业绩承压,跨境支付业务加速增长
国信证券2026-10-22
2025年中报预告点评:数据中心交换机驱动利润高增,探索跨境支付应用
信息技术民生证券2025-07-13
2022年三季报点评:单季利润再提速,看好高景气下的业绩高增
国泰君安证券2022-10-21
2024年一季报点评:ODM高基数下回落,LED利润贡献过半
家用电器西南证券2024-04-26
2024年一季报点评:ODM高基数下回落,LED利润贡献过半
西南证券2024-04-30
点评:2023年超额完成董事会目标,24Q1高基数下稳健增 长、利润略超预期
商贸零售信达证券2024-04-30
2026年中报点评:投资表现亮眼,带动利润高基数下高增
金融华西证券2026-08-29
Q1低基数下利润高增,葱油放量可期
食品饮料华西证券2023-04-14
低基数下自营弹性释放,利润高增超预期
金融民生证券2019-08-19
低基数下收入延续高增,汇兑影响利润表现
轻工制造西南证券2023-11-04