猜你想问
南钢股份季度盈利为何回落?
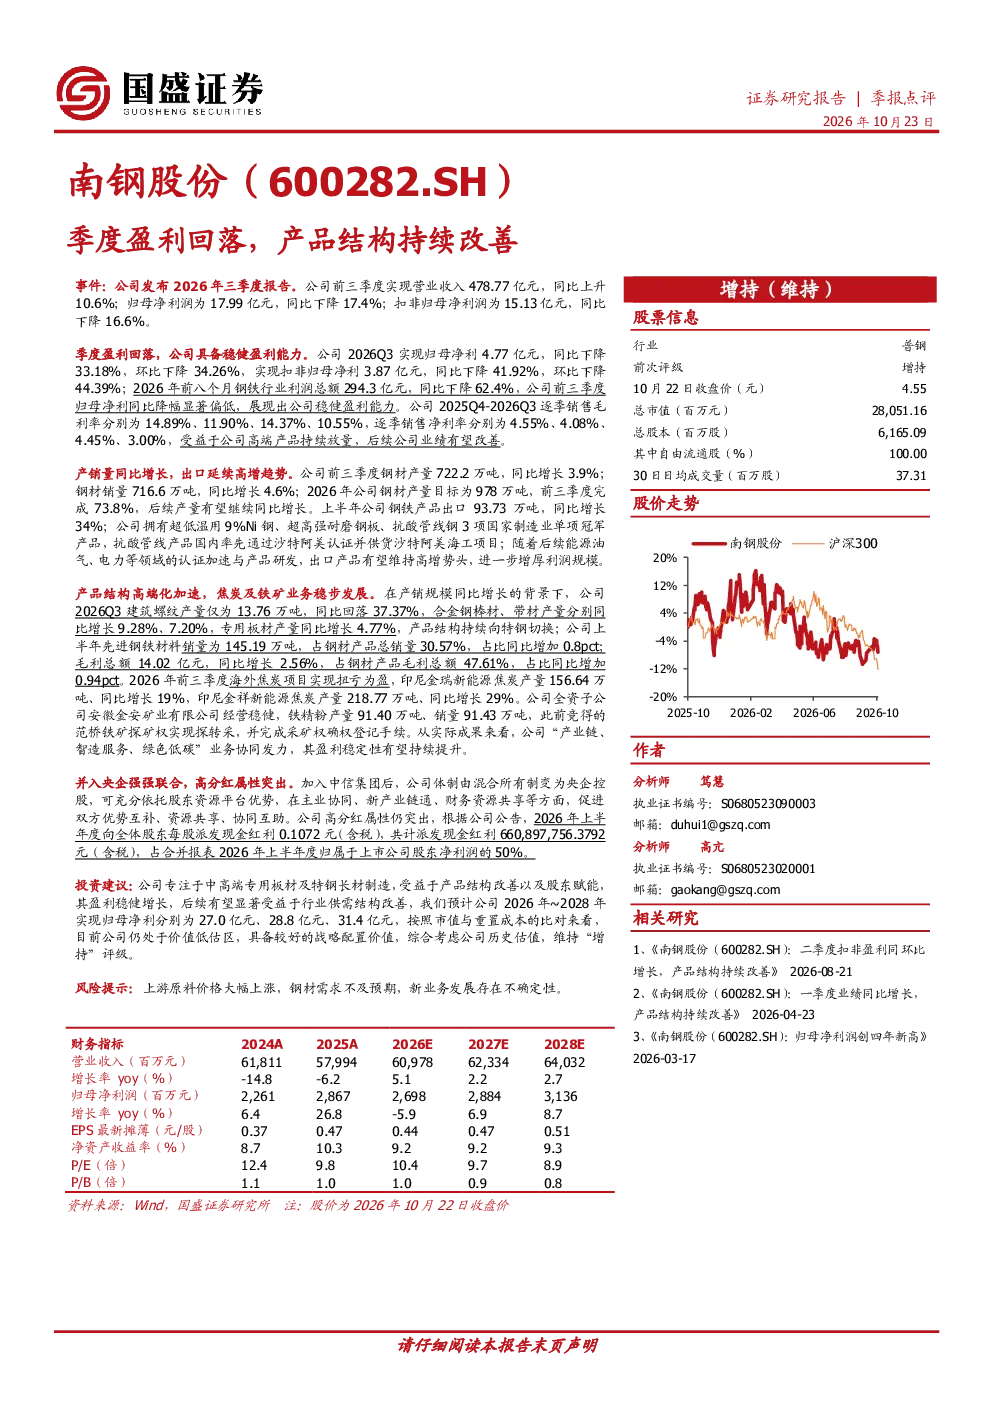
2026年Q3南钢股份归母净利4.77亿元,同比下降33.18%,环比下降34.26%;扣非归母净利3.87亿元,同比下降41.92%,环比下降44.39%。主要受市场环境影响,但相较于钢铁行业整体利润下降62.4%,公司降幅显著偏低,展现出稳健盈利能力。销售毛利率和净利率虽有波动,但高端产品持续放量将推动后续业绩改善。
钢铁行业发展趋势如何?
钢铁行业面临需求结构调整,但高端特钢需求稳定增长。南钢股份通过产品结构优化,先进钢铁材料销量占比提升至30.57%,毛利总额同比增长2.56%。行业出口延续高增趋势,南钢上半年出口同比增长34%,拥有超低温用9%Ni钢等国家级单项冠军产品,后续能源油气、电力等领域认证加速将推动出口维持高增。
南钢股份报告重点分析了哪些方面?
报告重点分析南钢产品结构持续改善,建筑螺纹产量同比回落37.37%,合金钢棒材、带材产量分别同比增长9.28%、7.20%,专用板材产量同比增长4.77%。焦炭及铁矿业务稳步发展,海外焦炭项目扭亏为盈,安徽金安矿业铁精粉产量稳定。同时关注公司并入中信集团后的央企控股优势及高分红属性。
当前钢铁市场现状如何?
当前钢铁市场面临上游原料价格波动、下游需求不及预期等挑战,行业利润总额大幅下降。南钢股份通过高端产品战略,在市场波动中保持相对稳健的盈利能力。公司产销量保持增长,2026年产量目标为978万吨,前三季度完成73.8%。出口业务表现亮眼,上半年同比增长34%,产品已通过沙特阿美认证并供货。
南钢股份研报有哪些风险提示?
报告提示的主要风险包括上游原料价格大幅上涨,可能影响公司成本控制;钢材需求不及预期,将影响销售业绩;新业务发展存在不确定性,如焦炭和铁矿业务的进一步拓展等。此外,行业竞争加剧也可能对公司盈利能力产生压力。
你可能感兴趣
南钢股份(600282.SH)2026年半年报点评:主业韧性凸显,印尼焦炭大幅减亏
国联民生证券2026-08-20
季报点评:季度盈利回落,产品结构有望改善
钢铁国盛证券2024-10-30
季报点评:季度盈利环比大增,产品结构持续改善
钢铁国盛证券2025-10-30
季报点评:季度盈利显著好转,产品结构持续改善
钢铁国盛证券2025-10-30
2季度盈利强劲,出口和产品结构持续改善,维持买入
交银国际2024-07-11
南钢股份2026年中报点评:基本盘稳固+高端产品贡献提升,Q2单季度表现亮眼
西部证券2026-08-23
中国钢铁业:矿价回落、限电持续将助四季度钢企盈利改善
钢铁交银国际2010-10-15
半年报点评:季度业绩回落,产品结构有望进一步改善
钢铁国盛证券2025-08-27
南钢股份(600282)2026年中报点评:主业经营稳固,盈利能力保持韧性
华创证券2026-08-21
产品结构改善和出口销量增长令3季度盈利大超预期,维持买入
交银国际2023-10-31