猜你想问
这份研报主要分析了什么内容?
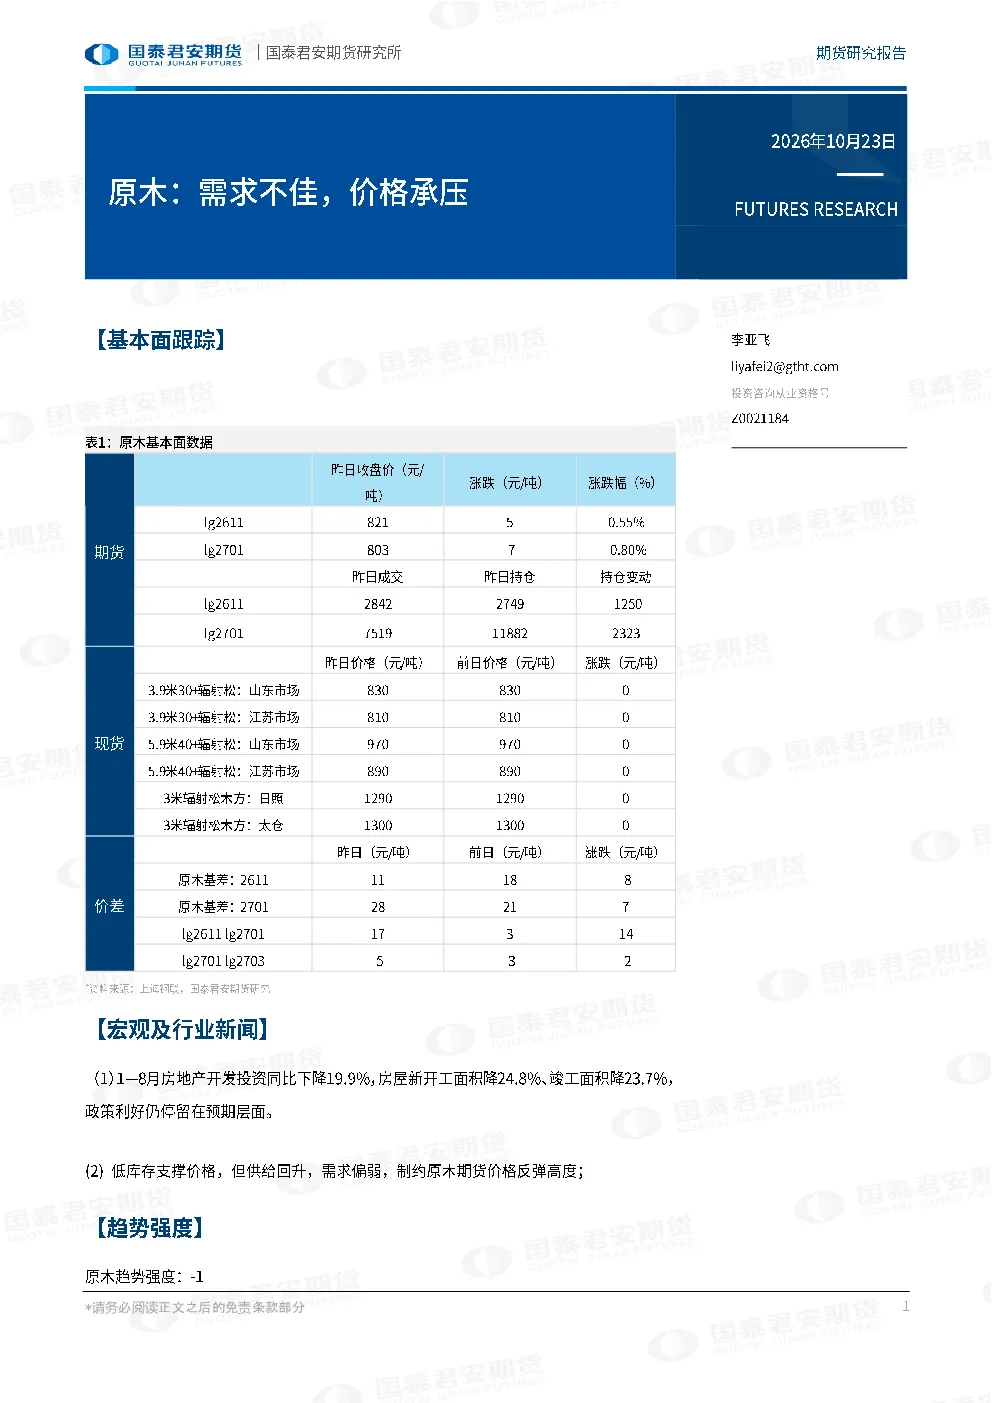
这份研报主要分析了原木市场的供需情况及价格走势。报告指出,当前原木市场面临需求不佳的挑战,价格承压。1-8月房地产开发投资同比下降19.9%,房屋新开工面积降24.8%,竣工面积降23.7%,显示政策利好仍停留在预期层面,实际需求未能有效提振。同时,低库存支撑价格,但供给回升,需求偏弱,制约原木期货价格反弹高度。原木趋势强度为-1,表示偏弱。报告内容基于公开资料整理,供专业投资者参考,不构成投资建议。
原木行业未来的发展趋势如何?
原木行业未来的发展趋势受宏观经济及房地产政策影响较大。当前房地产市场下行压力明显,1-8月数据表现不佳,房屋新开工和竣工面积均大幅下降,这直接影响了原木的需求端。虽然低库存短期内支撑价格,但供给端存在回升趋势,供需矛盾使得价格上行空间受限。报告认为,行业整体趋势偏弱,未来需关注房地产政策的落地效果及宏观经济恢复情况,这些因素将共同决定原木市场的供需平衡和价格走向。
研报重点分析了原木市场的哪些方面?
研报重点分析了原木市场的供需基本面及价格驱动因素。在需求方面,报告聚焦于房地产投资的下滑对原木消费的影响,指出1-8月房地产开发投资、新开工和竣工面积均出现显著负增长,显示市场需求疲软。在供给方面,报告提到低库存状况,但强调供给端存在回升压力,这限制了价格反弹的高度。此外,报告还评估了原木的趋势强度,当前为-1,表明市场整体偏弱。这些分析共同构成了对原木市场现状的判断基础。
当前原木市场的现状如何判断?
当前原木市场现状可概括为需求疲软、价格承压。一方面,房地产市场低迷导致原木下游需求大幅萎缩,1-8月数据已反映明显下滑趋势,政策刺激效果尚未显现。另一方面,虽然库存水平较低,但供给端存在回升迹象,供需错配使得价格缺乏持续上涨动力。报告通过趋势强度-1的评估,确认了市场偏弱状态。综合来看,原木市场短期内面临较大压力,价格上行空间有限,需密切关注供需两端的变化动态。
这份研报有哪些需要特别关注的风险提示?
这份研报的风险提示主要包括市场和政策层面的不确定性。首先,房地产市场恢复速度存在变数,当前政策利好仍以预期为主,实际需求转化可能不及预期,这将直接影响原木的下游需求。其次,供给端的变化也可能带来风险,如新产能释放或库存去化速度超出预期,都可能对价格产生压力。此外,宏观经济波动、国际贸易环境变化等因素也可能间接影响原木市场。报告强调,所有分析基于公开资料,不构成投资建议,投资者需自行承担决策风险。