猜你想问
这份报告的核心内容是什么?
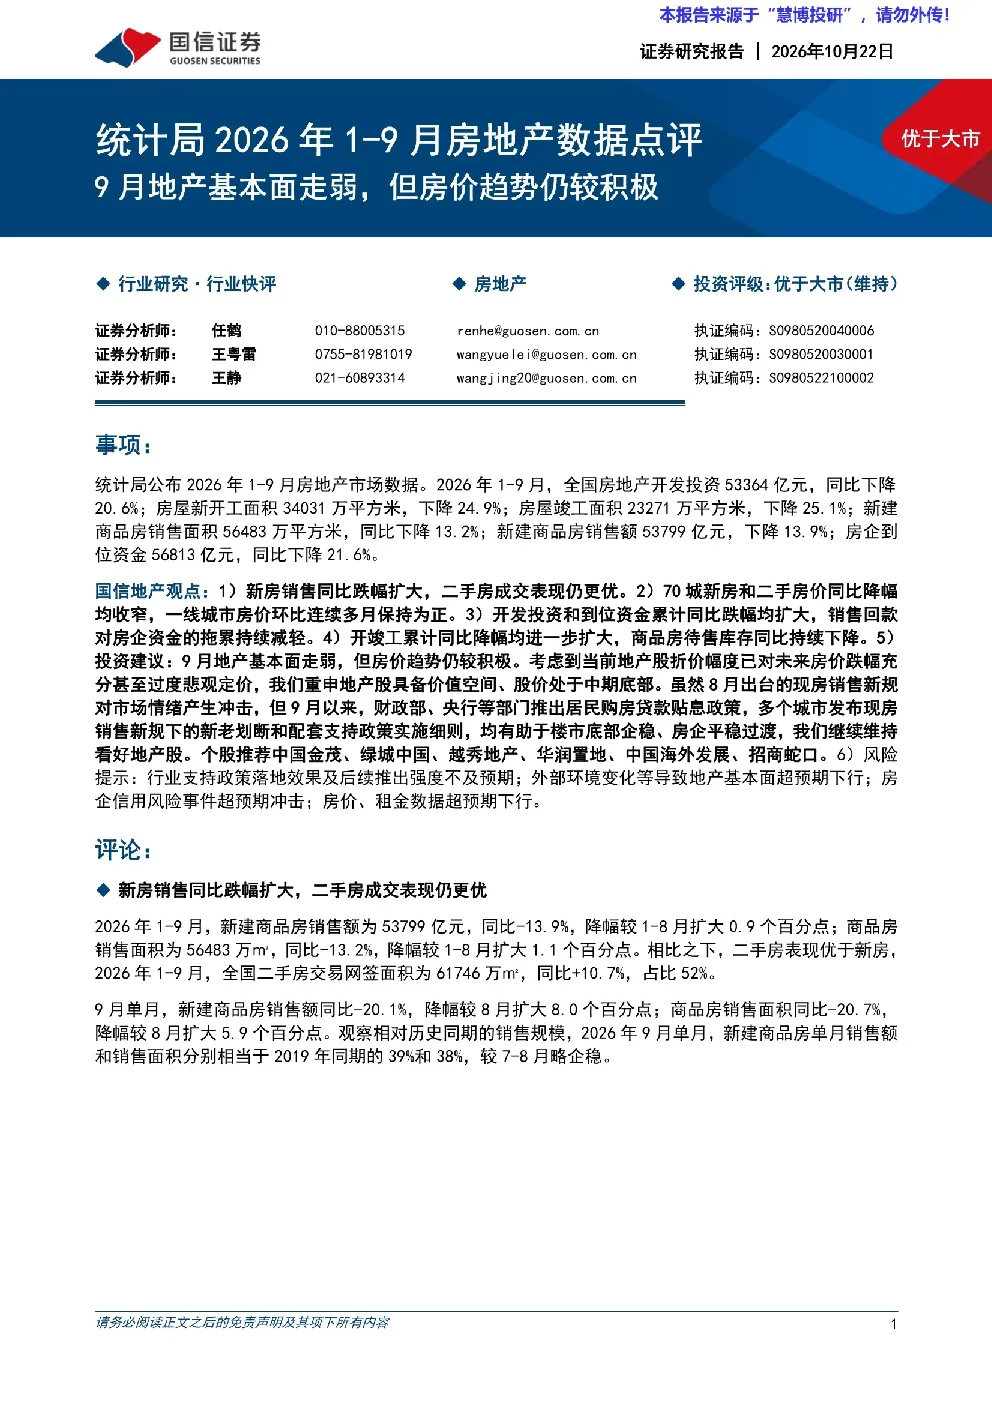
报告分析了2026年1-9月中国房地产市场数据,指出9月地产基本面走弱,但房价趋势仍较积极。新房销售同比跌幅扩大,二手房成交表现更优;70城房价同比降幅收窄,一线城市房价环比连续多月保持为正;开发投资和到位资金同比跌幅扩大,销售回款占比提升;开竣工规模持续下降,商品房待售面积同比下降。
当前房地产赛道的发展趋势如何?
当前房地产市场呈现新房销售疲软但二手房活跃、房价降幅收窄、房企资金压力持续、开工竣工规模下降的特点。政策层面,财政部、央行等部门推出居民购房贷款贴息政策,多个城市发布配套实施细则,有助于楼市底部企稳。行业整体面临开发投资下滑、资金链紧张等问题,但政策支持可能为市场带来一定积极影响。
报告中重点分析了哪些方向?
报告重点分析了市场表现、房价趋势、投资与资金、开竣工与库存四个方向。在市场表现方面,关注新房和二手房销售数据对比;房价趋势方面,分析70城房价同比环比变化及一线城市表现;投资与资金方面,考察开发投资、到位资金及销售回款情况;开竣工与库存方面,关注新开工、竣工面积及待售面积变化。
目前房地产市场的现状是怎样的?
目前房地产市场整体呈现基本面走弱态势,新房销售面积和销售额同比下降,但二手房交易相对活跃。房价方面,同比降幅有所收窄,一线城市房价保持环比上涨。房企方面,开发投资和到位资金持续下滑,资金链压力较大,但销售回款占比提升部分缓解了压力。库存方面,待售面积同比下降,但以3年以下房源为主。
这份研报提示了哪些风险?
报告提示了四方面风险:一是行业支持政策落地效果不及预期;二是外部环境变化可能导致地产基本面超预期下行;三是房企信用风险事件可能超预期冲击市场;四是房价和租金数据可能超预期下行。这些风险需关注,但报告未对具体投资时机做出判断。
你可能感兴趣
统计局2026年1-9月房地产数据点评:9月地产基本面走弱,但房价趋势仍较积极
房地产国信证券2026-10-21
统计局2026年19月房地产数据点评9月地产基本面走弱,但房价趋势仍较积极
房地产国信证券2026-10-22
统计局2026年1-8月房地产数据点评:8月地产基本面整体偏弱,但房价趋势相对积极
房地产国信证券2026-09-15
统计局2026年1-6月房地产数据点评:6月销售规模和投融资边际走弱,但房价和库存指标尚可
房地产国信证券2026-07-15
统计局2024年1-8月房地产数据点评:销售规模降幅收窄,但房价仍呈下行趋势
房地产国信证券2024-09-18
统计局2026年16月房地产数据点评6月销售规模和投融资边际走弱,但房价和库存指标尚可
房地产国信证券2026-07-15
统计局2025年1-7月房地产数据点评:7月地产基本面继续走弱,期待新一轮政策放松
房地产国信证券2025-08-17
统计局2025年1-9月房地产数据点评:地产基本面持续承压,四季度政策预期走强
房地产国信证券2025-10-20
统计局2025年1-5月房地产数据点评:5月地产基本面延续4月趋势,销售量价和投融资指标趋弱
房地产国信证券2025-06-16
统计局2025年1-6月房地产数据点评:地产基本面继续磨底,一线城市房价边际下行
房地产国信证券2025-07-16