猜你想问
圆通速递2026Q3业绩增长的主要驱动因素是什么?
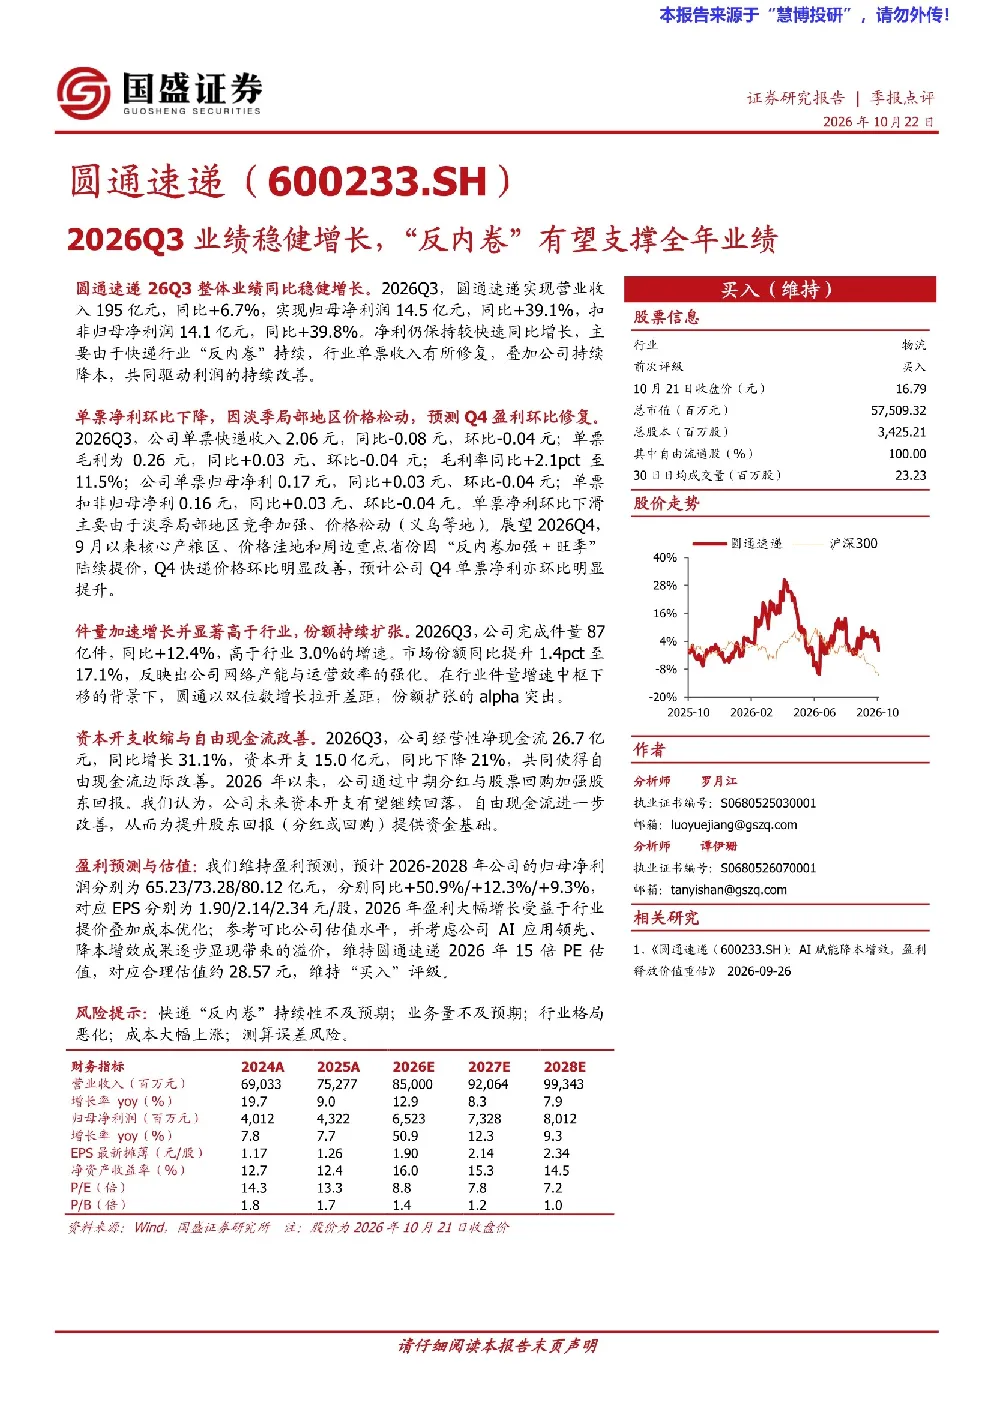
圆通速递2026Q3业绩稳健增长主要得益于快递行业“反内卷”持续带来的单票收入修复和公司持续降本增效。具体表现为单票快递收入虽然环比略有下降,但同比仍有所增长,毛利率提升2.1个百分点,显示成本控制成效显著。此外,公司通过优化网络产能和运营效率,实现件量同比增长12.4%,市场份额提升至17.1%,在行业增速中枢下移的背景下表现突出。预计Q4盈利环比修复,主要因“反内卷”加强和旺季提价带来的价格改善。
快递行业“反内卷”趋势对圆通速递有何影响?
快递行业“反内卷”趋势对圆通速递产生积极影响,主要体现在单票收入修复和市场份额提升。随着行业竞争趋缓,圆通单票快递收入同比增加0.08元,毛利率提升2.1个百分点至11.5%。同时,公司件量增速高于行业平均水平(+12.4% vs +3.0%),市场份额扩张1.4个百分点至17.1%,显示其网络产能与运营效率优势。未来,“反内卷”持续将有助于公司进一步巩固价格优势,提升盈利能力。
报告对圆通速递未来几年的盈利预测如何?
报告维持2026-2028年归母净利润预测分别为65.23/73.28/80.12亿元,EPS分别为1.90/2.14/2.34元/股。2026年盈利大幅增长主要受益于行业提价叠加成本优化,其中提价带来的收入增长抵消了部分成本压力。未来三年预计净利润将保持稳健增长,主要支撑因素包括行业“反内卷”带来的价格改善、公司持续的成本控制能力以及市场份额的稳定扩张。
当前快递市场竞争格局如何?
当前快递市场竞争格局呈现行业“反内卷”趋势,主要表现为价格竞争有所缓和,但市场份额争夺依然激烈。圆通速递在2026Q3实现件量双位数增长(+12.4%),市场份额提升至17.1%,显示其网络优化和运营效率优势。行业整体增速中枢下移,但头部企业如圆通仍能保持较高增速,拉开与其他企业的差距。未来,市场份额的稳定和提升仍将是行业竞争的关键。
研报提示的主要风险有哪些?
研报提示的主要风险包括快递“反内卷”的持续性、业务量不及预期、行业格局恶化、成本大幅上涨以及测算误差等。其中,“反内卷”的持续性是关键变量,若行业竞争再次加剧可能导致价格下滑;业务量增长放缓将影响收入规模;行业格局恶化可能压缩头部企业利润空间;成本大幅上涨则可能侵蚀盈利能力。此外,测算误差也可能导致预测偏差。