猜你想问
圆通速递深度研究报告核心内容是什么?
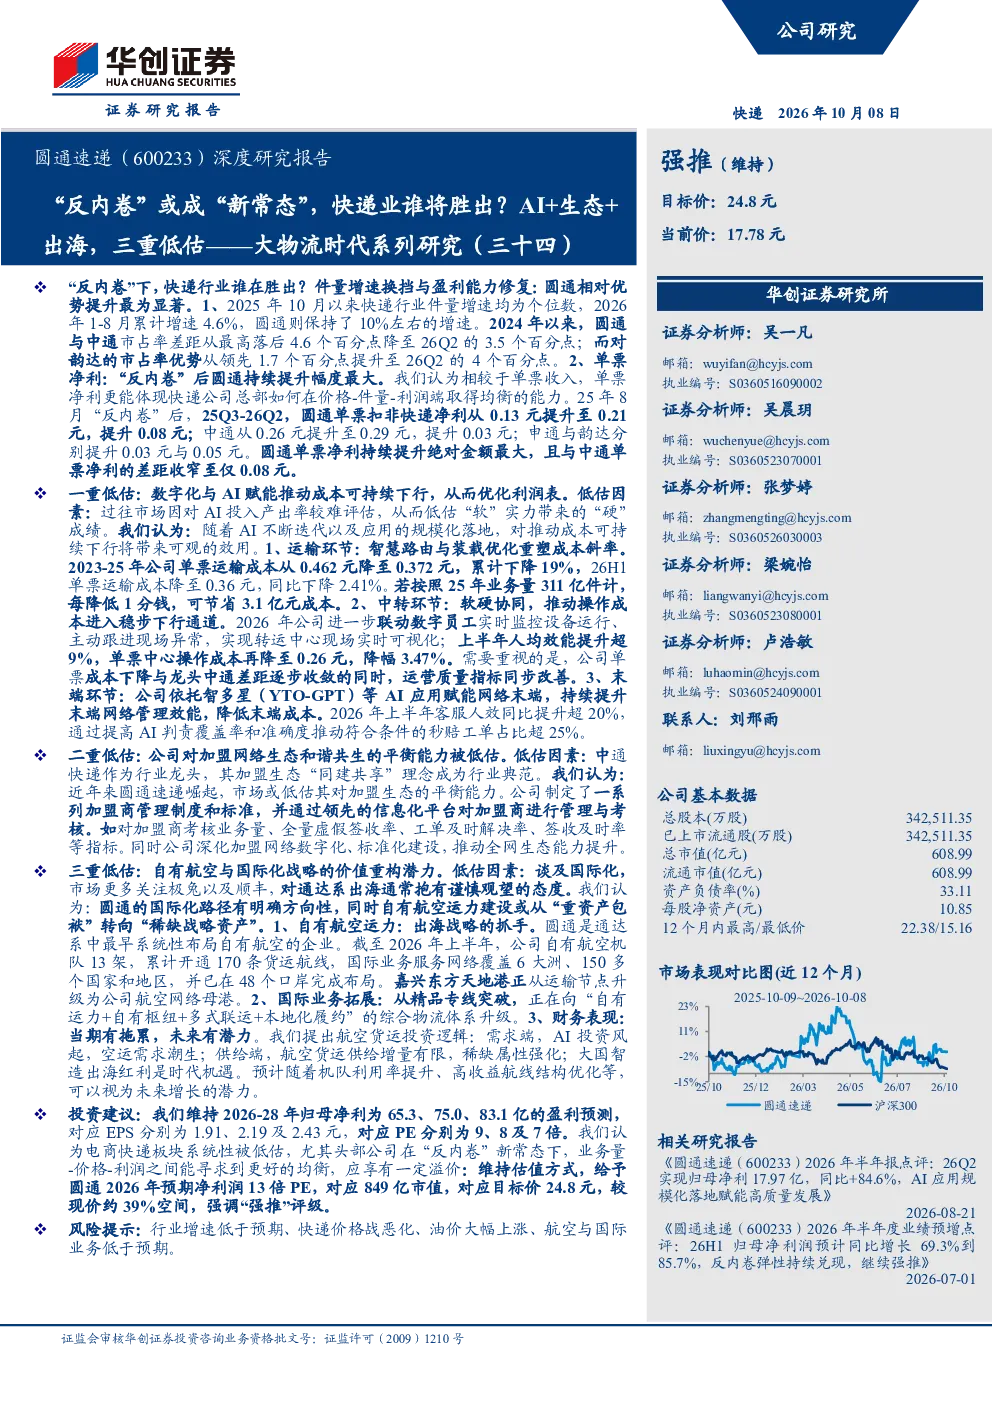
该报告指出电商快递行业“反内卷”成为新常态,圆通在份额和单票净利方面相对优势提升最为显著,存在三重低估。主要涉及数字化AI赋能成本优化、加盟网络生态平衡能力、自有航空与国际化战略价值重构潜力。通过智慧路由、自动化设备等技术手段,圆通实现运输、中转、末端环节成本下降,并提升运营质量。
快递行业发展趋势如何?
快递行业进入“反内卷”新常态,件量增速放缓至个位数,但圆通保持10%左右增速。2025Q3-2026Q2,圆通单票扣非快递净利显著提升,单票运输成本和中心操作成本持续下降,客服人效提升。这表明行业竞争加剧,但头部企业通过技术升级和管理优化,仍能保持增长和盈利能力。
报告重点分析了圆通的哪些方面?
报告重点分析了圆通的三重低估:一是数字化和AI赋能推动成本持续下降,二是加盟网络生态平衡能力,三是自有航空与国际化战略价值重构。圆通通过智慧路由、装载优化、自动化设备等技术降低成本,通过管理制度和数字化平台稳定加盟网络,将自有航空从“重资产包袱”转变为“稀缺战略资产”,拓展国际业务。
当前快递市场现状如何?
当前快递市场增速放缓,进入“反内卷”阶段,价格战加剧,件量增速均为个位数。圆通在市场份额和单票净利方面表现突出,保持10%左右增速,单票利润显著提升。同时,圆通通过技术升级和管理优化,实现成本持续下降,运营效率提升,展现出较强的竞争优势。
研报提示了哪些风险?
研报提示的风险包括行业增速低于预期、快递行业价格战恶化、油价大幅上涨、航空与国际业务低于预期。这些风险可能影响圆通的经营业绩和盈利能力。例如,油价上涨会增加运输成本,国际业务拓展面临不确定性,价格战恶化会压缩利润空间。
你可能感兴趣
大物流时代系列研究(29):深度研究报告:六字新模式、迈向新估值
华创证券2025-12-16