猜你想问
SpaceX Colossus计算中心最新进展如何?
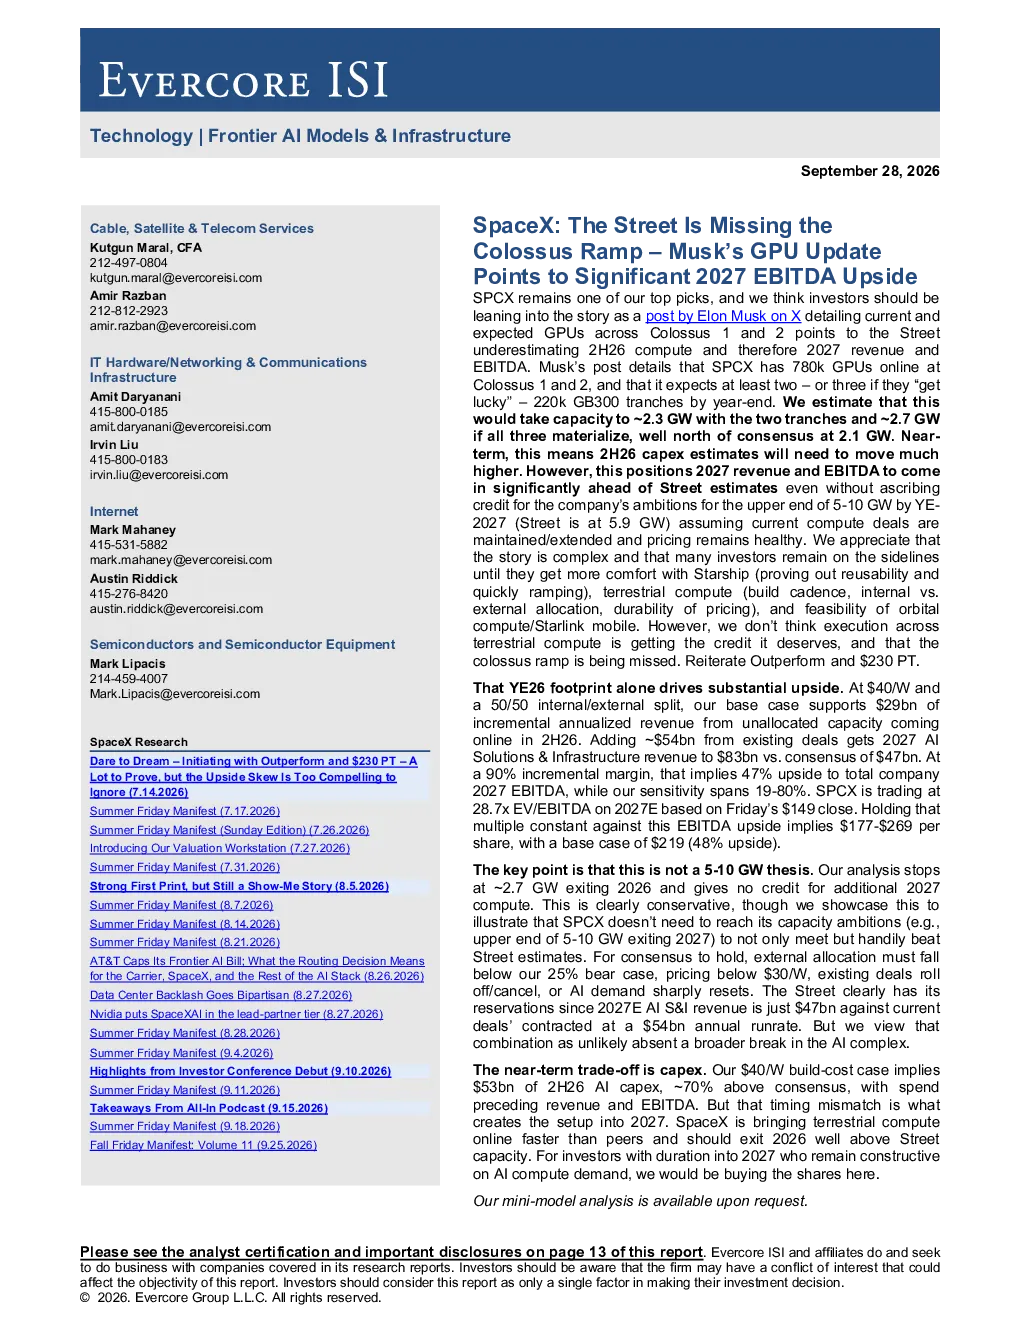
SpaceX的AI业务Colossus计算中心的建设进度超出市场预期,截至2026年底,Colossus 1和2将拥有78万台GPU,总容量达到2.3-2.7吉瓦,远高于市场预期的2.1吉瓦。这意味着2026年下半年资本支出将大幅增加,但也将推动2027年的收入和EBITDA显著高于市场预期。Musk在X平台上的更新为Colossus 2的建设提供了清晰的路线图,显示其产能将远超市场预期。
AI赛道发展趋势如何?
AI赛道正经历快速发展,SpaceX的Colossus计算中心的建设将推动AI行业向更高性能、更大规模的计算能力迈进。市场对AI计算能力的需求持续增长,而SpaceX通过Colossus项目展现了其在AI计算领域的强大竞争力。未来几年,AI计算能力将成为行业竞争的关键因素,各大企业将加大投入以抢占市场先机。
报告重点分析了哪些方面?
报告重点分析了SpaceX AI业务的Colossus计算中心的建设进度、产能规划、资本支出、收入预期以及EBITDA增长情况。报告指出,即使不考虑12月份的GPU安装,市场对2026年下半年的新增容量和年底总容量都估计过低,年底仍有1.0-1.4吉瓦的未分配容量可用于内部使用或出租给第三方。假设50%的外部分配和40美元/瓦的年收入,新增计算能力将带来200-290亿美元的年化收入。
当前市场对SpaceX AI业务的判断是什么?
市场对SpaceX AI业务的潜力认识不足,其Colossus计算中心的建设将推动公司收入和EBITDA显著增长。尽管短期内资本支出将大幅增加,但长期来看,这将为公司带来巨大的增长潜力。2027年AI解决方案和基础设施收入预计可达740-830亿美元,远高于市场预期的470亿美元。90%的增量EBITDA边际率下,2027年AI业务EBITDA将比市场预期高26-111%,公司总EBITDA将高19-80%。
报告提示了哪些风险?
SpaceX的AI业务发展面临诸多风险,包括Starship的可重复使用性、频谱和监管审批、竞争、AI业务持久性和轨道计算能力等。Starship的可重复使用性是影响其成本和效率的关键因素,而频谱和监管审批的不确定性可能对其业务拓展造成阻碍。此外,AI行业的竞争日益激烈,SpaceX需要不断创新以保持领先地位。AI业务的持久性也面临挑战,需要持续的技术进步和市场需求的演变。