猜你想问
这份研报的核心内容是什么?
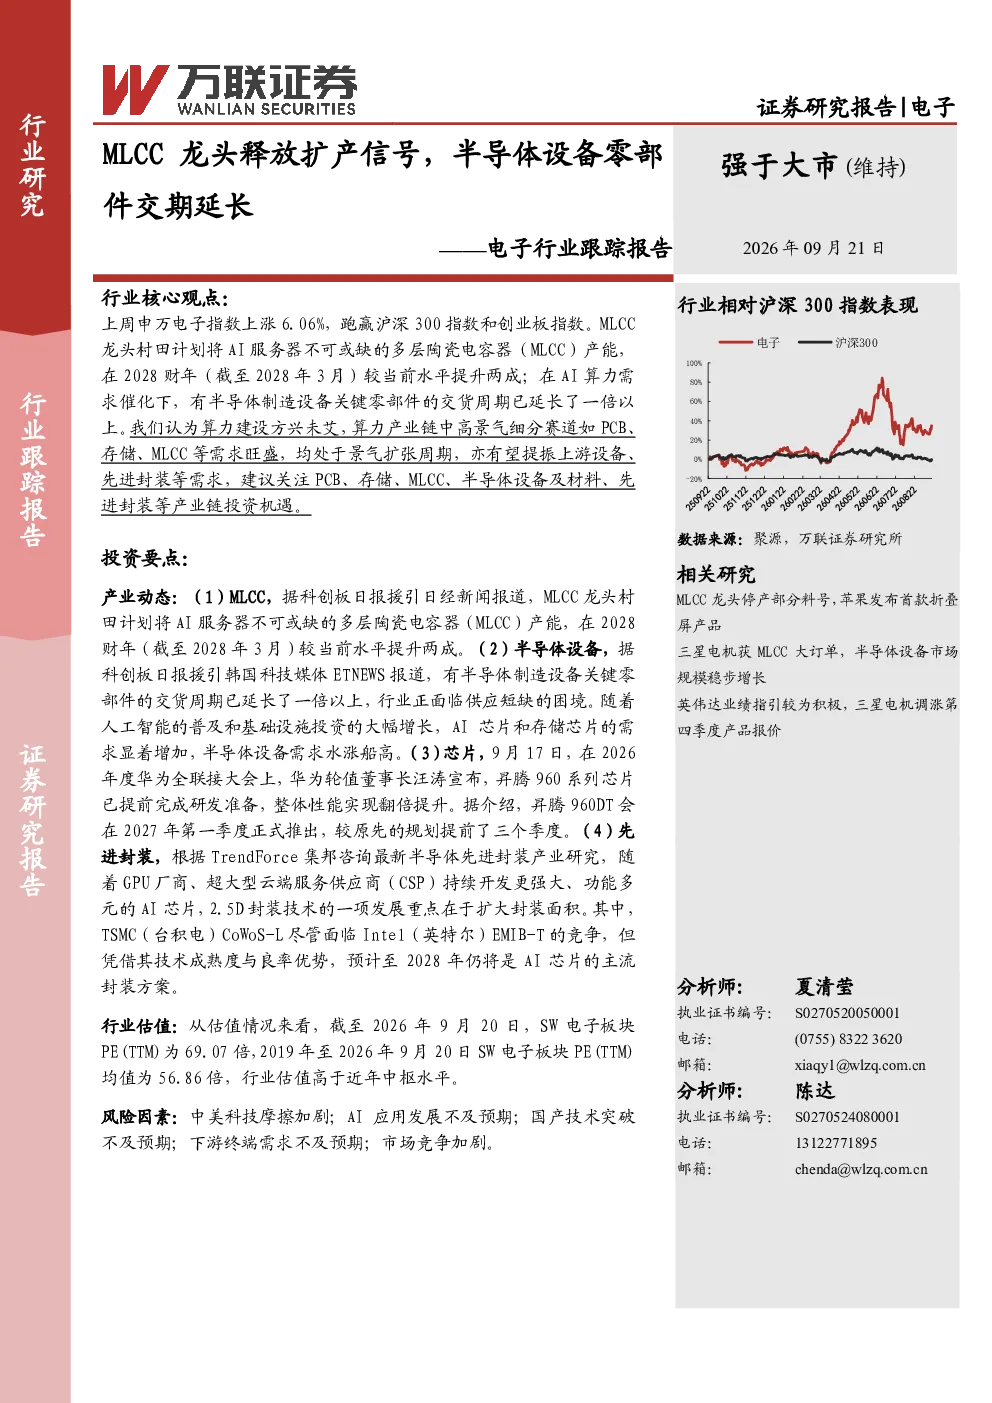
该研报指出AI算力需求推动算力产业链高景气,PCB、存储、MLCC等细分赛道处于景气扩张周期,并有望提振上游设备、先进封装等需求。报告建议关注PCB、存储、MLCC、半导体设备及材料、先进封装等产业链投资机遇。申万电子指数上周上涨6.06%,跑赢沪深300和创业板指数,SW电子板块PE(TTM)为69.07倍,高于近年均值56.86倍。村田MLCC计划在2028财年提升20%产能,但半导体设备关键零部件交货周期延长一倍以上。
电子行业未来发展趋势如何?
电子行业未来发展趋势显示AI算力需求持续推动PCB、存储、MLCC等细分赛道高景气,市场规模稳步提升。AI PCB需求旺盛,高端PCB扩产将带动上游设备及材料需求增长。存储供不应求,产品合约价格走高,国产龙头厂商市场份额提升。AI算力与新能源车需求驱动高端MLCC快速增长。先进封装技术如CoWoS-L预计稳居AI芯片主流方案至2028年,国产AI芯片市场份额快速提升。半导体设备及材料领域受下游扩产及国产替代推动需求增长。
研报重点分析了哪些方向?
研报重点分析了PCB、存储、MLCC、先进封装、AI芯片、半导体设备及材料等产业链投资机遇。PCB方面关注HDI、多层板等领域的龙头厂商及覆铜板、钻孔、曝光设备厂商。存储领域关注DRAM及NAND Flash的国产龙头厂商。MLCC领域关注前瞻布局高端MLCC的国产龙头厂商。先进封装领域关注混合键合、玻璃基板材料、光互连封装、Chiplet技术等领域的优质厂商。AI芯片领域关注技术创新突破并取得下游客户认可的国产优质厂商。半导体设备及材料领域关注优质龙头厂商。
当前电子行业市场现状如何?
当前电子行业市场现状显示AI算力需求旺盛,推动产业链高景气。PCB、存储、MLCC等细分赛道供不应求,产品合约价格走高,市场规模稳步提升。国产厂商市场份额持续提升,尤其在存储和AI芯片领域。高端MLCC需求增长迅速,村田计划2028财年提升20%产能。但半导体设备关键零部件交货周期延长一倍以上,存在供应链紧张问题。申万电子指数上周上涨6.06%,跑赢沪深300和创业板指数,行业估值高于近年均值。
研报提到了哪些风险提示?
研报提示了中美科技摩擦加剧、AI应用发展不及预期、国产技术突破不及预期、下游终端需求不及预期、市场竞争加剧等风险。中美科技摩擦可能影响产业链合作与供应链安全。AI应用发展若不及预期,可能影响相关设备与材料的需求增长。国产技术突破若不及预期,可能限制国产替代进程。下游终端需求若不及预期,可能影响行业整体扩张速度。市场竞争加剧可能压缩企业利润空间。