猜你想问
这份钢材早报的核心内容是什么?
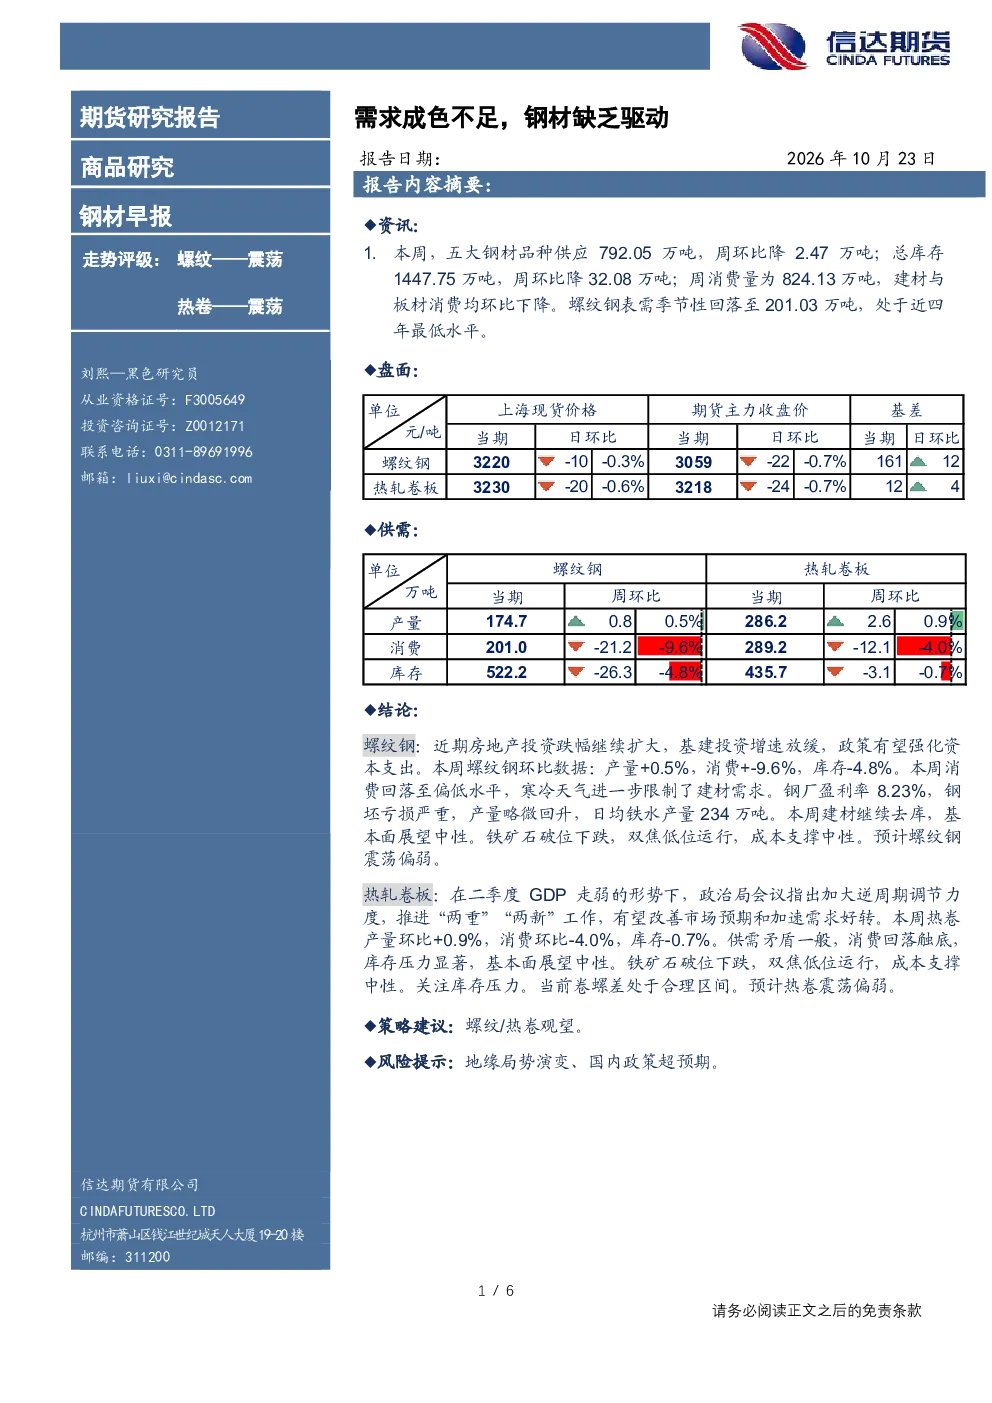
本报告指出螺纹钢和热轧卷板需求疲软,房地产投资和基建投资均显疲态,政策或强化资本支出。螺纹钢产量环比增0.5%,消费降9.6%,库存降4.8%,表需创近四年新低。热轧卷板产量环比增0.9%,消费降4.0%,库存降0.7%。钢厂盈利率8.23%,铁水产量234万吨,建材去库,基本面中性,预计震荡偏弱。
钢材行业未来发展趋势如何?
报告分析,螺纹钢和热轧卷板供需矛盾一般,消费触底,库存压力显著。二季度GDP走弱,政策强调逆周期调节。铁矿石和双焦成本支撑中性,卷螺差处于合理区间。行业整体预计震荡偏弱,需关注库存压力变化。
报告重点分析了哪些方向?
报告重点分析了螺纹钢和热轧卷板的产量、消费、库存及表需数据。螺纹钢表需降至201.03万吨,热轧卷板供需矛盾一般。同时关注钢厂盈利率、铁水产量、建材去库情况,以及成本端铁矿石和双焦的走势。
当前钢材市场现状如何判断?
当前钢材市场基本面中性,螺纹钢和热轧卷板均面临需求疲软和库存压力。螺纹钢消费环比降9.6%,热轧卷板消费降4.0%。钢厂盈利能力较弱,建材去库但力度有限,整体呈现震荡偏弱态势。
这份研报有哪些风险提示?
报告提示地缘局势演变和国内政策超预期可能带来风险。地缘冲突可能影响供应链稳定,政策变化或改变投资预期。此外,铁矿石和双焦价格波动也需关注,这些因素可能对钢材成本和供需关系产生影响。
你可能感兴趣
钢材周报:旺季需求成色不足,钢材跟随成本反弹
信达期货2026-04-19
月报 | 新湖黑色建材(钢材)4月报:旺季需求成色略显不足
新湖期货2025-04-01
钢材周报:旺季需求成色不足,钢材跟随成本走弱
信达期货2026-04-12
PVC周报:旺季需求成色不足 成本驱动转弱
华联期货2026-09-20
PVC季报:旺季需求成色不足 成本驱动偏弱
华联期货2026-09-28
玻璃纯碱:需求偏弱,低价但缺乏驱动,纯碱:过剩预期保持一致,且远期仍有新投产能,成本支撑不足
基础化工南华期货2025-06-25
钢材周度报告:螺纹需求下滑有超季节性迹象,铁矿缺口收窄缺乏上行驱动
招商期货2020-06-28
钢材月报:旺季成色不足,钢市困境未解
宝城期货2022-09-29
钢材月报:旺季成色不足 淡季压力渐显
铜冠金源期货2026-05-11
钢材周度报告:螺纹需求回升预期交易较为充分,铁矿持续上行驱动可能不足
招商期货2020-07-12