猜你想问
赛默飞世尔2026年第三季度业绩表现如何?
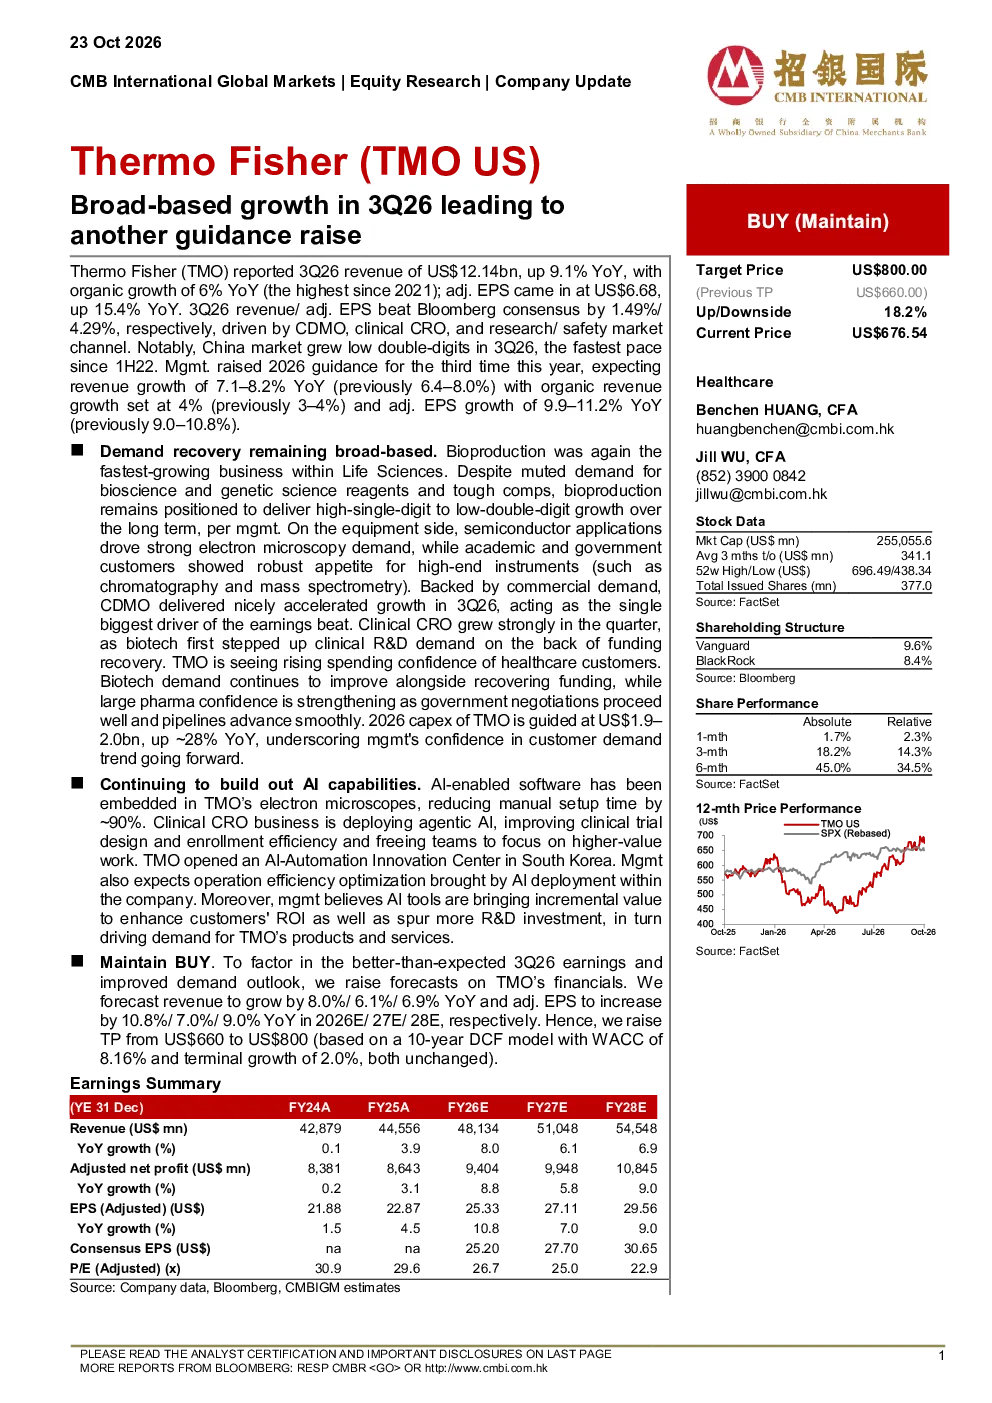
赛默飞世尔2026年第三季度业绩超预期,收入121.4亿美元,同比增长9.1%,有机增长率为6%,调整后每股收益6.68美元,同比增长15.4%。收入和收益均超出市场预期,主要得益于CDMO、临床CRO以及研发/安全市场渠道的推动。中国市场增长低双位数,为自2022年上半年以来最快增速。管理层第三次上调全年指引,预计收入同比增长7.1–8.2%,有机收入增长4%,调整后每股收益增长9.9–11.2%。
生物生产赛道发展趋势如何?
生物生产业务成为增长最快的领域,尽管试剂需求疲软,但长期仍具备个位数至低双位数增长潜力。CDMO业务显著加速增长,成为业绩超预期的最大驱动力。临床CRO业务增长强劲,生物技术公司加大临床研发需求。医疗保健客户支出信心上升,生物技术需求随融资恢复持续改善,大型制药企业信心增强。
报告重点分析了哪些业务方向?
报告重点分析了生物生产业务、设备业务(电子显微镜需求)、CDMO业务、临床CRO业务以及人工智能赋能的应用。生物生产业务增长最快,设备业务受半导体应用驱动,CDMO业务显著加速,临床CRO业务增长强劲,人工智能技术被广泛应用于电子显微镜和临床试验设计,提升效率。
当前市场现状如何?
当前市场现状显示,赛默飞世尔业绩超预期,收入和收益均超出市场预期,主要得益于CDMO、临床CRO以及研发/安全市场渠道的推动。中国市场增长低双位数,为自2022年上半年以来最快增速。生物技术融资恢复持续改善,大型制药企业支出信心增强,但全球生物技术融资复苏趋势及客户需求存在不确定性。
研报提示了哪些风险因素?
研报提示的风险因素包括全球生物技术融资复苏趋势及客户需求不确定性,以及全球中大型制药公司需求趋势的不确定性。尽管生物生产业务长期增长潜力巨大,但短期内试剂需求疲软可能影响业绩表现。此外,人工智能技术的应用仍需持续优化以提升客户投资回报率,韩国创新中心的设立也面临市场验证的挑战。