猜你想问
九洲药业CDMO业务增长情况如何?
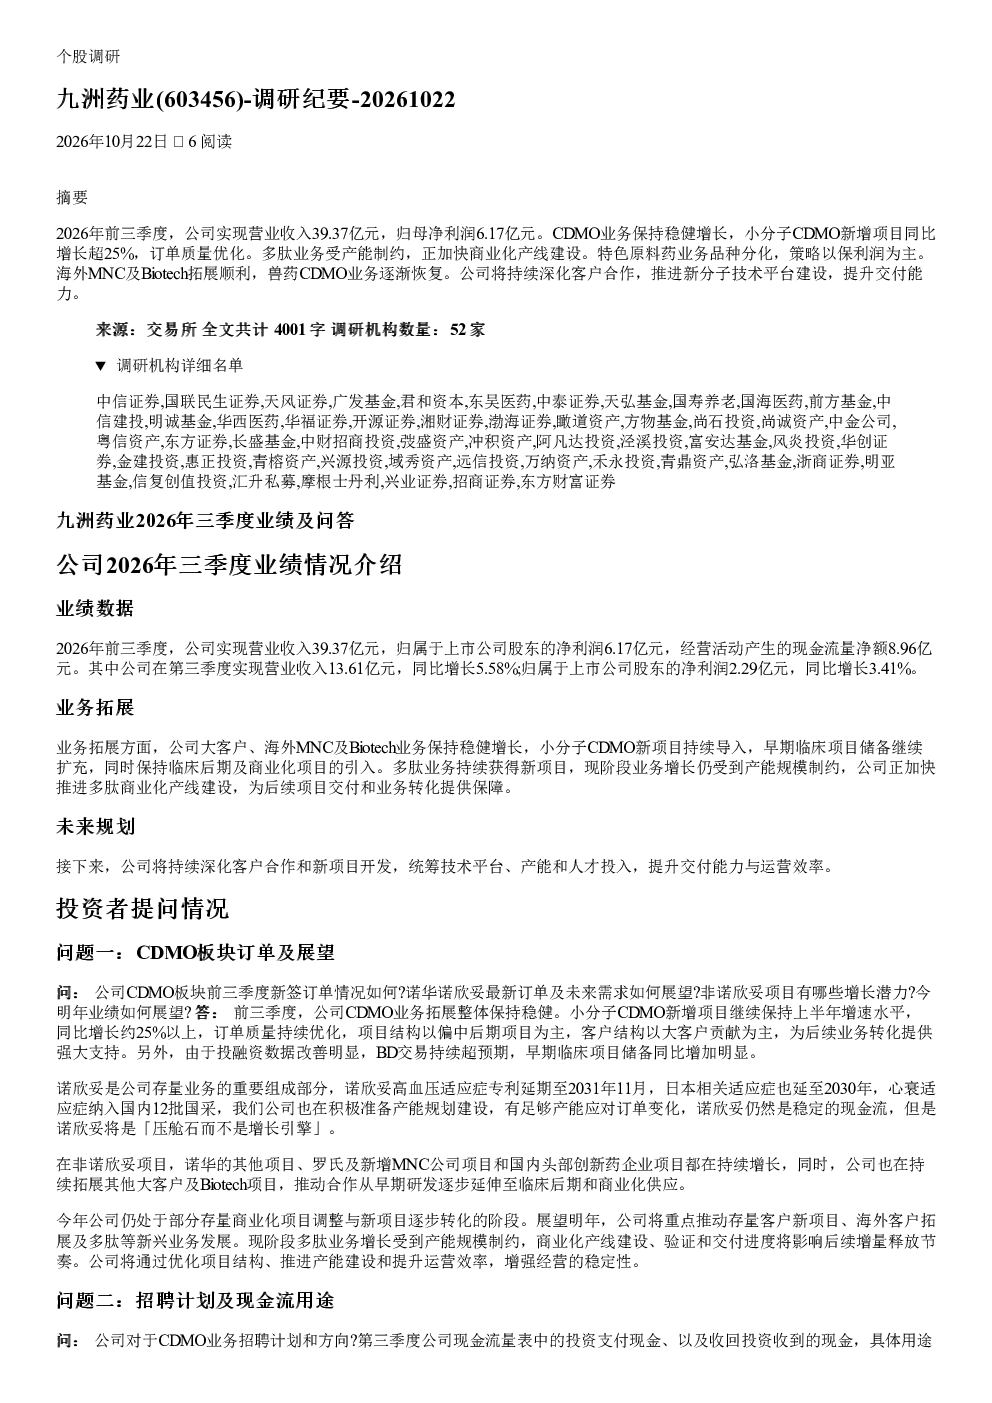
九洲药业CDMO业务保持稳健增长,小分子CDMO新增项目同比增长超25%,订单质量优化。大客户、海外MNC及Biotech业务稳健增长,小分子CDMO新项目持续导入,早期临床项目储备扩充。诺欣妥仍是稳定现金流,但将成为“压舱石”,非诺欣妥项目持续增长,公司正拓展其他大客户及Biotech项目。
多肽业务发展面临哪些挑战?
多肽业务持续获得新项目,但受产能规模制约,正加快推进商业化产线建设。TIDES多肽产能扩张较快,新增20多个项目,项目覆盖IND、NDA等多个阶段。公司通过优化项目结构、推进产能建设和提升运营效率,增强经营稳定性。
特色原料药业务未来策略是什么?
特色原料药业务品种分化,部分车间改造用于创新药生产,导致销售减少,抗炎、降糖等优势品类供需稳定。今明年策略以保利润为主,关注终端需求和原材料成本传导,通过优化产品结构、工艺改进和成本管理提升产品竞争力。
公司未来投资建设重点有哪些?
2026年固定资产投资计划不超过10亿元,2027年维持差不多,项目建设重点涉及瑞博苏州小分子和多肽商业化产线、九洲药业(台州)新建ADC产线等。新分子业务增长释放受产能制约,公司将争取把项目储备逐步转化为收入贡献。
研报提示哪些潜在风险?
多肽业务增长受产能制约,需关注产能扩张进度;特色原料药业务部分车间改造可能导致短期销售波动;抗生素周期承压,行业缓慢出清,需关注后续机会在结构升级。公司正通过优化项目结构、推进产能建设和提升运营效率应对潜在风险。
你可能感兴趣
九洲药业603456调研纪要20260804
未知机构2026-08-04
603456 九洲药业 浙江九洲药业股份有限公司投资者关系活动记录表 20260804
未知机构2026-08-05
九洲药业(603456)深度研究报告
发现报告2026-09-28
中信证券 九洲药业603456 2026年三季度业绩说明会医药
未知机构2026-10-22
九洲药业机构调研纪要
医药生物发现报告2026-04-24
九洲药业机构调研纪要
医药生物发现报告2023-10-29
九洲药业:调研纪要20170822
东吴证券2017-08-22
九洲药业电话会-调研纪要
未知机构2022-12-22
九洲药业机构调研纪要
医药生物发现报告2024-10-25
九洲药业机构调研纪要
医药生物发现报告2023-04-28