猜你想问
这份研报主要分析了什么内容?
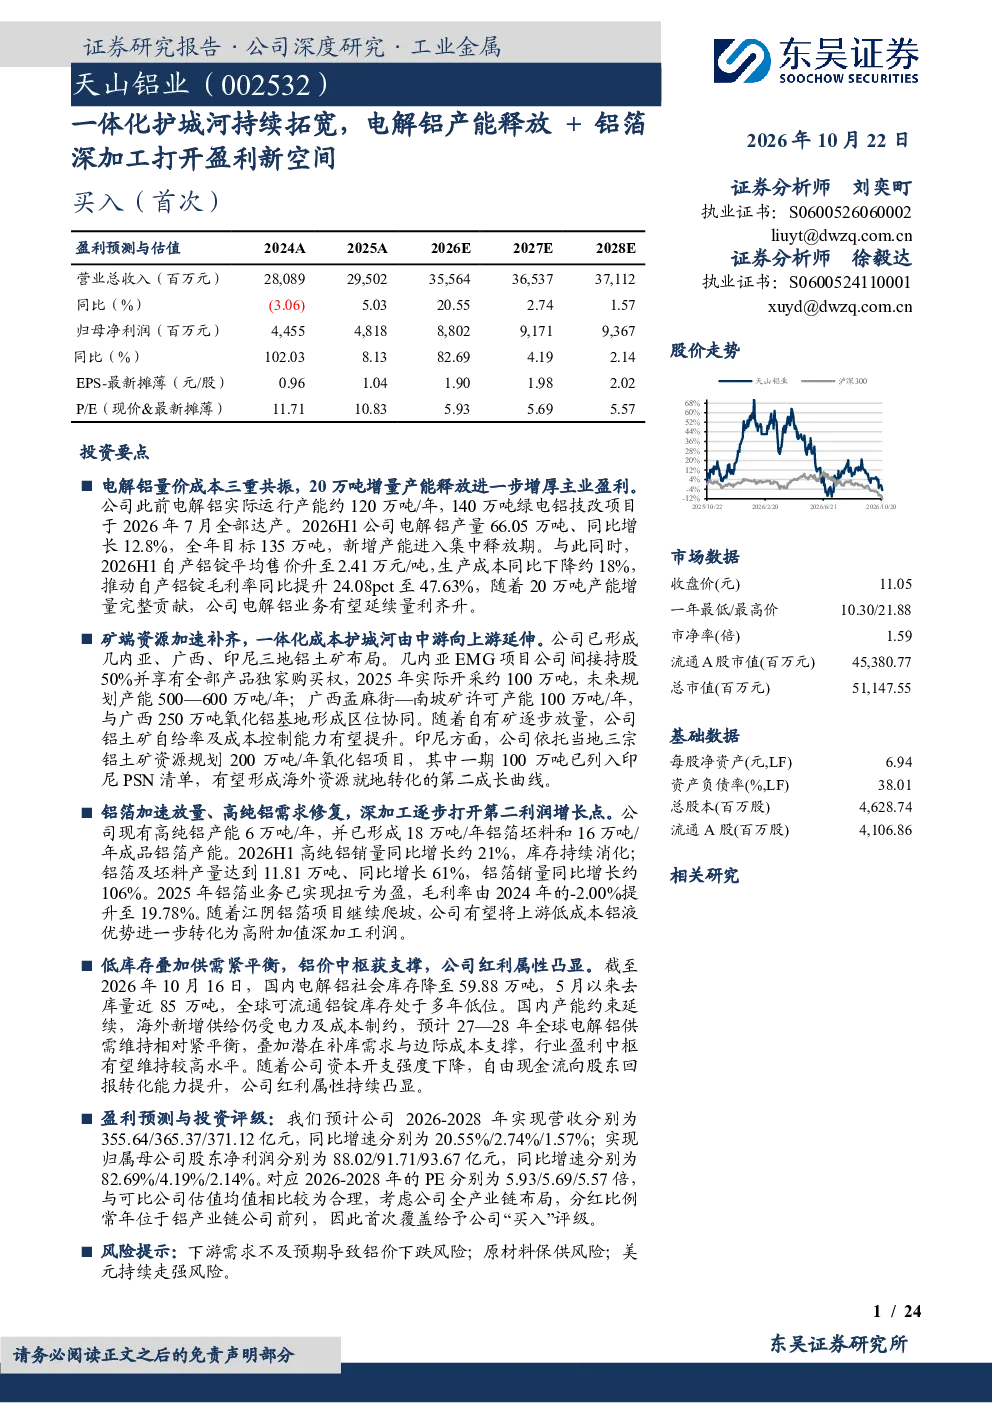
这份研报主要分析了天山铝业的全产业链布局及其盈利能力。报告指出,天山铝业是国内一体化程度领先的电解铝企业,业务覆盖铝土矿至铝箔深加工的完整链条。公司通过向上游布局铝土矿资源,向下游拓展铝箔深加工,持续拓宽其护城河。报告还详细介绍了公司在电解铝、氧化铝、铝箔等领域的产能扩张和业绩表现,以及未来几年的盈利预测和估值。
电解铝行业的发展趋势如何?
电解铝行业正经历结构性变化。短期内,全球显性库存加速下降,低库存格局支撑铝价,预计未来几年海外下游补库将加剧全球库存紧缺。长期来看,铝土矿等资源与产能约束持续存在,同时需求结构转型将支撑供需紧平衡,铝价中长期仍具备较强的基本面支撑。行业整合和产业链一体化趋势明显,龙头企业通过全产业链布局提升抗风险能力和盈利能力。
报告重点分析了天山铝业的哪些方面?
报告重点分析了天山铝业的全产业链布局和各环节的发展情况。具体包括:上游的铝土矿资源布局(几内亚、广西、印尼),中游的氧化铝和电解铝产能扩张,以及下游的铝箔深加工业务放量。报告还详细分析了公司各业务板块的业绩贡献、成本控制能力、以及未来增长潜力。此外,报告也关注了公司的股权结构、发展历程和资本结构优化情况。
当前铝价的市场现状如何?
当前铝价市场呈现低库存和高价格态势。全球显性库存加速下降,主要受下游需求旺盛而供应增长有限的影响。短期内,低库存格局预计将持续支撑铝价。长期来看,铝资源与产能约束、以及需求结构转型将共同维持供需紧平衡状态。然而,市场也面临下游需求波动、原材料保供和美元走强等潜在风险因素。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是下游需求不及预期可能导致铝价下跌,进而影响公司盈利;二是原材料保供风险,特别是铝土矿等关键资源的稳定性;三是美元持续走强可能增加公司财务成本和原材料采购压力。这些风险因素需要投资者密切关注,以评估投资风险。
你可能感兴趣
2022 年一季报点评:盈利能力持续提升,产能释放打开成长空间
国泰君安证券2022-05-02
新产能持续释放,医疗、食品包装打开更大空间
轻工制造华安证券2022-08-31
公司信息更新报告:铝煤双轮驱动盈利高增,铝箔业务成长空间持续打开
有色金属开源证券2026-07-27
电解铝一体化优势与成本控制能力强,电池铝箔开启新的成长曲线
机械设备山西证券2023-03-19
深度研究报告:全球电解铝龙头,一体化打造盈利护城河,高分红属性明显
华创证券2025-05-27
电解铝涨氧化铝跌致盈利双向修复,低成本新产能不断释放带动业绩成长
有色金属华创证券2019-09-03
产能释放盈利提速,全球化布局打开成长空间
基础化工中邮证券2026-04-30
LED高景气助力盈利能力提升,MiniLED产能释放打开成长空间
电子设备长城证券2021-08-29
2026年半年报点评盈利大幅修复,高端产能释放打开成长空间
中泰证券2026-09-01
Q1盈利水平显著改善,产能释放在即打开成长空间
纺织服装中泰证券2024-04-28