猜你想问
这份研报主要分析了哪些AI相关金属?
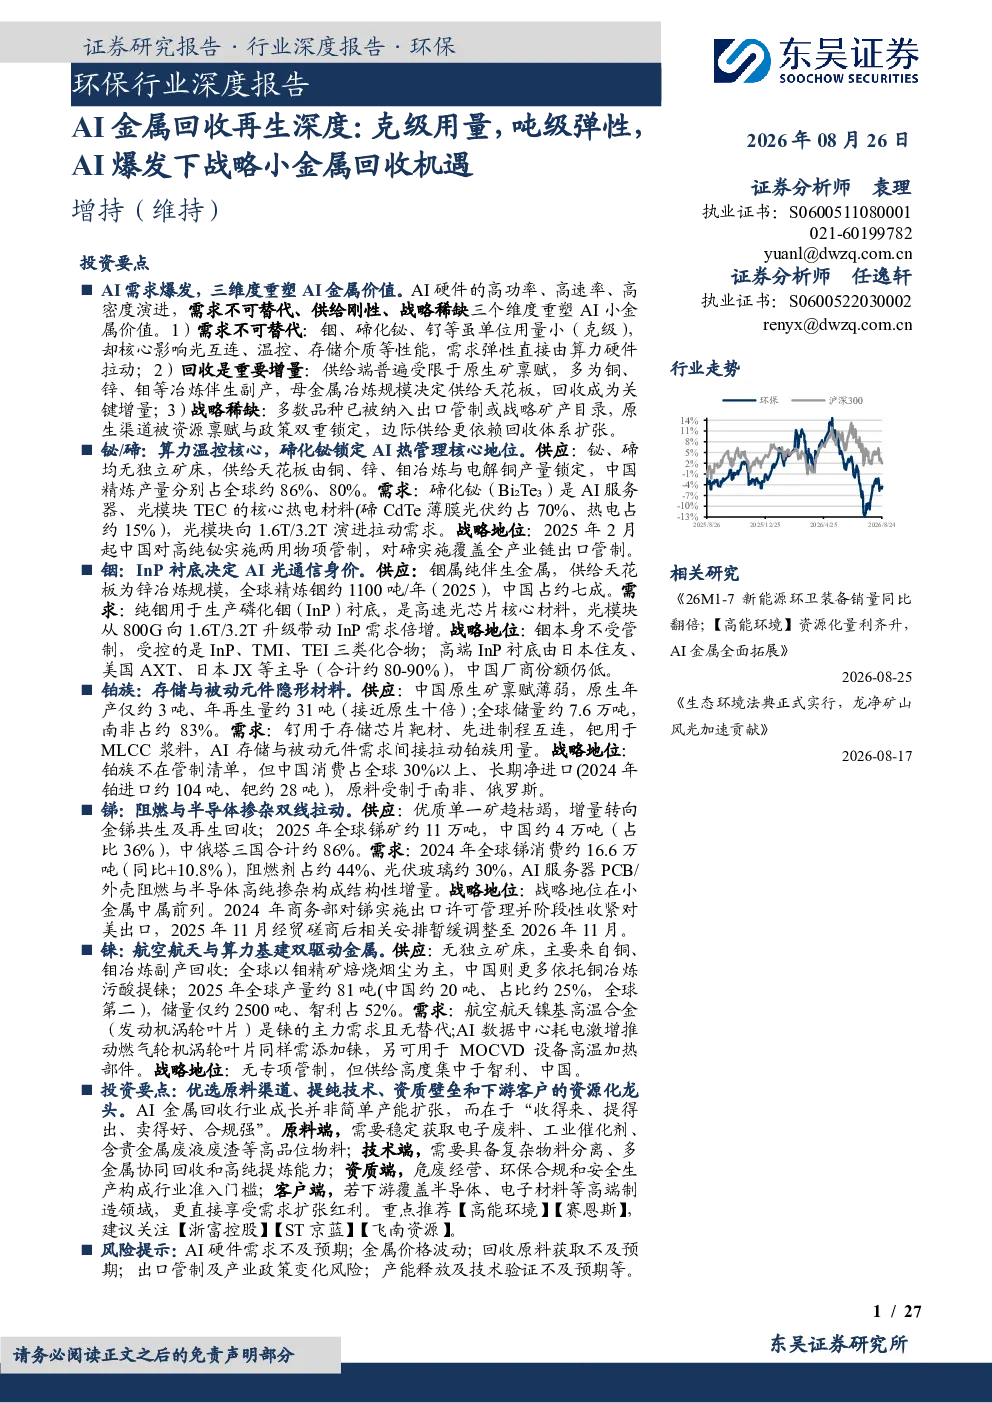
本报告深度分析了铋、碲、铟、铂族金属、锑、铼等小金属在AI硬件中的应用及回收现状。这些金属虽用量小但不可替代,对硬件性能有核心影响。铋和碲主要来自冶炼副产,用于AI服务器和光模块;铟用于光芯片衬底;铂族金属钌等用于存储芯片和电子材料;锑用于阻燃剂和光伏;铼用于高温合金。多数金属供给受限,回收成为关键增量来源。
AI硬件发展对有色金属行业有哪些影响?
AI硬件向高功率、高速率、高密度演进,拉动了铋、碲、铟、铂族金属、锑、铼等小金属需求。这些金属虽单位用量小但不可或缺,对硬件性能有决定性作用。由于多数为伴生矿产,供给受限于原生矿和冶炼规模,价格弹性高。中国对部分小金属实施出口管制和战略管理,进一步锁定原生供给,依赖回收体系扩张。光模块升级、服务器需求增长等将带动相关金属需求倍增。
报告中重点分析了哪些金属的供需情况?
报告重点分析了铋与碲的冶炼副产特性及中国管制影响;铟与磷化铟(InP)衬底在光芯片中的应用及中国精炼优势;铂族金属(钌/钯/铂铑)在中国依赖进口及AI硬件应用;锑的单一矿枯竭及再生回收趋势;铼的全球供给集中及间接需求拉动。这些金属均存在原生供给受限问题,再生回收成为关键增量路径。
当前AI相关有色金属的市场现状如何?
当前AI相关有色金属市场呈现供需结构性矛盾。铋、碲、铟等主要依赖冶炼副产,供给弹性低;铂族金属中国长期净进口;锑、铼等原生矿受限,回收重要性凸显。中国对部分金属实施出口管制,进一步强化了回收体系的重要性。光模块、服务器等AI硬件需求持续增长,推动相关金属价格弹性放大,回收企业迎来发展机遇。
这份研报提示了哪些投资风险?
本报告提示的主要风险包括:AI硬件需求不及预期可能导致金属价格波动;回收原料获取不稳定可能影响企业盈利;中国出口管制及产业政策变化可能影响供给格局;相关金属产能释放和技术验证进度不及预期;以及金属价格周期性波动风险。投资者需关注政策变化、技术迭代及市场需求波动对行业的影响。
你可能感兴趣
【华泰金属】《铂族金属价格或迎涨,回收企业受益》欢迎索要报告!<
未知机构2022-12-12
东吴环保路演:铋碲同源伴生 碲化铋锁定AI热管理核心材料
未知机构2026-09-01
AI金属回收再生深度克级用量,吨级弹性,AI爆发下战略小金属回收机遇
有色金属东吴证券2026-08-26
东吴证券AI金属路演:铂族金属之钌成AI硬件核心材料
未知机构2026-08-28
金属行业深度:锑,稀缺但被忽视的不可再生战略小金属(三)供需的错配与再平衡
有色金属东兴证券2021-03-05
金属行业深度:锑,稀缺但被忽视的不可再生战略小金属(四)价格的弹性与安全边际
有色金属东兴证券2021-03-18
小金属行业深度报告:AI金属乘风破浪(一):锡、铟、铪的春天
有色金属东吴证券2026-06-30
东吴环保 朔元撷理AI金属AI金属回收再生AI需求爆发 三维度重塑AI金属回收再生价值
未知机构2026-08-26
东吴证券:AI需求爆发三维度重塑AI金属回收再生价值
未知机构2026-08-26
AI金属回收再生AI需求爆发三维度重塑AI金属回收再生价值20260827 导读
未知机构2026-08-27