猜你想问
碳酸锂价格近期走势如何?
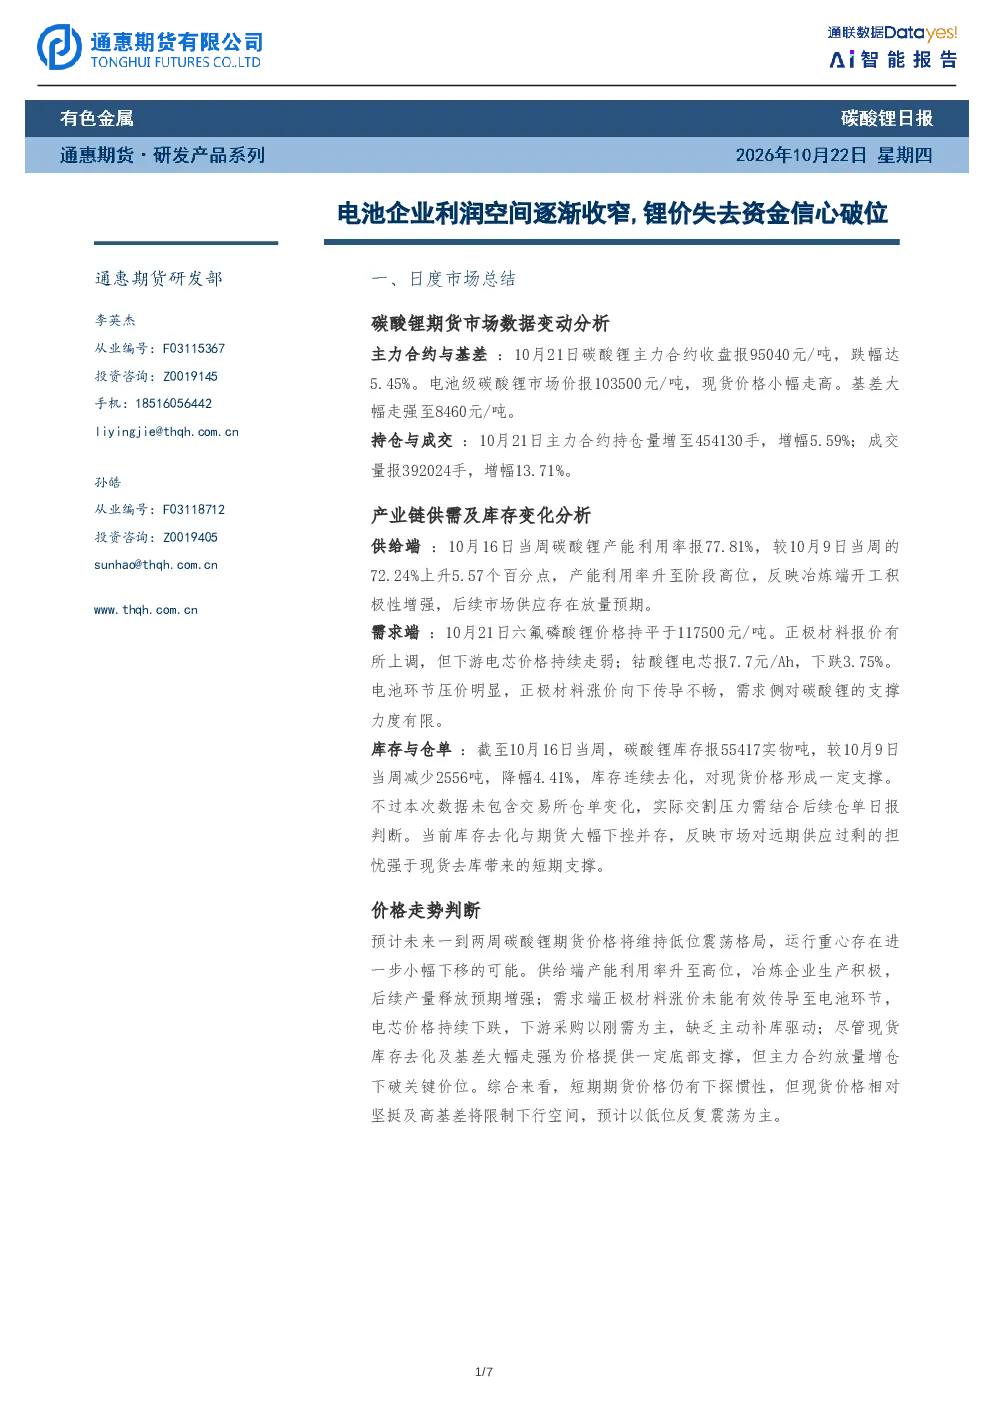
根据10月21日数据,碳酸锂主力合约收盘报95040元/吨,跌幅5.45%。电池级碳酸锂现货价报103500元/吨,现货价格小幅走高。基差大幅走强至8460元/吨,主要因期货跌幅远超现货。持仓量增至454130手,成交量报392024手,量仓齐升,市场分歧加剧,空头主动增仓迹象明显。
碳酸锂产业链供需现状怎样?
供给端,10月16日当周碳酸锂产能利用率升至77.81%,较10月9日上升5.57个百分点,冶炼端开工积极,供应存在放量压力。需求端,动力型三元材料价格报145150元/吨,上涨3200元/吨;动力型磷酸铁锂价格报45350元/吨,上涨795元/吨;六氟磷酸锂价格持平于117500元/吨。但下游电芯价格持续走弱,电池环节压价明显,需求传导不畅。库存方面,截至10月16日当周,碳酸锂库存报55417实物吨,较10月9日当周减少2556吨,库存连续去化,对现货价格形成一定支撑。但市场对远期供应过剩的担忧强于现货去库的短期支撑。
碳酸锂未来价格走势预测?
预计未来一到两周碳酸锂期货价格将维持低位震荡格局,运行重心可能进一步小幅下移。原因在于:供给端产量释放预期增强;需求端缺乏补库驱动;现货库存去化及基差走强对价格形成一定托底,但主力合约放量增仓下破前低,市场空头情绪占优。短期期货价格仍有下探可能,但现货价与基差约束限制下行空间,预计以低位反复震荡为主。
碳酸锂市场当前面临哪些风险?
当前市场主要风险包括:供给端产量释放预期增强,可能导致供应过剩;需求端缺乏补库驱动,下游电池环节压价明显,需求传导不畅;市场对远期供应过剩的担忧强于现货去库的短期支撑;主力合约放量增仓下破前低,市场空头情绪占优。此外,基差走强虽对现货价格形成一定托底,但整体市场仍显疲软。
碳酸锂报告提供了哪些关键数据?
报告提供了10月21日碳酸锂主力合约收盘价、跌幅、现货市场价、基差数据,以及持仓量、成交量变化。同时分析了10月16日当周碳酸锂产能利用率、动力型三元材料及磷酸铁锂价格变动、六氟磷酸锂价格稳定性,以及当周碳酸锂库存量及其变化情况,全面反映了市场供需及价格动态。