猜你想问
这份研报主要分析了什么内容?
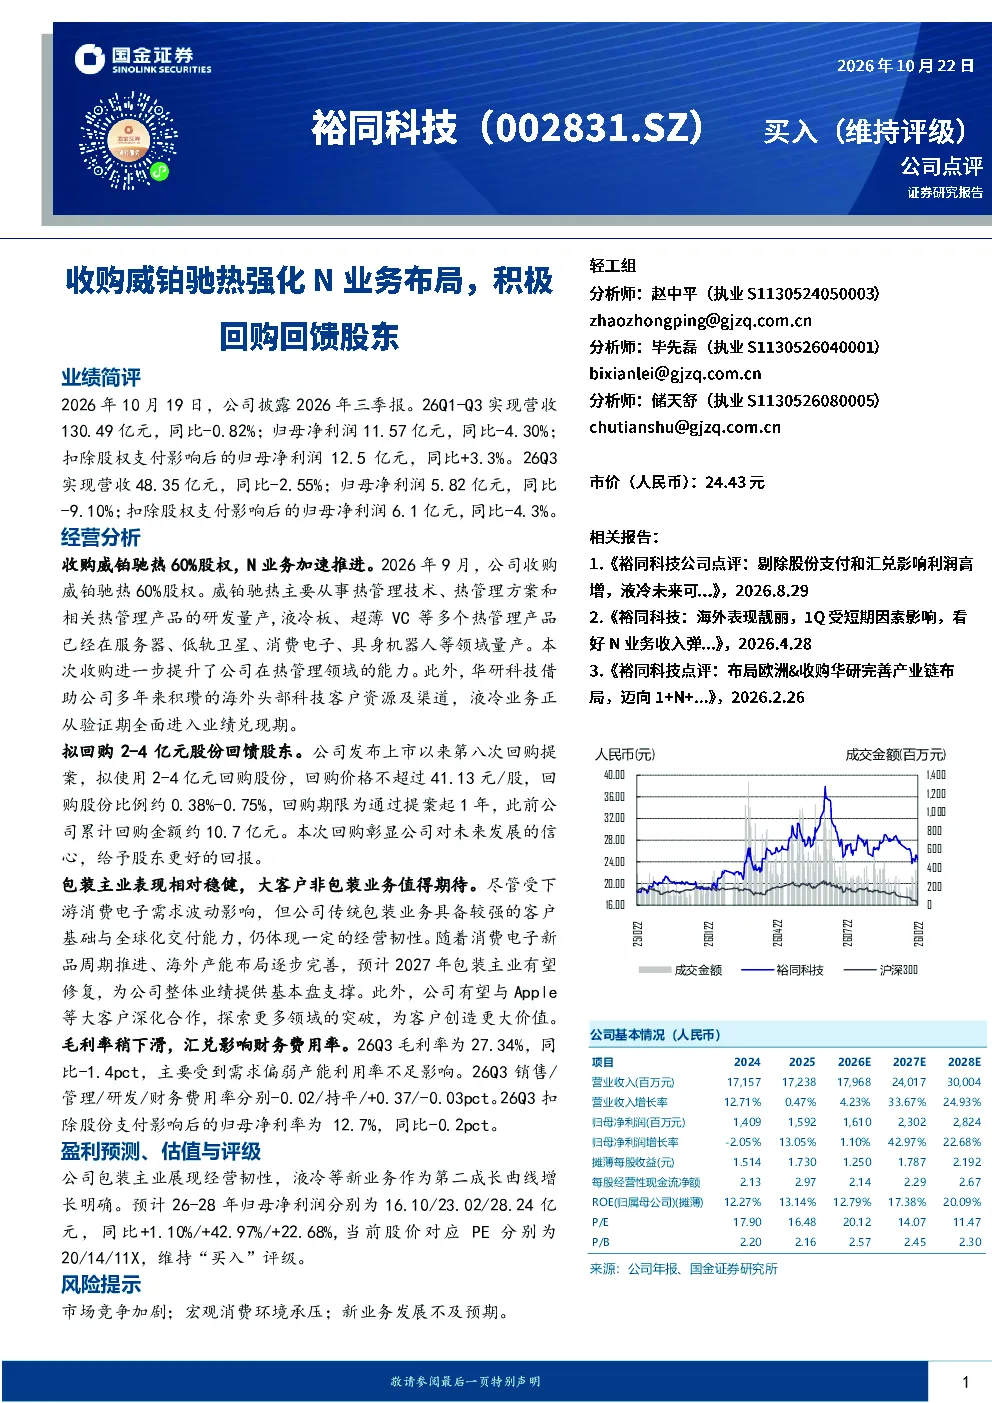
这份研报主要分析了华研科技收购威铂驰热60%股权对N业务(热管理)的强化布局,以及公司积极回购股份回馈股东的举措。报告详细解读了公司2026年前三季度的业绩表现,包括营收、净利润等关键数据,并探讨了收购威铂驰热如何加速液冷业务进入业绩兑现期。此外,研报还分析了公司包装业务的表现、财务指标变化,以及未来几年的盈利预测和估值评级。
当前热管理赛道的发展趋势如何?
当前热管理赛道正快速发展,尤其在服务器、低轨卫星等高端领域需求旺盛。随着电子设备性能提升和散热要求的提高,液冷技术逐渐替代传统风冷。华研科技通过收购威铂驰热,获得了液冷板、超薄VC等核心技术,并借助海外客户资源,使液冷业务进入业绩兑现期。未来,随着5G、AI等技术的普及,热管理需求将持续增长,该赛道前景广阔。
研报对华研科技的重点分析方向是什么?
研报重点分析了华研科技的业务拓展策略,特别是收购威铂驰热对N业务(热管理)的推进作用。报告详细阐述了威铂驰热的技术优势和应用领域,以及华研科技如何借助其海外客户资源实现液冷业务的商业化。此外,研报还关注了公司股东回报政策,如拟回购2-4亿元股份,以及包装主业的经营韧性和未来修复潜力。
当前市场对华研科技的整体判断是怎样的?
当前市场对华研科技的整体判断较为积极。公司通过收购威铂驰热强化了N业务布局,展现了向热管理领域拓展的决心。虽然2026年前三季度业绩略有下滑,但扣除股权支付影响后归母净利润同比有所增长。报告预计公司2026-2028年归母净利润将稳步提升,当前股价对应PE处于合理区间,维持“买入”评级。不过,市场也关注其主业受消费电子需求波动的影响。
研报提示了哪些主要风险?
研报提示了三方面主要风险:一是市场竞争加剧,热管理领域竞争激烈可能影响公司市场份额;二是宏观消费环境承压,消费电子需求波动可能影响公司包装主业;三是新业务发展不及预期,N业务(热管理)的拓展效果存在不确定性。这些风险可能对公司未来业绩和估值产生一定影响,投资者需密切关注。