猜你想问
这份研报的核心内容是什么?
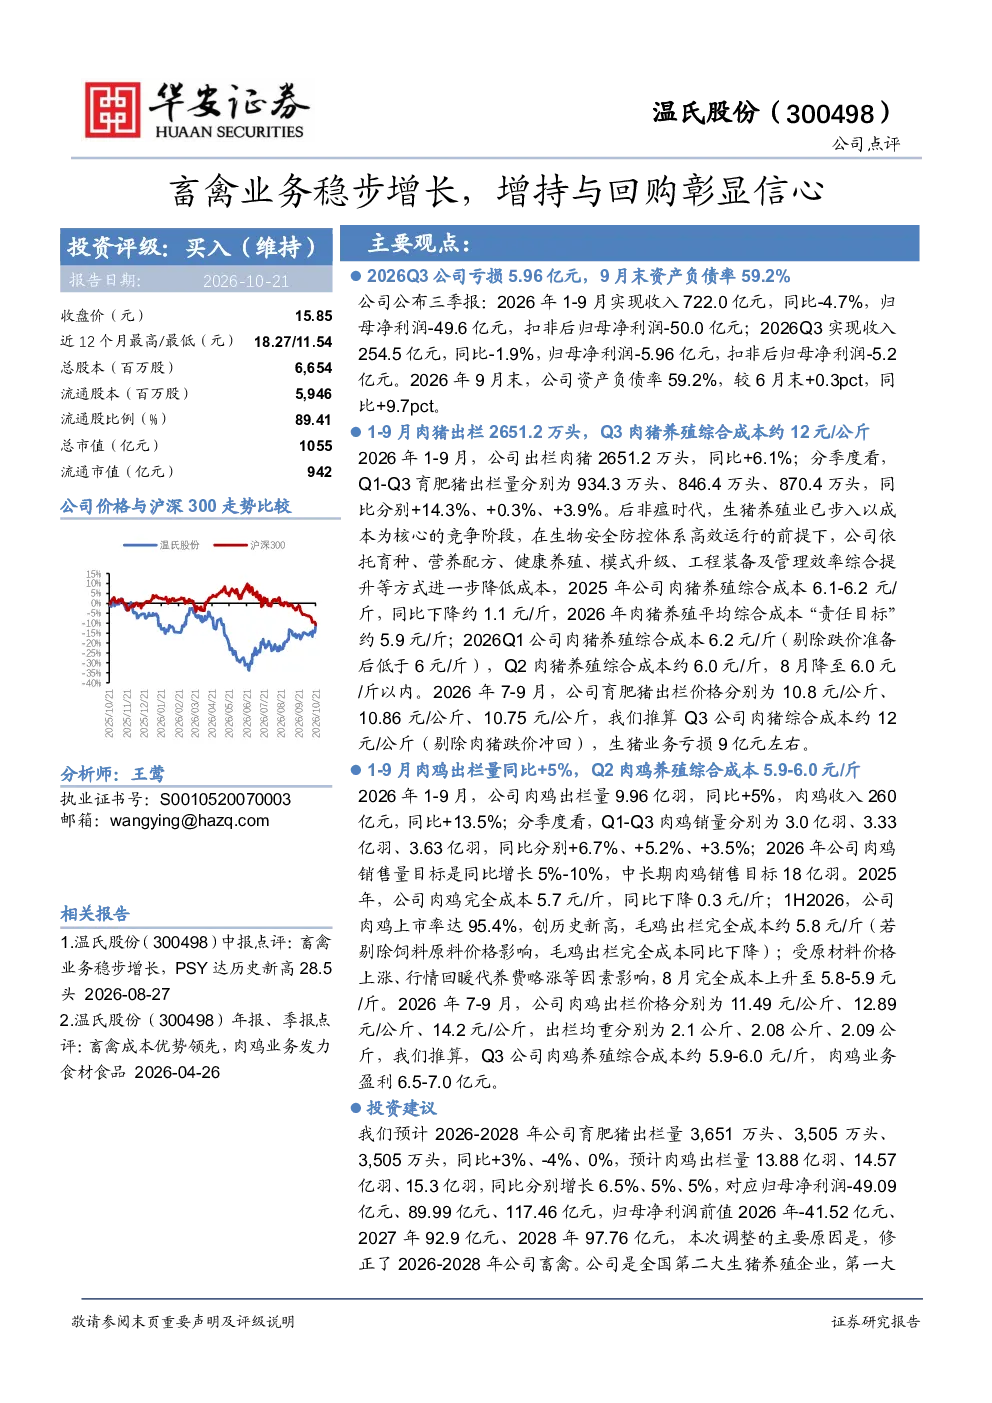
该研报分析温氏股份2026年1-9月业绩,收入722.0亿元同比-4.7%,归母净利润-49.6亿元。肉猪出栏2651.2万头同比+6.1%,但Q3亏损约9亿元。肉鸡出栏9.96亿羽同比+5%,收入260亿元同比+13.5%,盈利6.5-7.0亿元。公司持续降本增效,目标2026年肉猪成本约5.9元/斤。
畜禽行业未来发展趋势如何?
温氏股份肉猪业务1-9月出栏量增长6.1%,但Q3仍亏损,公司正通过持续降本增效应对成本压力,目标2026年肉猪成本约5.9元/斤。肉鸡业务表现良好,出栏量增长5%,上市率达95.4%,盈利能力强。整体看,行业需关注成本控制、疫病防控及市场周期性波动。
研报重点分析了哪些方面?
研报重点分析了温氏股份肉猪和肉鸡业务的经营情况。肉猪方面关注出栏量增长与成本控制,肉鸡方面关注高盈利能力和上市率提升。同时,报告评估了公司资产负债率及未来业绩预期,指出2026-2028年肉猪出栏量将稳中有降,肉鸡出栏量持续增长,归母净利润预计逐步改善。
当前市场对温氏股份的评价如何?
温氏股份当前面临肉猪业务亏损的挑战,但肉鸡业务表现亮眼,公司实控人近亲属增持及回购计划彰显长期信心。报告预计未来三年肉鸡业务将保持增长,公司整体盈利能力有望逐步修复。市场需关注公司成本控制成效及行业周期性风险。
研报提示了哪些主要风险?
研报提示的主要风险包括:畜禽疫情可能影响养殖安全;鸡价和猪价上涨可能晚于预期,影响公司盈利;产业政策调整可能带来经营压力。此外,公司资产负债率较去年同期有所上升,需关注偿债能力。这些因素可能对公司业绩产生不利影响。
你可能感兴趣
聚焦电动智能化主航道,回购与增持彰显长期信心
机械设备开源证券2023-08-04
三季度发电量同比增长141.75%,回购与增持彰显发展信心
公用事业国信证券2023-10-26
发布大额增持与回购计划,彰显长期发展信心
电子设备国金证券2024-10-20
定增加码半导体与散热业务,控股股东增持彰显信心
信息技术华鑫证券2025-12-07
股权激励+业务结构调整影响短期业绩,母公司与董事长增持彰显长期信心
华安证券2024-02-04
高管增持彰显经营信心,车端与机器人业务带来业绩确定性和成长性
交通运输国信证券2023-12-22
事件点评:控股股东增持彰显长期发展信心,25Q1业务量稳步增长
交通运输民生证券2025-05-08
业绩稳步增长,管理层及核心团队增持彰显信心
信息技术中邮证券2018-07-09
业绩稳步增长符合预期,控股股东增持彰显对公司发展信心
公用事业德邦证券2023-10-30
业绩稳步增长,持续增持彰显信心
国投证券(香港)2026-04-02