猜你想问
马来西亚2027年预算案中的外国融资协议印花税政策有哪些主要变化?
马来西亚2027年预算案针对外国融资协议印花税的主要变化包括:将RM70,001至RM100,000档次的个人所得税税率从19%降至18%,新增RM100,001至RM150,000档次税率为24%,并调整了其他档次的税率。这些调整旨在优化税制结构,减轻企业负担,同时促进经济发展。具体税率档次及变化如下:RM0至RM70,000为0%,RM70,001至RM100,000为18%,RM100,001至RM200,000为25%,RM200,001至RM600,000为28%,RM600,001以上为30%。这些变化将自2027年评估起生效,为企业提供更稳定的税收环境。
轻工制造行业在马来西亚2027年预算案中的发展趋势如何?
轻工制造行业在马来西亚2027年预算案中的发展趋势主要体现在税收优惠政策的延续和优化上。预算案中提出的小微企业所得稅稅率審查,将第一档税率从15%降至14%,第二档税率从17%降至16%,有助于降低轻工制造企业的运营成本。此外,小型价值资产资本化费用评估的提案,将每项资产价值提高到RM3,000,非MSME年度限额提高到RM30,000,进一步减轻企业财务压力。这些政策旨在支持轻工制造行业的转型升级,提升行业竞争力,促进产业可持续发展。轻工制造企业可关注这些政策变化,合理利用税收优惠,优化资源配置,推动业务发展。
马来西亚2027年预算案重点关注了哪些分析方向?
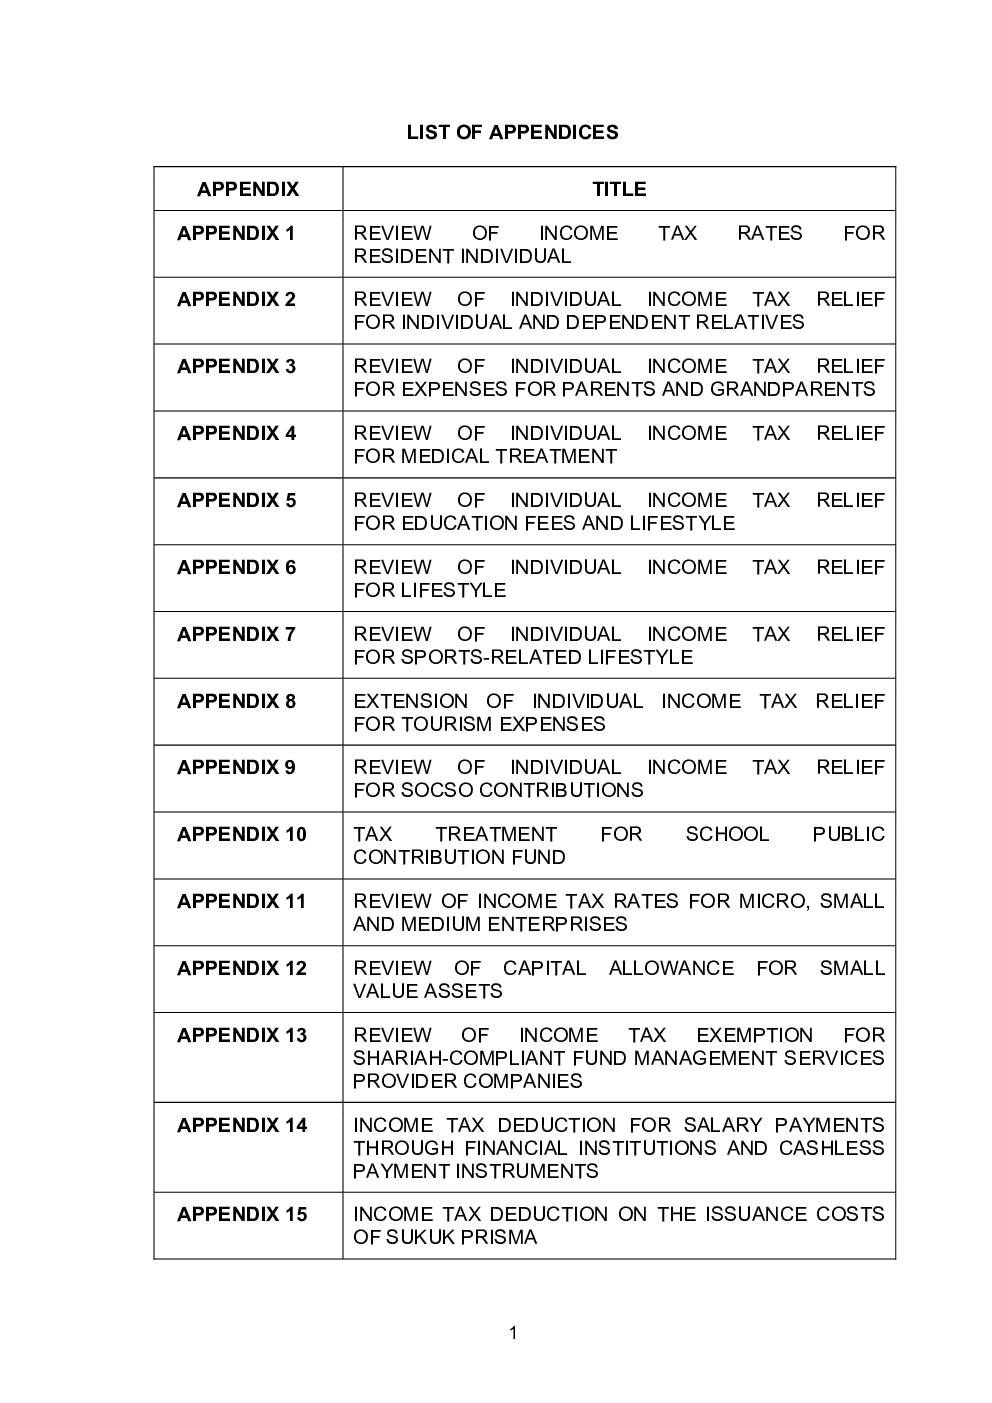
马来西亚2027年预算案重点关注了个人所得税税率调整、税收减免政策优化、小微企业扶持以及特定行业的税收优惠政策等方面。在个人所得税方面,预算案提出了税率档次调整和减免额度提高的提案,旨在减轻居民税负,促进消费。在税收减免政策方面,预算案扩大了个人医疗费用、教育费用、个人生活税务减免等领域的覆盖范围,并提出了针对养老护理服务、娱乐税、文化娱乐职责豁免等领域的改进措施。此外,预算案还针对小微企业、航运公司、绿色技术、股权众筹等行业提出了税收优惠政策,以支持产业升级和经济发展。这些分析方向体现了马来西亚政府优化税制结构、促进经济增长的政策导向。
马来西亚当前的市场现状如何受到2027年预算案的影响?
马来西亚当前的市场现状受到2027年预算案的多方面影响。个人所得税税率的调整和税收减免政策的优化,将刺激居民消费和企业投资,促进经济增长。小微企业稅率的降低和小型价值资产资本化费用的提高,将减轻轻工制造等行业的运营成本,提升市场活力。此外,针对航运公司、绿色技术、股权众筹等行业的税收优惠政策,将推动相关产业的快速发展,形成新的经济增长点。然而,预算案中部分政策的生效时间较晚,如部分税收减免政策的延期至2027年评估起,短期内市场可能仍面临不确定性。企业需关注政策变化,合理规划财务,以适应新的市场环境。
马来西亚2027年预算案存在哪些潜在风险提示?
马来西亚2027年预算案中存在一些潜在风险提示。首先,部分税收优惠政策的有效期较长,如伊斯兰合规基金管理服务提供商公司的所得税免税期延长至2030年,可能增加财政负担,需关注政策可持续性。其次,预算案中部分政策的实施细则尚未明确,如通过金融机构和电子支付工具支付工资的所得税减免,可能引发执行层面的争议,需关注政策落地风险。此外,预算案中部分提案的适用条件较为严格,如雇主代员工偿还国家高等教育基金会贷款的税收减免,可能限制政策受益范围,需关注政策公平性。企业需关注这些潜在风险,做好应对措施,以降低政策变化带来的不确定性。