猜你想问
纯碱玻璃10月供需情况如何?
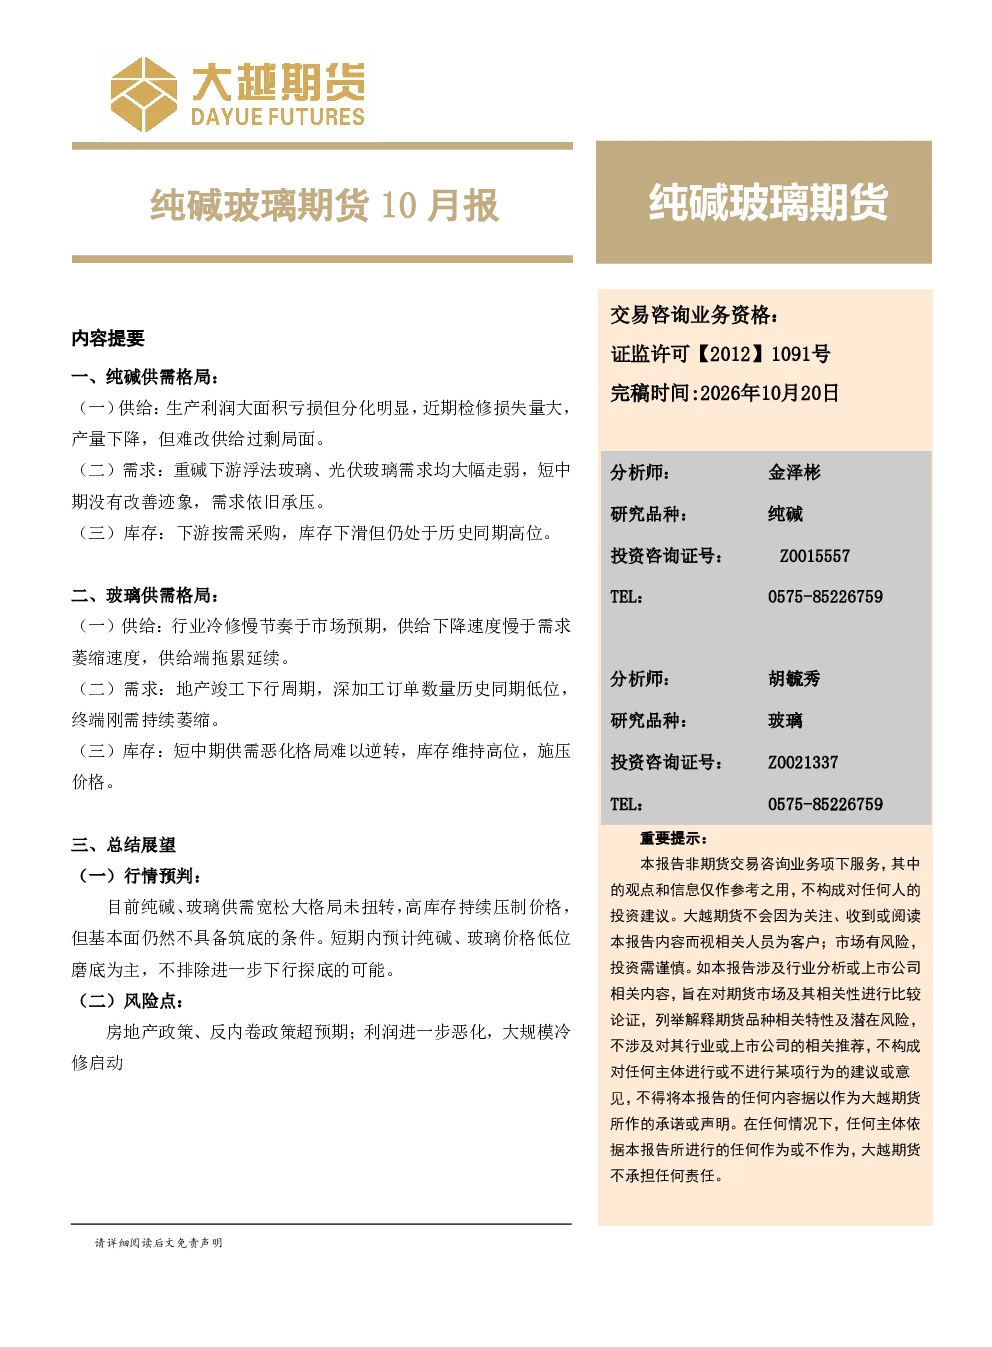
报告显示纯碱行业生产利润大面积亏损,但天然碱仍有盈利。9月产量下降至295.79万吨,同比下降10.47%,产能利用率72.47%。检修损失量同比增加214.85万吨。需求端,浮法玻璃和光伏玻璃需求大幅走弱,库存虽下降但仍是历史同期高位。玻璃行业全行业亏损,减产不及预期,9月底开工率67.24%,库存6985.68万重箱,仍是历史同期高位。
纯碱玻璃行业未来发展趋势?
纯碱和玻璃行业供需宽松格局未扭转,高库存持续压制价格。地产竣工大幅下滑,深加工企业订单历史低位。企业冷修进度缓慢,基本面仍不具备筑底条件。未来价格低位磨底为主,不排除进一步下行探底。
本报告重点分析了哪些方面?
报告重点分析了纯碱和玻璃的供需格局。纯碱方面,考察了生产利润、产量变化、检修情况、库存水平及下游需求。玻璃方面,分析了开工率、日熔量、库存水平及地产和深加工需求。同时评估了行业风险点,如房地产政策变化和利润恶化。
当前纯碱玻璃市场现状如何?
当前纯碱和玻璃市场均处于供大于求的状态。纯碱行业亏损严重,产量下降但库存仍高;玻璃行业开工率低,库存高企,地产需求崩塌。基本面疲软,价格受库存压制,短期内低位震荡为主。
本报告提示了哪些风险?
报告提示的风险包括房地产政策超预期变化和反内卷政策影响。此外,利润进一步恶化可能导致大规模冷修启动,加剧行业供需矛盾。当前市场基本面未改善,价格下行压力持续存在。
你可能感兴趣
【纯碱玻璃10月报】政策利好不断,需求有待改善
银河期货2024-09-30
玻璃纯碱期货与期权2025年3月月报:玻璃需求或季节性改善 纯碱过剩难因检修而缓解
方正中期期货2025-03-02
纯碱玻璃期货9月报
大越期货2026-09-02
纯碱玻璃期货月报:短期情绪回落,政策利好可待
国元期货2024-05-28
纯碱玻璃期货月报:纯碱供应减量 玻璃需求不稳
国元期货2024-04-28
纯碱玻璃期货月报:5月纯碱检修加码,玻璃或延续偏弱
国元期货2025-04-29
方正中期玻璃纯碱期货与期权2024年9月月报:玻碱连创新低 本利循环压缩
方正中期期货2024-08-25
国信期货玻璃、纯碱月报:基本面定价,价格偏弱震荡
国信期货2025-10-27
格林大华纯碱、玻璃期货月报
格林大华期货2025-06-06
国信期货玻璃、纯碱月报:基本面定价,价格偏弱震荡
基础化工国信期货2025-08-24