猜你想问
软通动力2026年营收增长主要来自哪些业务?
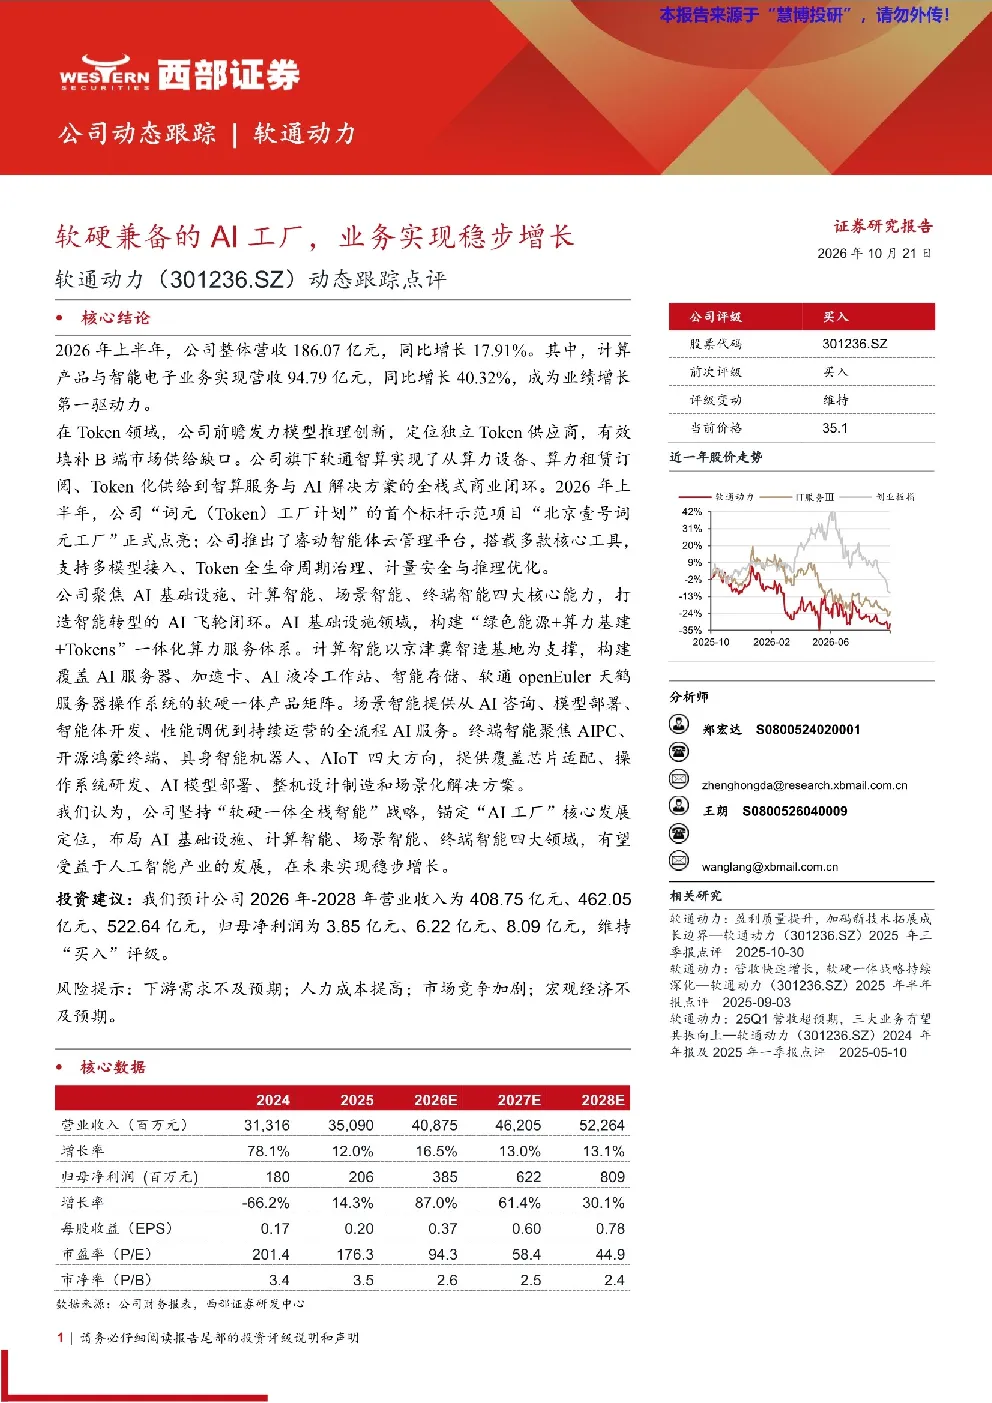
软通动力2026年上半年整体营收186.07亿元,同比增长17.91%,主要增长驱动力是计算产品与智能电子业务,营收94.79亿元,同比增长40.32%。公司在Token领域定位为独立供应商,推出软通智算平台,实现算力设备、算力租赁订阅、Token化供给到智算服务与AI解决方案的全栈式商业闭环。首个标杆项目“北京壹号词元工厂”已正式上线,推出睿动智能体云管理平台,支持多模型接入、Token全生命周期治理等。
软通动力在AI领域构建了哪些核心能力?
软通动力聚焦AI基础设施、计算智能、场景智能、终端智能四大核心能力,构建智能转型AI飞轮闭环。在AI基础设施方面,构建“绿色能源+算力基建+Tokens”一体化算力服务体系;在计算智能方面,以京津冀智造基地为支撑,覆盖AI服务器、加速卡等软硬一体产品矩阵;在场景智能方面,提供AI咨询、模型部署等全流程AI服务;在终端智能方面,聚焦AIPC、开源鸿蒙终端、具身智能机器人等,提供芯片适配、整机设计等服务。
AI行业的发展趋势如何?
AI行业正加速渗透至各行各业,推动产业智能化升级。软通动力作为AI基础设施和解决方案提供商,受益于AI算力需求持续增长。公司通过构建全栈式AI解决方案,覆盖从算力到应用的全链路,满足不同场景的AI需求。未来,AI与5G、大数据、云计算等技术融合将更加深入,AI基础设施作为底层支撑将迎来重要发展机遇。软通动力在Token领域的布局,也体现了其在AI算力生态中的前瞻性。
软通动力的市场现状如何?
软通动力在AI基础设施和智能电子领域具备较强的竞争力,计算产品与智能电子业务成为主要增长引擎。公司通过软通智算平台和睿动智能体云管理平台,构建了从算力设备到AI解决方案的全栈能力。在市场竞争方面,AI基础设施和智能电子领域参与者众多,竞争激烈。软通动力凭借其全栈式解决方案和Token领域的独特定位,逐步建立竞争优势。公司已获得多个标杆项目,如“北京壹号词元工厂”,展现了其市场拓展能力。
软通动力面临哪些风险?
软通动力面临的主要风险包括:下游需求不及预期,AI行业受宏观经济和行业景气度影响较大,可能导致客户采购需求下降;人力成本提高,AI技术研发和销售团队需要持续投入,人力成本上升可能压缩利润空间;市场竞争加剧,AI基础设施和智能电子领域竞争者众多,价格战和同质化竞争可能影响公司盈利能力;宏观经济不及预期,经济下行压力可能影响企业IT支出,进而影响公司业绩。