猜你想问
SpaceX 2026年Q3营收和利润表现如何?
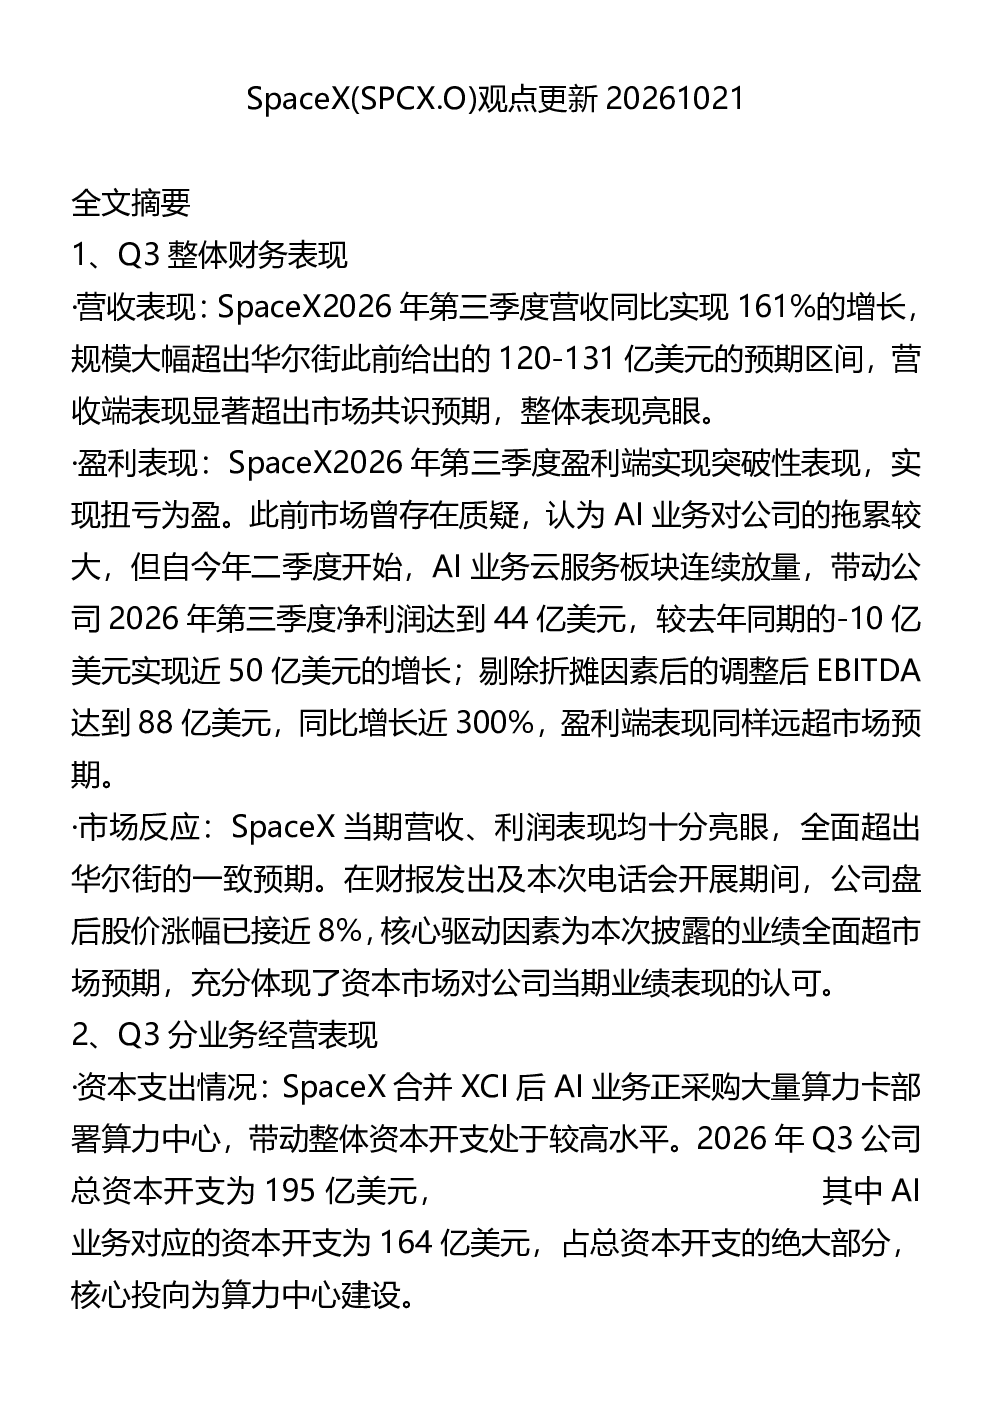
SpaceX 2026年第三季度营收同比增长161%,达到146亿美元,大幅超出华尔街预期。净利润达44亿美元,实现扭亏为盈,调整后EBITDA同比增长近300%,市场反应积极,盘后股价涨幅近8%
AI业务在SpaceX中的地位和未来规划是什么?
AI业务收入达76亿美元,同比增长超800%,首次超越星链成为第一大收入来源。未来计划年底部署2.5-3GW算力,明年底累计13GW,并计划2027年下半年发射太空算力卫星,降低单GW成本,TeraFab晶圆厂2028年Q3实现量产流片
星链业务的增长情况和未来部署计划?
星链业务收入53亿美元,同比增长70%,订阅用户达1360万,同比增长90%。单月ARPU提升至69美元。未来3年计划部署10万颗V3卫星,带宽提升至当前100倍
星舰发射业务的现状和未来频率计划?
发射业务收入18亿美元,保持稳定。星舰于9月正式服役部署第三代星链卫星。2027年计划每周发射1次(上半年),每周2次(下半年),路易斯安那州基地2029年建成20座发射塔,支持全年高频发射
SpaceX研报中提示的主要风险是什么?
合并事项存在不确定性,取决于特斯拉股东投票。虽然马斯克支持合并,但他在特斯拉仅20%投票权。此外,AI业务的高资本开支(164亿美元)和太空算力卫星发射的技术风险也是潜在关注点
你可能感兴趣
SpaceXSPCX.O观点更新3Q26电话会指引汇报及绩后观点更新20261021 原
未知机构2026-10-21
科技板块观点更新20261021 导读
未知机构2026-10-21
科技板块观点更新20261021
未知机构2026-10-21
国泰海通海外科技SpaceXSPCX.O业绩会更新...
未知机构2026-10-23
硅谷产业更新20261021
未知机构2026-10-21
硅谷产业更新20261021 导读
未知机构2026-10-21
汽车机器人行业更新20261021 原文
未知机构2026-10-21
每日精选研报-20261021
综合发现报告2026-10-21
密尔克卫20261021
未知机构2026-10-21
双环传动20261021
未知机构2026-10-21