猜你想问
铅价近期走势如何?
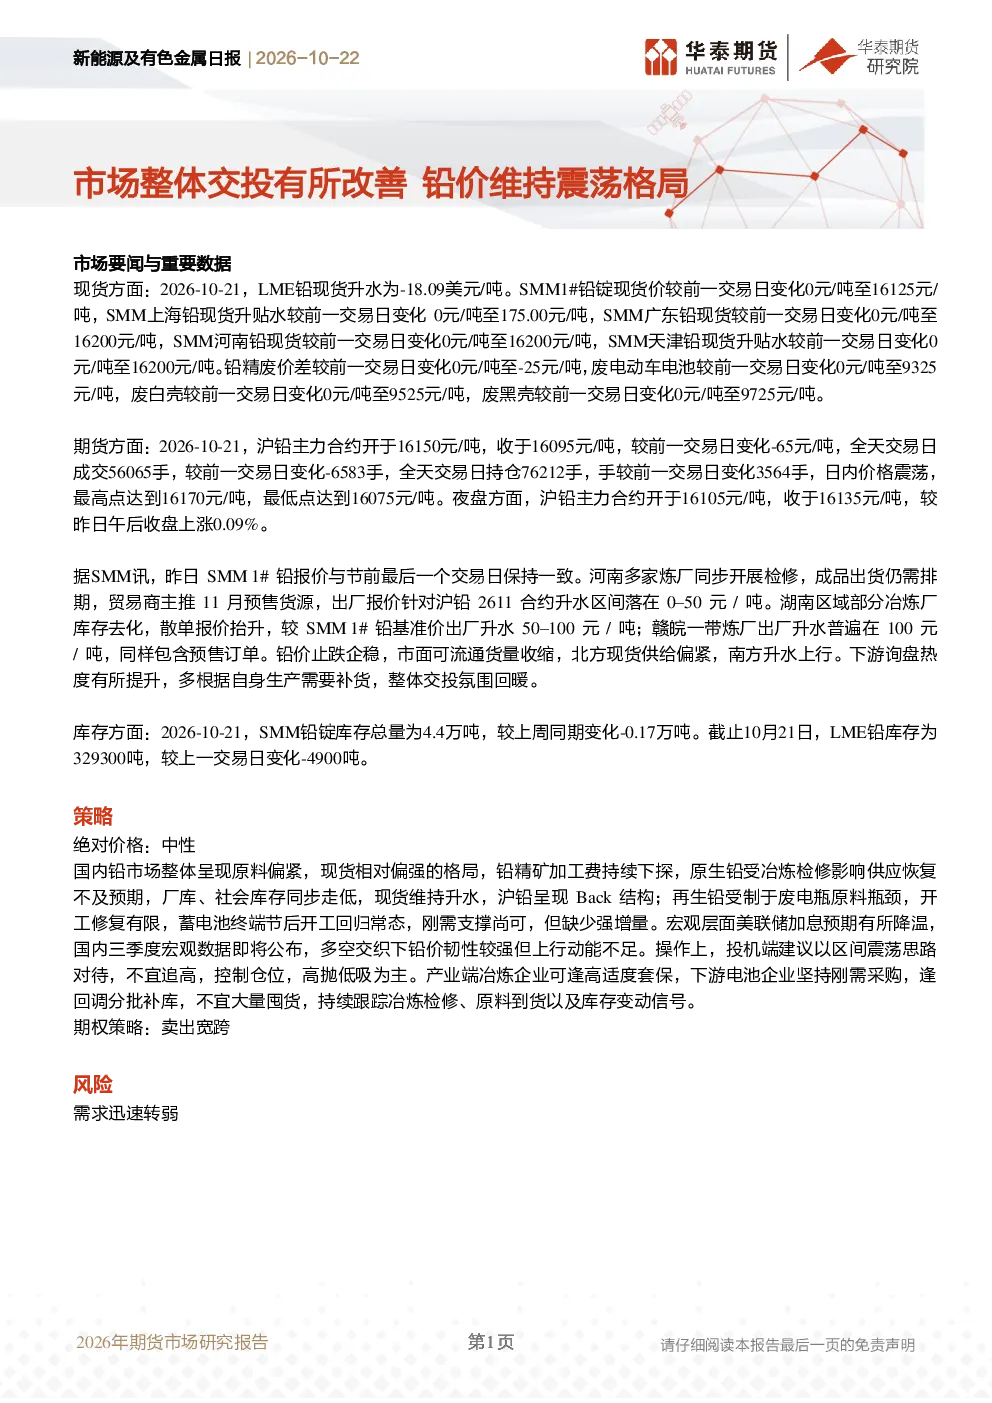
根据最新数据,铅价呈现震荡格局。LME铅现货升水为-18.09美元/吨,SMM1#铅锭现货价16125元/吨。沪铅主力合约收于16095元/吨,跌65元/吨。北方现货供给偏紧,南方升水上行,下游询盘热度提升,交投氛围回暖。库存方面,SMM铅锭库存减0.17万吨,LME铅库存减4900吨。铅价止跌企稳,但上行动能不足。
铅行业未来发展趋势?
国内铅市场原料偏紧,原生铅供应恢复不及预期,厂库、社会库存同步走低,沪铅呈Back结构。再生铅受废电瓶原料瓶颈,开工修复有限。蓄电池终端开工回归常态,刚需支撑尚可,但缺少强增量。宏观层面美联储加息预期降温,国内三季度宏观数据即将公布,多空交织影响铅价走势。
报告主要分析了哪些方面?
报告分析了铅现货、期货、库存及冶炼端情况。现货方面,河南炼厂检修,南方升水上行;期货方面,沪铅主力合约波动;库存方面,SMM及LME铅库存均有所下降。报告还关注了原料供应、下游需求及宏观环境对铅价的影响。
当前铅市场现状如何判断?
铅价止跌企稳,但市场整体交投仍显谨慎。北方现货供给偏紧,南方升水扩大,显示区域间价差扩大。下游询盘热度提升,但采购行为较为理性。原料端铅精矿加工费持续下探,原生铅供应压力较大。再生铅开工受限,对市场支撑作用有限。
研报提示的主要风险有哪些?
报告提示的主要风险在于需求转弱。虽然当前下游刚需支撑尚可,但若蓄电池行业景气度下降或宏观环境恶化,可能导致需求迅速转弱,对铅价形成压力。此外,冶炼端检修、原料到货及库存变动也是需持续关注的因素。
你可能感兴趣
新能源及有色金属日报:市场交投相对清淡 铅价预计维持震荡格局
华泰期货2025-12-31
新能源及有色金属日报:市场交投愈发清淡 铅价维持震荡格局
华泰期货2026-07-30
新能源及有色金属日报:市场整体活跃度仍较差 铅价维持震荡格局
华泰期货2026-06-26
新能源及有色金属日报:现货市场买卖双方交投两淡 铅价维持偏弱格局
华泰期货2026-07-02
新能源及有色金属日报:现货成交略有回暖 铅价整体仍维持震荡格局
华泰期货2026-03-24
新能源及有色金属日报:市场交投趋于清淡 铜价维持震荡格局
华泰期货2025-11-28
新能源及有色金属日报:现货成交有所改善 但铅价仍陷震荡格局
华泰期货2026-08-18
新能源及有色金属日报:市场成交相对偏低,铅价维持震荡格局
有色金属华泰期货2025-09-11
新能源及有色金属日报:市场观望情绪仍相对较重 铅价或维持震荡格局
华泰期货2026-02-26
新能源及有色金属日报:市场成交转淡 铅价维持震荡格局
华泰期货2025-09-30