猜你想问
国债期货最新走势如何?
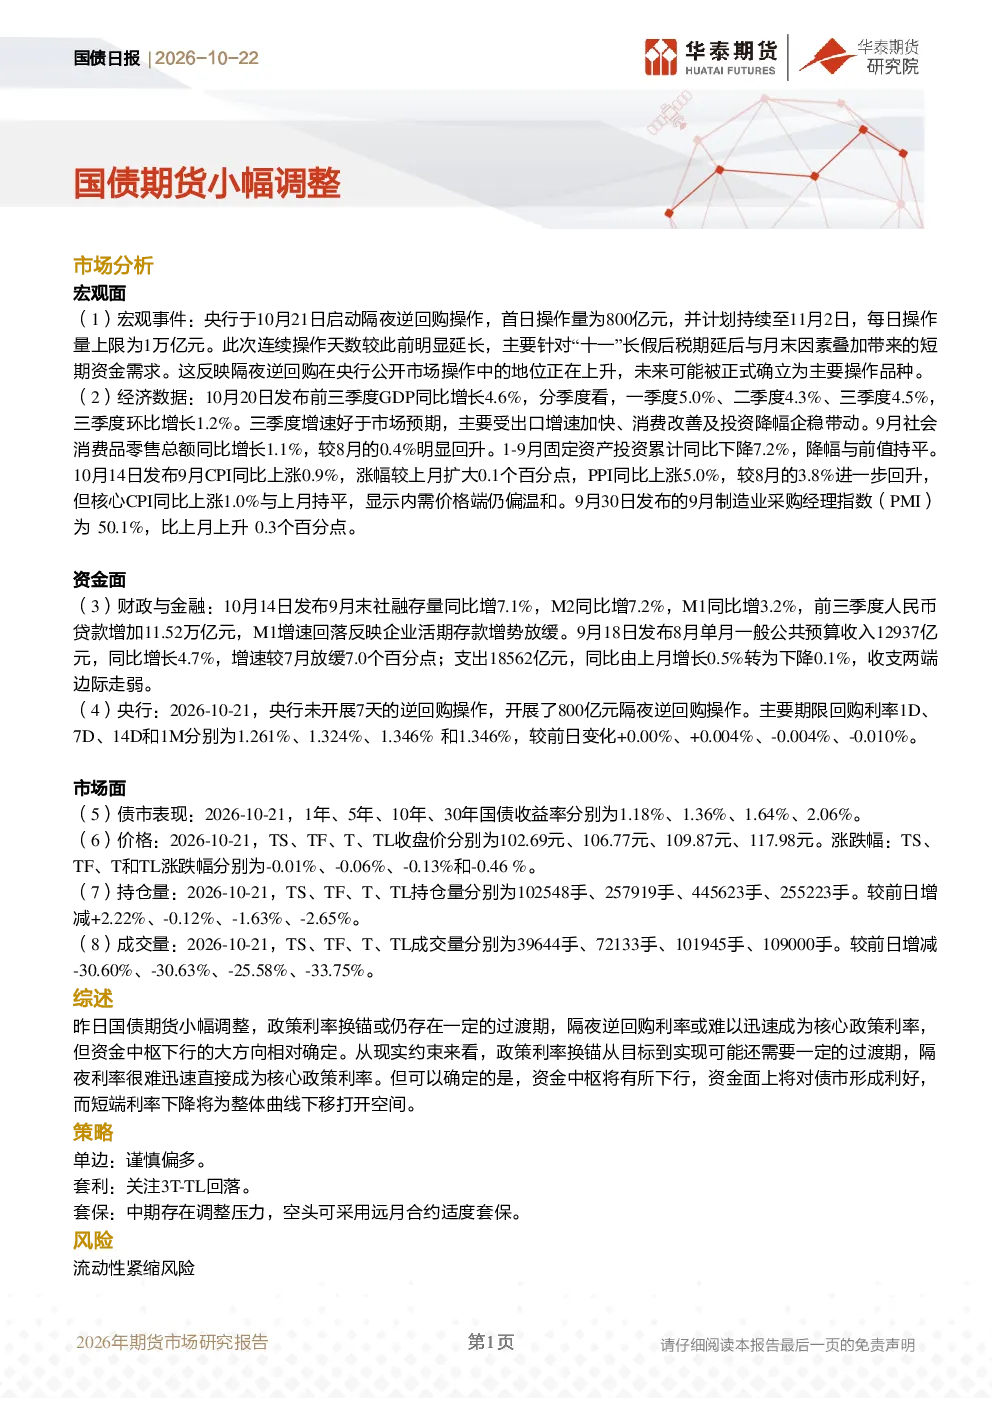
国债期货小幅调整,10月21日1年期、5年期、10年期、30年期国债收益率分别为1.18%、1.36%、1.64%、2.06%。TS、TF、T、TL收盘价分别为102.69元、106.77元、109.87元、117.98元,涨跌幅分别为-0.01%、-0.06%、-0.13%、-0.46%。持仓量较前日增减+2.22%、-0.12%、-1.63%、-2.65%,成交量较前日增减-30.60%、-30.63%、-25.58%、-33.75%。
当前宏观经济形势对债市有何影响?
前三季度GDP同比增长4.6%,三季度增速好于预期,主要受出口、消费及投资带动。9月CPI同比上涨0.9%,PPI同比上涨5.0%,核心CPI同比上涨1.0%,显示内需价格端仍偏温和。9月制造业PMI为50.1%,比上月上升0.3个百分点。9月末社融存量同比增7.1%,M2同比增7.2%,M1同比增3.2%,M1增速回落反映企业活期存款增势放缓。8月一般公共预算收入同比增长4.7%,支出同比下降0.1%,收支两端边际走弱。这些数据共同影响债市,政策利率换锚仍存在过渡期,资金中枢下行方向相对确定。
报告对国债期货市场的分析重点是什么?
报告分析国债期货小幅调整,政策利率换锚从目标到实现需要过渡期,隔夜利率短期内难以直接成为核心政策利率,但资金中枢将下行,对债市形成利好。单边策略建议谨慎偏多,套利关注3T-TL回落,套保建议空头可采用远月合约适度套保。
当前国债市场存在哪些风险因素?
报告提示当前国债市场存在流动性紧缩风险。央行公开市场操作中,隔夜逆回购在地位上升但短期内难以成为核心政策利率,资金中枢下行方向相对确定。政策利率换锚的过渡期可能带来不确定性,需要关注资金面的变化对债市的影响。
如何理解政策利率换锚对债市的影响?
政策利率换锚从目标到实现需要过渡期,短期内隔夜逆回购利率难以迅速成为核心政策利率,但资金中枢下行方向相对确定。这一过程对债市形成利好,但具体影响需要关注央行公开市场操作的持续变化以及资金面的整体走势。