猜你想问
沥青短期窄幅震荡的原因是什么?
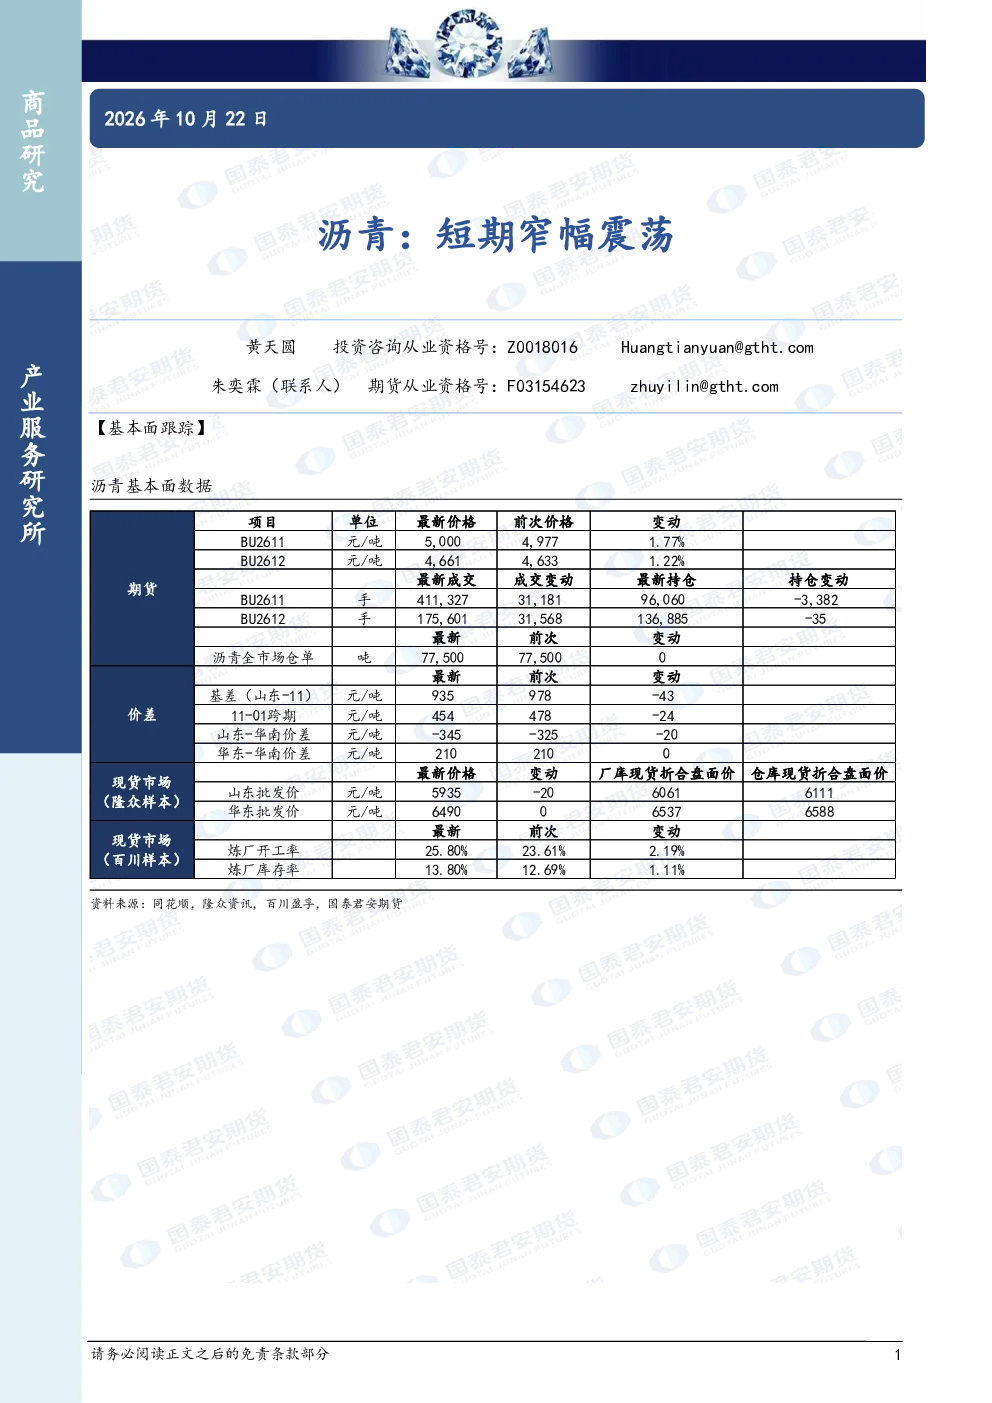
沥青短期窄幅震荡主要受供应端和需求端双重因素影响。供应端方面,2026年10月地方炼厂沥青排产计划为85万吨,11月计划增至95万吨,但同比去年减少36万吨,显示炼厂排产压力有所缓解。同时,部分炼厂转产渣油或停产沥青,导致供应量相对低位。库存方面,截至2026年10月19日,国内沥青厂库库存38.8万吨,较10月15日减少1.3万吨,降幅3.2%,同比减少48.9%。山东地区库存减少1.3万吨,主因炼厂转产及停产。社会库存同样呈现去化趋势,截至2026年10月19日41.4万吨,较10月15日减少1.0万吨,降幅2.4%,同比减少70.3%。需求端方面,本周去库速度放缓,终端项目受天气及价格走跌影响,刚需为主,市场观望情绪加重。整体来看,库存压力减轻但需求动能不足,导致短期市场维持窄幅震荡。
沥青行业未来发展趋势如何?
沥青行业未来发展趋势需关注供需两端变化。供应端,地方炼厂排产计划虽环比增加,但同比减少,显示行业整体产能压力未显著提升。炼厂转产渣油或停产沥青的行为可能持续影响沥青供应量。库存方面,厂库和社会库存持续去化,但去库速度放缓,表明市场库存压力逐步缓解,但需求恢复仍需时间。需求端,终端项目受天气及价格影响,刚需为主,市场观望情绪浓厚。长期来看,沥青行业需关注宏观经济对基建投资的支撑力度,以及新能源交通发展对传统沥青需求的潜在替代效应。短期市场预计维持窄幅震荡,需持续跟踪炼厂排产动态及终端项目开工情况。
本报告重点分析了哪些方面?
本报告重点分析了沥青市场的供需平衡及库存动态。供应端,详细追踪了2026年10月及11月地方炼厂的沥青排产计划,对比同比数据,显示行业产能压力有所缓解。同时,关注了炼厂转产渣油或停产沥青的行为对供应量的影响。库存端,报告分析了厂库和社会库存的去化情况,截至2026年10月19日,厂库库存38.8万吨,较10月15日减少1.3万吨,降幅3.2%;社会库存41.4万吨,减少1.0万吨,降幅2.4%。需求端,报告指出终端项目受天气及价格影响,去库速度放缓,市场观望情绪加重。整体结论为短期沥青市场呈现窄幅震荡走势。
当前沥青市场现状如何判断?
当前沥青市场现状呈现供需双弱格局下的窄幅震荡。供应端,炼厂排产计划环比增加但同比减少,部分炼厂转产或停产沥青,导致供应量相对低位。库存端,厂库和社会库存持续去化,截至2026年10月19日,厂库库存38.8万吨,社会库存41.4万吨,同比降幅显著,显示库存压力已大幅减轻。需求端,终端项目受天气及价格影响,刚需为主,去库速度放缓,市场观望情绪浓厚。整体来看,供应收缩叠加库存去化,但需求动能不足,市场缺乏明确方向,预计短期维持窄幅震荡。需持续关注天气变化及价格走势对需求的影响。
沥青市场存在哪些风险提示?
沥青市场主要风险点包括供需两端的不确定性。供应端风险,炼厂转产渣油或停产沥青的行为可能突然变化,影响沥青供应量;地方炼厂排产计划受原油成本及市场情绪影响,存在波动可能。需求端风险,终端项目开工受天气影响较大,若出现极端天气可能进一步抑制需求;价格走跌导致业者观望情绪加重,可能延缓需求恢复。此外,宏观经济波动对基建投资的支撑力度存在不确定性,可能影响沥青需求长期增长预期。市场整体库存压力虽减轻,但需求动能不足,需警惕市场情绪变化对价格的影响。