猜你想问
爱立信Q3财报的主要增长动力是什么?
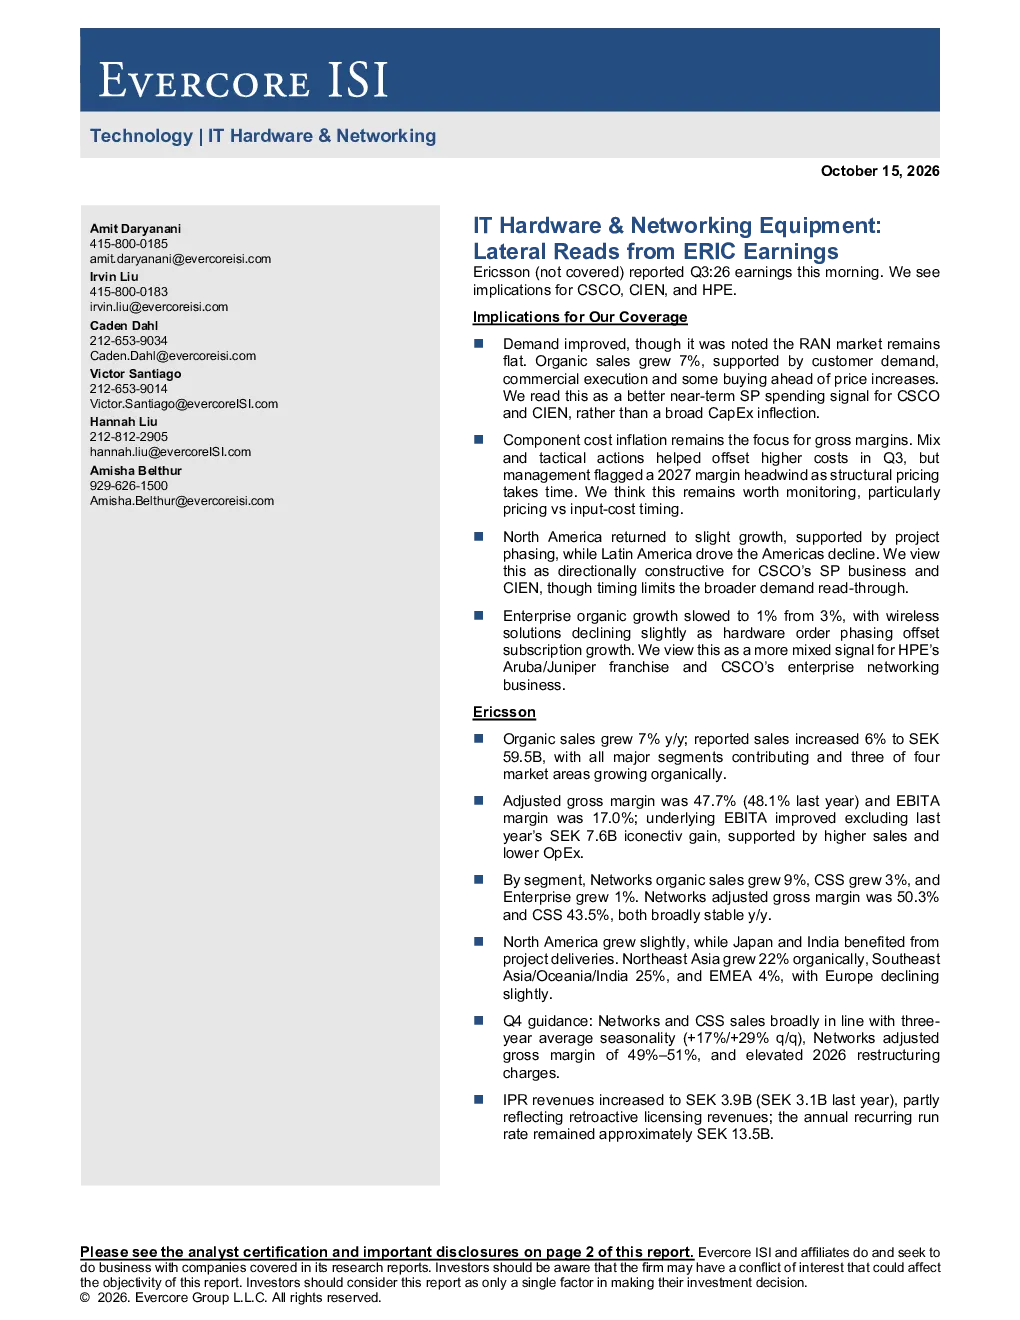
爱立信Q3财报显示,有机销售额增长7%主要得益于客户需求提升、商业执行优化以及提前采购带来的价格增长。具体来看,Networks部门增长9%,CSS部门增长3%,Enterprise部门增长1%。这些增长反映了市场对通信设备的持续需求,尤其是Networks部门的强劲表现,表明5G网络建设和技术升级仍在推动相关设备销售。
爱立信财报对通信设备行业发展趋势有何启示?
爱立信财报显示,通信设备行业正经历需求回暖,但成本通胀压力持续存在。RAN市场保持平稳,整体需求改善,但组件成本上涨导致调整后毛利率从去年同期的48.1%下降至47.7%。东北亚和东南亚市场增长显著,而欧洲和拉丁美洲表现分化。这些数据表明,行业增长呈现结构性分化,企业需关注成本控制和结构性定价调整,以应对长期毛利率压力。
爱立信财报重点分析了哪些细分市场?
爱立信财报重点分析了三个细分市场:Networks、CSS和Enterprise。其中,Networks部门表现最为突出,有机销售额增长9%,成为主要增长引擎;CSS部门增长3%,保持稳健;Enterprise部门增长放缓至1%,显示企业级市场增长面临挑战。地区方面,北美略有增长,东北亚和东南亚市场增长强劲,而欧洲和拉丁美洲表现疲软。这些数据揭示了不同市场和业务线的增长差异,为企业战略调整提供了参考。
从爱立信财报看当前通信设备市场现状如何?
爱立信财报显示,当前通信设备市场呈现需求改善与成本压力并存的现状。整体有机销售额增长7%,表明市场需求正在逐步恢复,但组件成本通胀导致毛利率承压。地区表现分化明显,北美和部分新兴市场增长较好,而欧洲和拉丁美洲面临下滑压力。企业级市场增长放缓,显示行业结构性变化。综合来看,市场处于复苏阶段,但企业需警惕成本和竞争带来的挑战。
爱立信财报提示了哪些投资风险?
爱立信财报提示的主要风险包括:成本通胀持续压力,可能导致2027年毛利率进一步下滑,因结构性定价需要时间;企业级市场增长放缓,对相关业务线构成挑战;地区表现分化,拉丁美洲等市场下滑可能影响整体业绩。此外,重组费用提升也增加了运营成本。投资者需关注这些风险因素,评估其对公司长期盈利能力的影响。