猜你想问
EM Sentiment Survey第25期报告核心内容是什么?
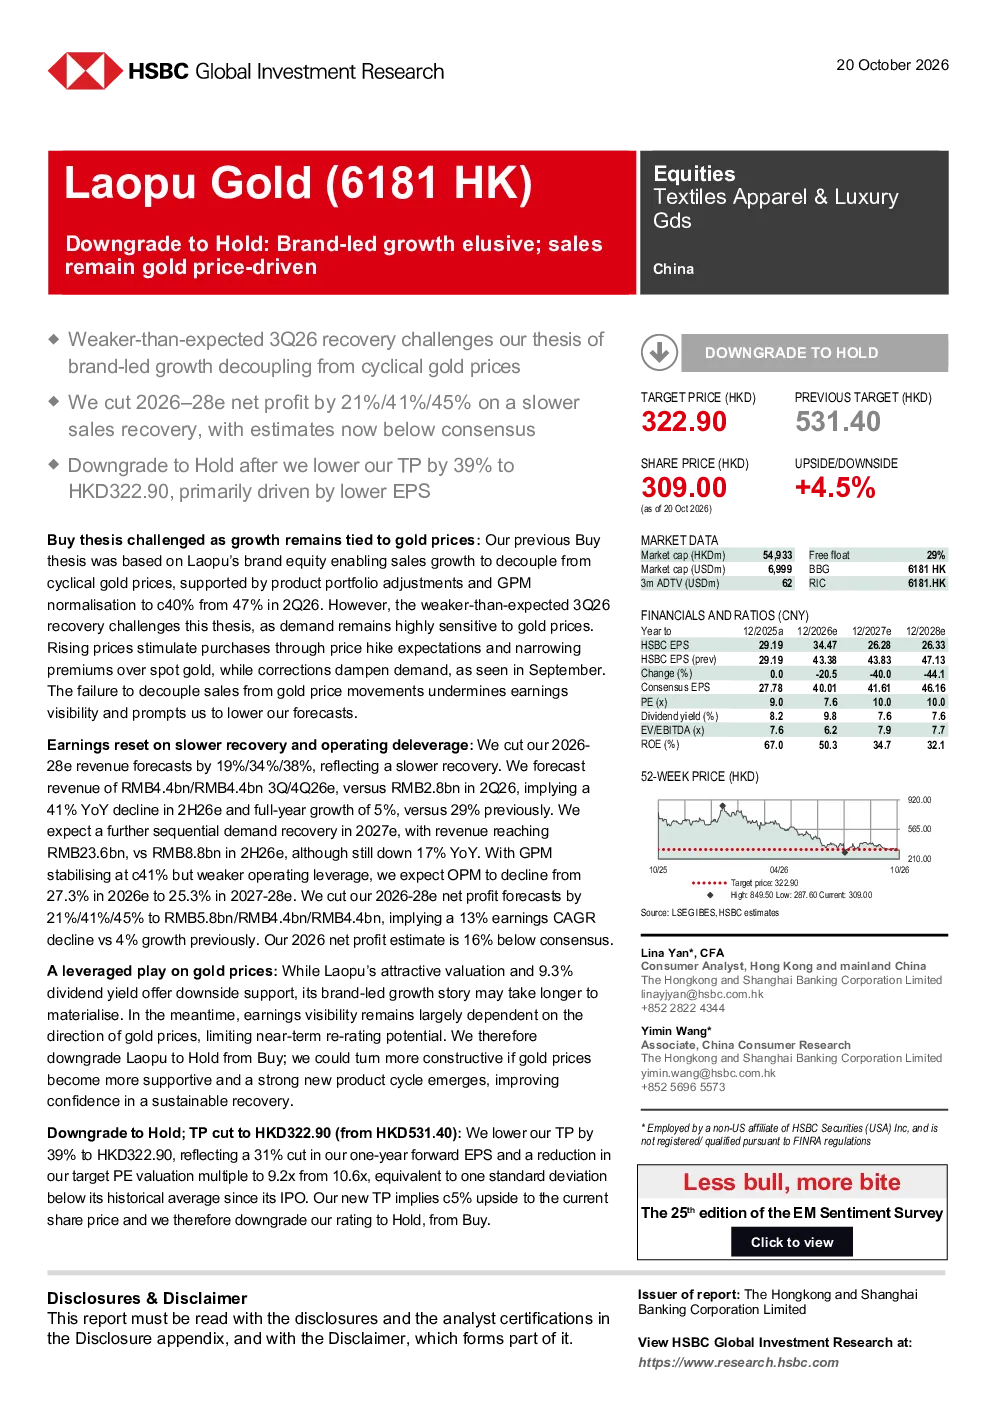
该报告指出海通证券将老凤祥评级从“买入”下调至“持有”,主要原因是其品牌驱动的增长策略难以实现,销售业绩仍受黄金价格周期性影响。报告强调第三季度黄金市场复苏不及预期,挑战了老凤祥品牌价值能够脱离黄金价格波动的原有逻辑,需求对金价高度敏感。
报告对老凤祥所在行业的发展趋势有何分析?
报告认为老凤祥的“品牌增长”故事可能需要更长时间兑现,当前业绩仍依赖金价波动,金价上涨刺激购买,回调则抑制需求。同时指出行业竞争加剧、产品创新不足等因素可能影响业绩表现,需关注金价波动对整体行业的影响。
报告重点分析了老凤祥的哪些方面?
报告重点分析了老凤祥的品牌驱动增长策略有效性、销售业绩与黄金价格的关联性、盈利能力变化趋势以及潜在风险因素。指出其品牌建设缓慢、经营杠杆减弱导致毛利率下降,需关注金价波动、政策变化等外部因素。
当前市场对老凤祥的判断是怎样的?
市场对老凤祥的判断需关注其业绩与金价的高度相关性,品牌价值尚未完全脱离黄金价格波动。报告指出其股价仍有约5%的潜在上行空间,但短期内估值重估可能性有限,需持续观察金价走势及品牌建设进展。
报告提示了哪些主要风险?
报告提示的主要风险包括金价波动、品牌建设缓慢、竞争加剧、产品创新不足以及政策变化等。这些因素可能影响老凤祥的业绩表现,需关注其应对策略及市场环境变化带来的不确定性。
你可能感兴趣
第25期EM情绪调查:更为谨慎,更多机会
信息技术汇丰证券2026-10-05
EM 情绪调查 第25期:更少乐观,更多风险
信息技术汇丰2026-10-21
第25期新兴市场情绪调查:更谨慎,更具冲击力
文化传媒汇丰证券2026-09-30
EM情绪调查第25期:印度业务量双位数增长 Parachute销量早期两位数增长 VAHO营收增长20%以上
汇丰证券2026-10-05
第25期 EM情绪调查:少些乐观,多些锋芒——印度国家钢铁政策2047愿景相关分析
钢铁汇丰证券2026-10-13
汇丰印度-EM情绪调查第25期:更多收紧政策对银行利好
金融汇丰证券资本(印度)2026-10-07
EM Sentiment Survey第25期:更谨慎,更多变
信息技术汇丰集团2026-10-13
南非EM情绪调查第25期:更少乐观,更多不确定性
信息技术汇丰证券2026-10-05
拉丁美洲金融: lesser bull,更多亮点——EM情绪调查第25期
金融汇丰证券(美国)2026-09-30
汇丰2026年第25期新兴市场情绪调查:更审慎乐观,更多变化
文化传媒汇丰证券2026-10-05