猜你想问
汇丰印度-EM情绪调查第25期报告主要分析了哪些内容?
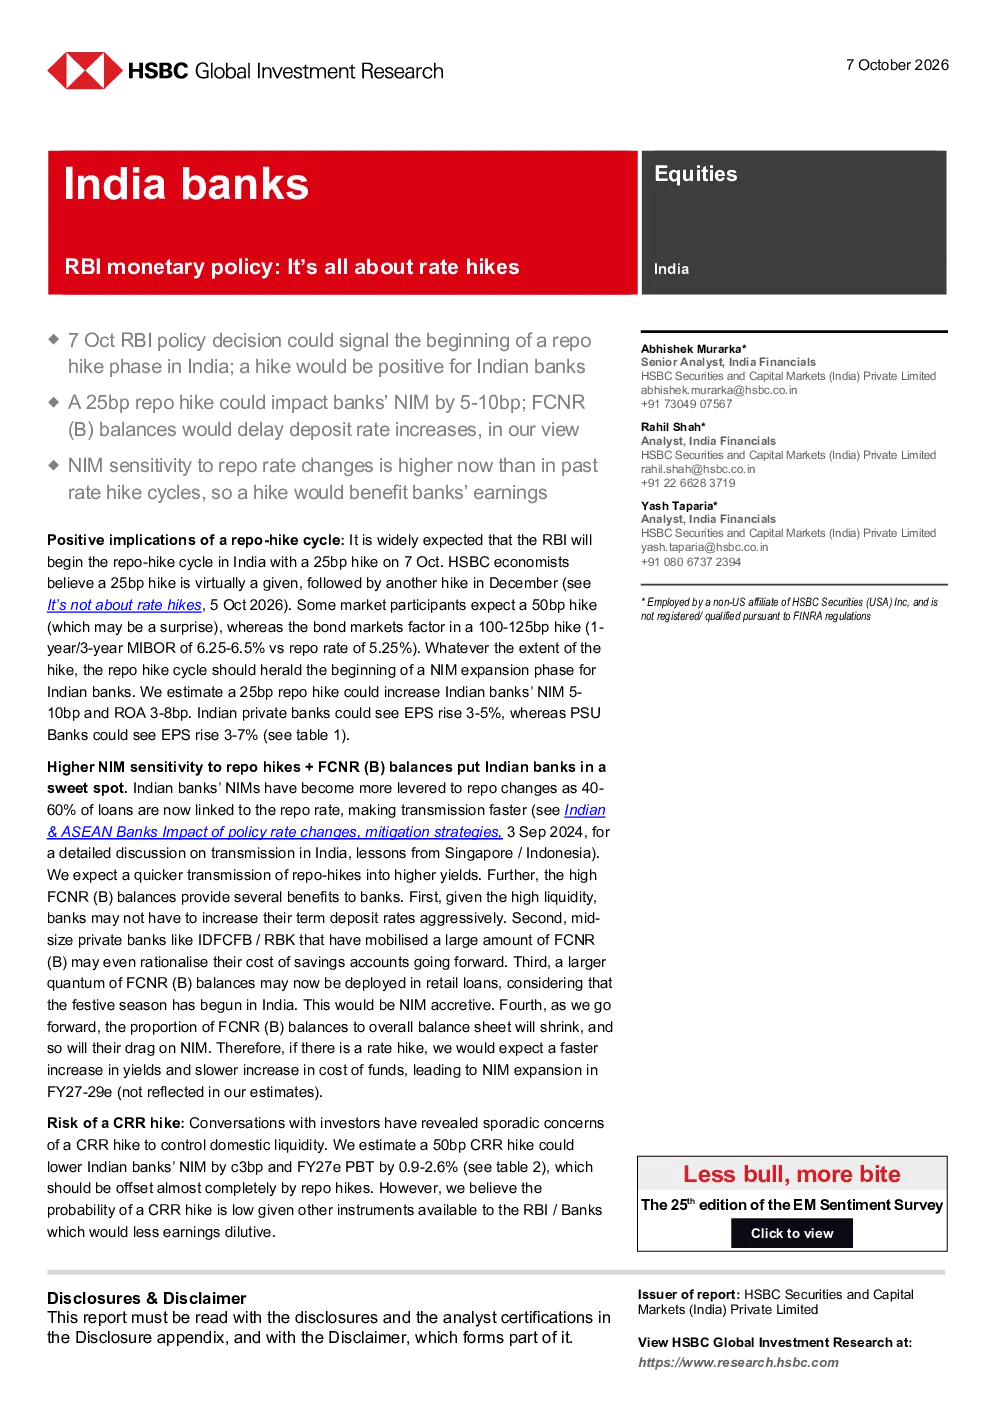
汇丰印度-EM情绪调查第25期报告主要分析了印度央行(RBI)的货币政策转向及其对银行的影响。报告指出市场普遍预期RBI将在10月7日的政策会议上启动加息周期,首次加息25个基点,并预计12月将再次加息。报告还分析了加息对银行净息差(NIM)和每股收益(EPS)的影响,以及FCNR(B)资产优势对银行的影响。总体而言,报告认为银行将能够从利率上升中受益,推动NIM在未来几年扩张,从而改善盈利能力。
印度银行业未来的发展趋势是什么?
印度银行业未来的发展趋势与RBI的货币政策密切相关。随着RBI可能启动加息周期,印度银行的净息差(NIM)预计将扩张,从而改善盈利能力。当前印度银行40-60%的贷款与回购利率挂钩,使得政策利率变化的传导速度加快,因此NIM对回购加息的敏感性现在高于以往的政策加息周期。此外,高FCNR(B)余额为银行带来多重优势,如无需激进地提高定期存款利率,可能被用于发放零售贷款等,进一步支持NIM的提升。
报告中重点分析了哪些银行?
报告中重点分析了印度银行的净息差(NIM)和每股收益(EPS)的变化。HSBC估计,25个基点的回购加息可能使印度银行NIM上升5-10个基点,ROA上升3-8个基点。其中,印度私人银行每股收益(EPS)可能增长3-5%,而公共部门银行的EPS可能增长3-7%。此外,报告还分析了FCNR(B)资产优势对银行的影响,如IDFC First Bank/RBK等大型私营银行已筹集大量FCNR(B)资金,甚至可能在未来优化其储蓄账户成本。
当前印度银行业的市场现状如何?
当前印度银行业的市场现状与RBI的货币政策密切相关。市场普遍预期RBI将在10月7日的政策会议上启动加息周期,首次加息25个基点,并预计12月将再次加息。部分市场参与者预期50个基点的加息,而债券市场已将100-125个基点的加息纳入考量。此外,当前印度银行40-60%的贷款与回购利率挂钩,使得政策利率变化的传导速度加快,因此NIM对回购加息的敏感性现在高于以往的政策加息周期。总体而言,印度银行业正处于一个可能受益于利率上升的阶段。
报告中提示了哪些风险?
报告中提示了CRR加息的风险。虽然市场存在关于央行可能提高存款准备金率(CRR)以控制国内流动性的零星担忧,但HSBC估计,50个基点的CRR加息将使银行NIM下降3个基点,FY27业绩预测(PBT)下降0.9-2.6%。不过,分析师认为CRR加息的可能性较低,因为央行有其他 менее earnings-dilutive 工具可用。此外,报告还指出,随着时间推移,FCNR(B)余额占银行总资产负债表的比例将缩小,其对NIM的拖累作用也会减弱。