猜你想问
EM Sentiment Survey第25期报告主要分析了哪些内容?
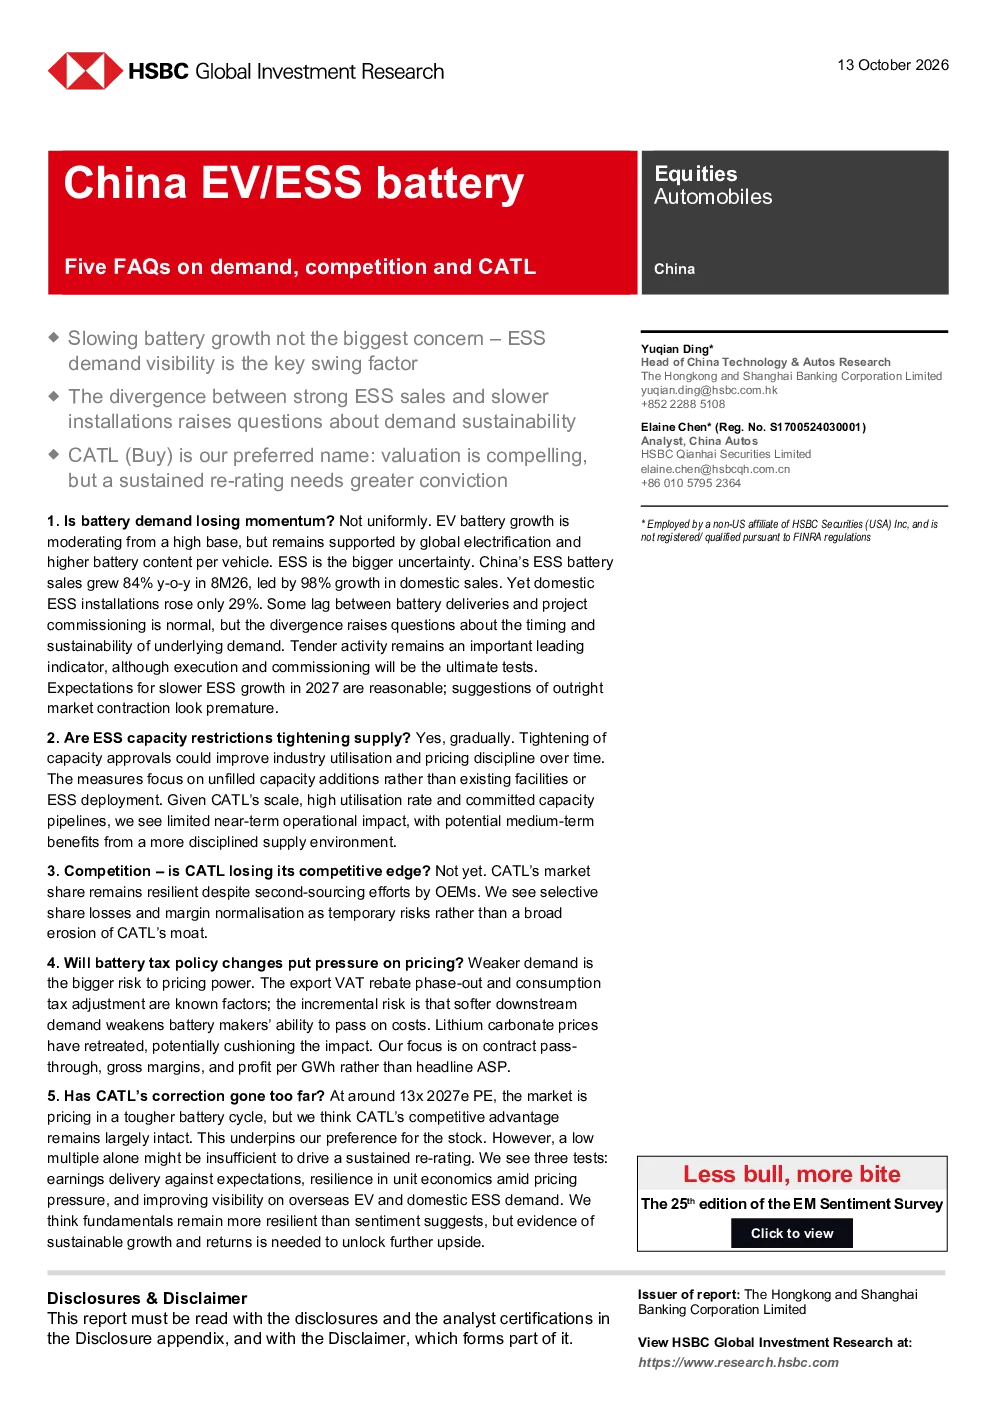
该报告主要分析了中国动力电池需求增速放缓,但储能需求的不确定性是关键。报告指出电动汽车电池增长从高位放缓,但仍受全球电气化和单车电池含量提升的支撑。同时,储能电池销售增长强劲,但需求转化率存疑,中国储能电池销售同比增长84%,其中出口增长42%,国内销售增长98%。然而,国内储能项目安装量仅占电池销售的21%,远低于2025年的59%。这种销售与安装之间的差距引发了投资者对需求质量和库存积压风险的担忧。
中国动力电池行业的发展趋势如何?
中国动力电池行业的发展趋势显示,电动汽车电池增长虽从高位放缓,但仍受益于全球电气化和单车电池含量提升。储能电池销售增长强劲,但需求转化率存在不确定性。政策方面,中国储能电池产能限制逐步收紧,旨在防止产能过剩和价格驱动扩张,主要针对新增未满负荷产能。储能电池销售同比增长84%,其中出口增长42%,国内销售增长98%,但国内储能项目安装量仅占电池销售的21%,远低于2025年的59%。这种销售与安装之间的差距引发了投资者对需求质量和库存积压风险的担忧。
宁德时代在报告中的竞争力分析有哪些?
宁德时代在报告中的竞争力分析显示,其在国内电动汽车电池市场份额仍保持稳定,欧洲车企对成本竞争力强的磷酸铁锂电池需求持续增长,但宁德时代在欧洲的竞争优势有限。全球竞争格局对宁德时代仍具防御性,但价格压力不可避免。宁德时代凭借现有产能基础、承诺的扩张计划和利用率,短期内运营影响有限,从中期看,更规范的市场环境可能带来潜在收益。尽管车企寻求替代供应商以增强议价能力,但宁德时代的竞争力仍具优势。
当前动力电池市场的现状如何?
当前动力电池市场的现状显示,中国动力电池需求增速放缓,但储能需求的不确定性是关键。电动汽车电池增长从高位放缓,但仍受全球电气化和单车电池含量提升的支撑。储能电池销售增长强劲,但需求转化率存疑,国内储能项目安装量仅占电池销售的21%,远低于2025年的59%。政策方面,中国储能电池产能限制逐步收紧,旨在防止产能过剩和价格驱动扩张。出口增值税退税逐步取消和消费税调整是已知因素,但下游需求疲软可能削弱电池制造商的转嫁成本能力。
报告提示的主要风险有哪些?
报告提示的主要风险包括储能需求转化率存疑,国内储能项目安装量仅占电池销售的21%,远低于2025年的59%,这种销售与安装之间的差距引发了投资者对需求质量和库存积压风险的担忧。政策收紧产能限制,但短期内对宁德时代影响有限,但从中期看,更规范的市场环境可能带来潜在收益。全球竞争格局对宁德时代仍具防御性,但价格压力不可避免。电池税收政策变化对价格的影响有限,但下游需求疲软可能削弱电池制造商的转嫁成本能力。