猜你想问
这份报告的核心内容是什么?
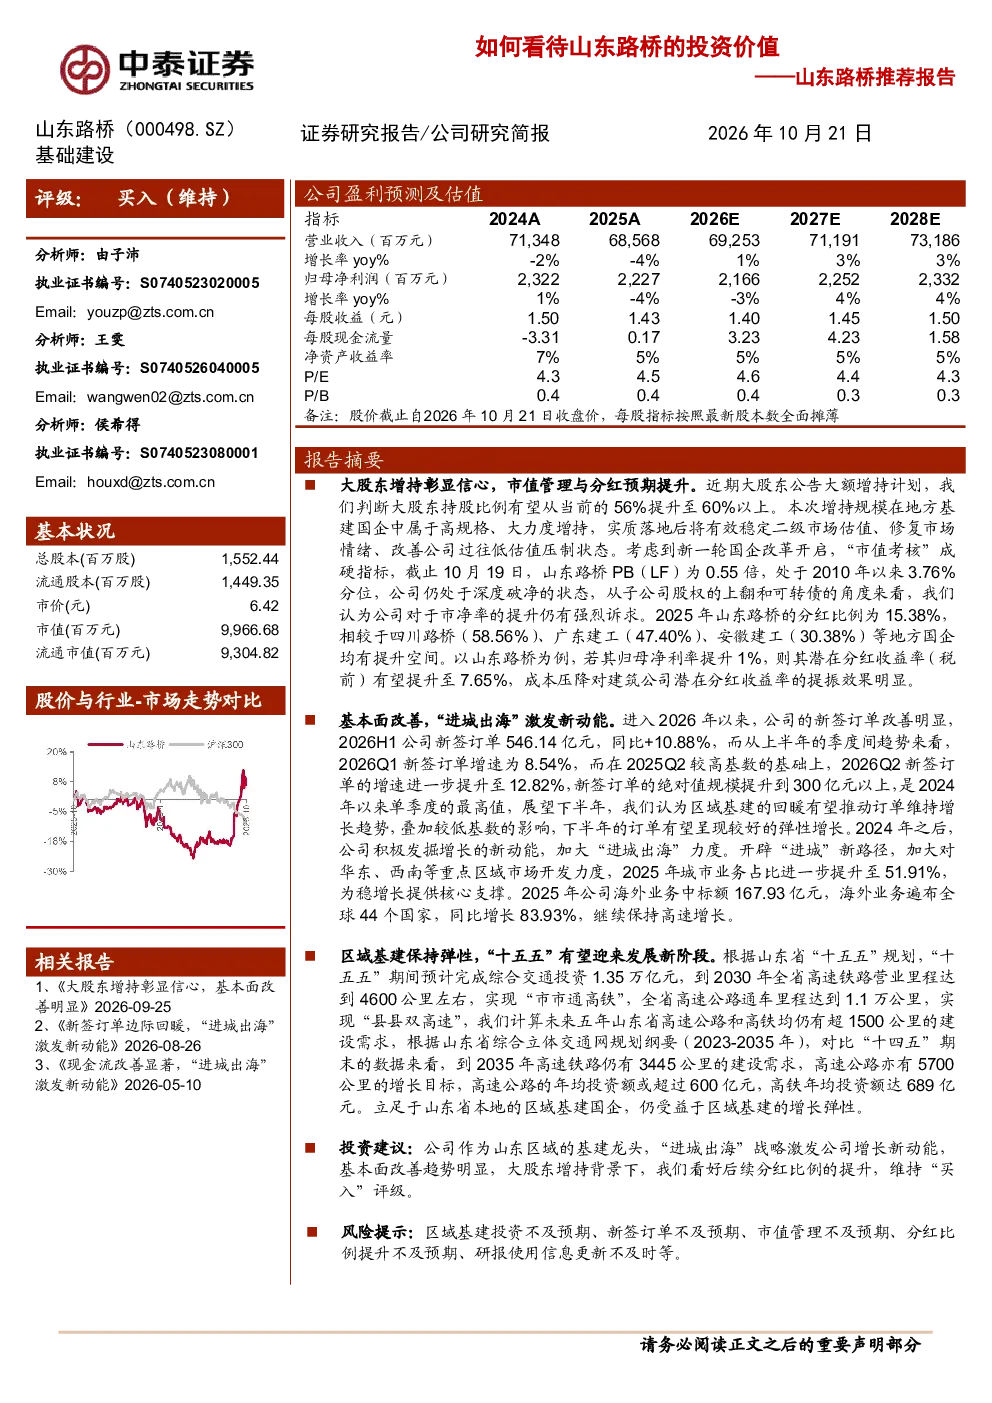
报告指出山东路桥大股东计划增持股份,彰显长期价值信心,并计划通过股权上翻和可转债优化财务结构。公司新签订单显著改善,城市业务占比提升,海外业务增长迅猛,同时积极开拓水利工程、生态环保等新兴板块。报告认为山东路桥作为区域基建龙头将受益于山东省“十五五”期间的高速铁路和高速公路建设需求。
报告分析的行业发展趋势是什么?
山东省“十五五”期间预计完成综合交通投资1.35万亿元,高速公路和高铁建设需求均超过1500公里。中长期来看,到2035年,山东省高速铁路和高速公路建设需求分别达3445公里和5700公里,年均投资额或分别超过689亿元和600亿元。山东路桥将受益于区域基建的增长弹性。
报告重点分析了哪些方向?
报告重点分析了山东路桥的基本面改善趋势,包括新签订单增长、城市业务占比提升、海外业务扩张以及新兴板块开拓。同时关注大股东增持带来的市值管理预期,以及公司通过股权上翻和可转债转股等优化财务结构的举措。
报告对市场现状的判断是什么?
报告认为山东路桥当前市净率处于历史低位,公司有强烈提升市净率的诉求。公司基本面改善趋势明显,“进城出海”战略激发新动能,大股东增持背景下,看好后续分红比例的提升。
报告有哪些风险提示?
报告提示的风险包括区域基建投资不及预期、新签订单不及预期、市值管理不及预期、分红比例提升不及预期,以及研报使用信息更新不及时等。
你可能感兴趣
甘肃、山东分时电价政策点评:如何看待市场化交易下的光伏项目投资收益率
电气设备国信证券2023-12-01
如何看待当前寿险及产险板块的投资价值?
金融国盛证券2022-02-13
国金晨讯:企业出海Ⅲ:如何看待化工出海的投资机遇? 当前时点为何关注麻醉药品投资价值?
国金证券2024-05-07
非银金融:“央企”+“红利”,如何看待市值管理新规下央企板块的投资价值?
金融五矿证券2024-12-19
当前时点如何看待东睦股份的投资价值?
轻工制造新时代证券2020-01-13
专业化x大众定位,如何看待多一度的投资价值?
德邦证券2024-01-22
银行行业专题报告:如何看待下半年银行板块的投资价值?
金融西部证券2022-06-19
如何看待当前消费股价值投资逻辑:红利的复利、长期的魅力
国信证券2020-02-24
如何看待大行的投资价值?
金融国盛证券2023-02-08
国防军工行业点评报告:如何看待军工板块当前阶段投资价值
国防军工民生证券2017-10-13