猜你想问
这份研报主要分析了什么内容?
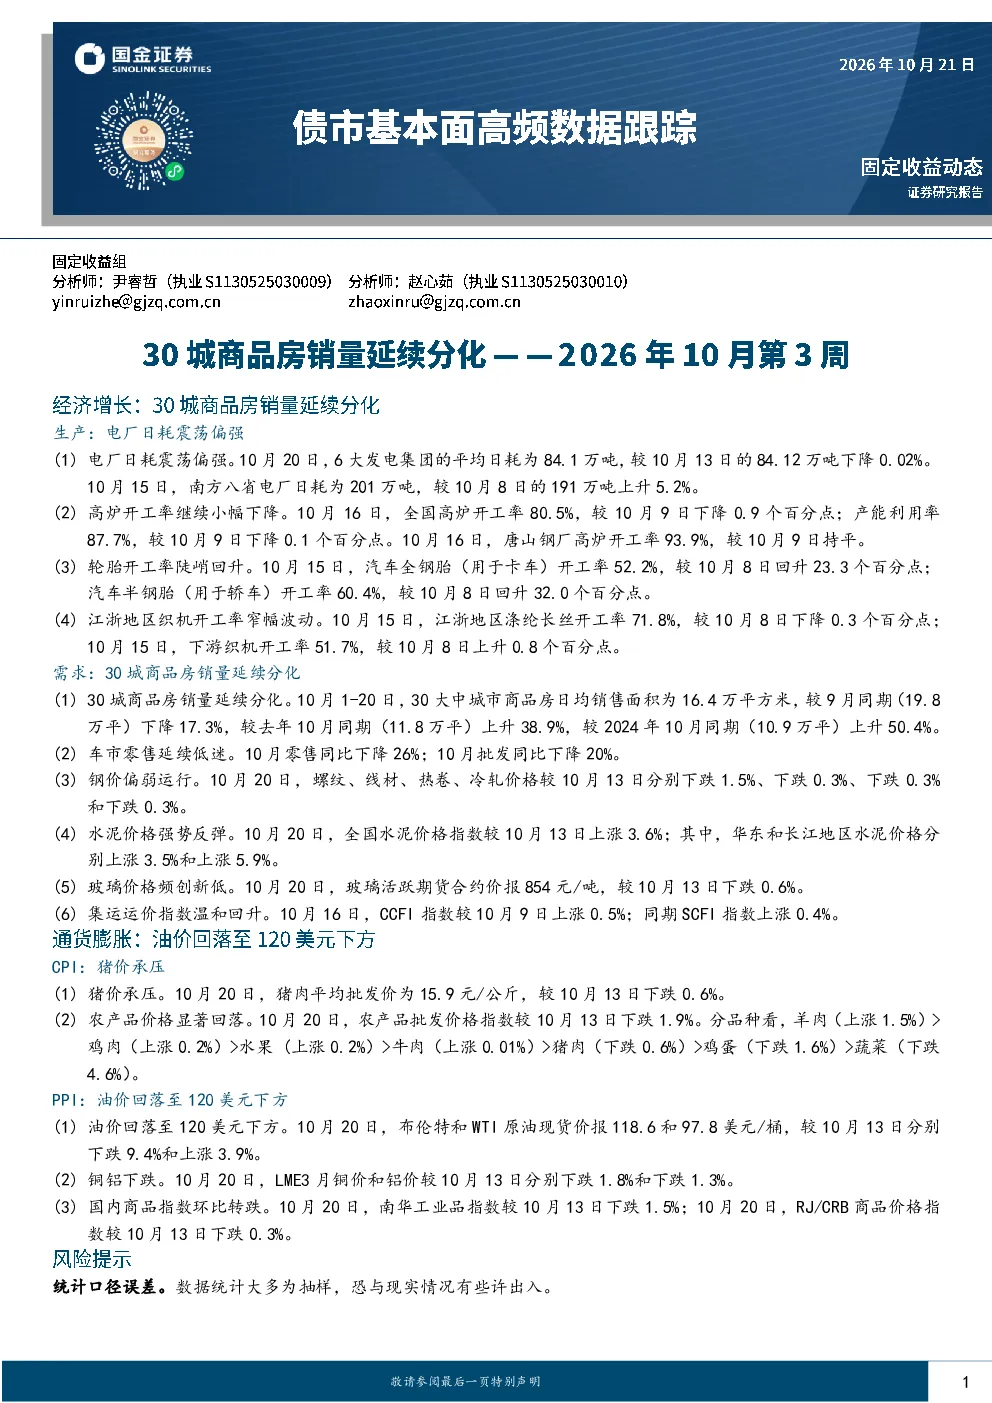
这份研报主要跟踪了2026年10月第3周债市基本面高频数据,重点关注了30城中商品房销量的分化情况。报告显示,30大中城市商品房日均销售面积较9月同期下降17.3%,但较去年10月同期上升38.9%。一线城市销售面积同比上升5.9%,而二三线城市分别下降30.8%和16.1%。此外,报告还分析了生产端和需求端的多个指标,如电厂日耗、高炉开工率、轮胎开工率、车市零售、钢价、水泥价格、玻璃价格和集运运价指数等,全面展现了当前经济的基本面情况。
房地产市场的趋势如何?
根据研报数据,房地产市场呈现明显的分化趋势。一线城市商品房销售面积同比上升,显示市场相对稳定;而二三线城市销售面积大幅下降,反映出市场压力较大。这种分化可能与城市政策、经济活力和居民收入预期等因素有关。一线城市由于经济基础较好,市场韧性较强,而二三线城市则受到更多外部环境影响。未来市场走势仍需关注政策支持和居民信心恢复情况。
报告中哪些数据最值得关注?
报告中多个数据值得关注。首先,30城商品房销量的分化是核心观察点,一线城市与二三线城市的显著差异揭示了市场结构性问题。其次,生产端方面,电厂日耗震荡偏强,显示能源需求仍有一定支撑;高炉开工率小幅下降,可能预示着钢铁行业产能调整;轮胎开工率回升,反映汽车行业有所回暖。需求端方面,车市零售低迷、钢价偏弱、水泥价格强势反弹、玻璃价格创新低,这些数据共同描绘了当前经济需求疲软但部分行业存在结构性机会的复杂局面。
当前经济市场处于什么状态?
当前经济市场呈现多维度分化状态。在需求端,车市零售延续低迷,钢价偏弱运行,显示消费和工业需求仍显疲软;而水泥价格强势反弹,集运运价温和回升,则暗示部分领域存在需求回暖迹象。生产端方面,高炉开工率小幅下降,但轮胎开工率陡峭回升,反映出制造业产能利用和投资意愿存在不确定性。整体来看,经济市场尚未出现全面复苏,但部分行业和领域已显露边际改善的信号,市场整体仍处于结构调整和企稳过程中。
这份研报有哪些风险提示需要注意?
这份研报提示的主要风险在于统计口径误差。高频数据虽然及时反映市场动态,但可能存在样本选择、统计方法等方面的局限性,导致数据解读需谨慎。例如,30城商品房销量的数据仅覆盖部分城市,可能无法完全代表全国市场情况;车市零售数据可能受短期促销活动影响较大;工业品价格指数的波动可能受到大宗商品价格短期剧烈变动的影响。因此,在参考研报数据时,应结合其他信息来源进行综合判断,避免过度依赖单一数据指标。