猜你想问
这份研报主要讲了什么内容?
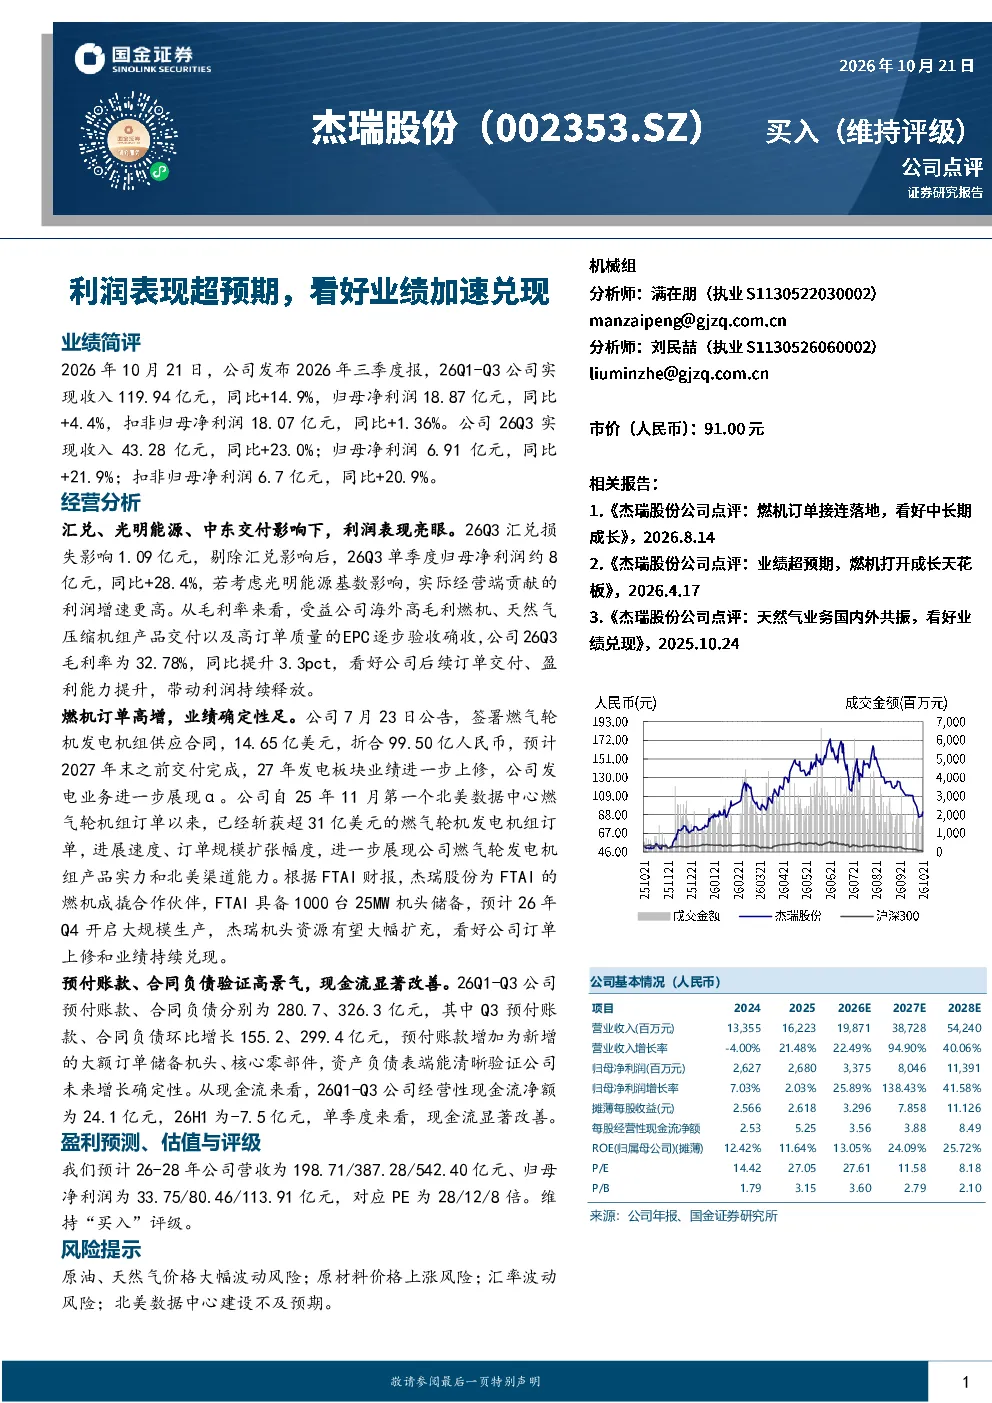
这份研报主要分析了杰瑞股份2026年第三季度的业绩表现。报告显示,公司26Q1-Q3实现收入119.94亿元,同比增长14.9%,归母净利润18.87亿元,同比增长4.4%。单季度来看,26Q3收入43.28亿元,同比增长23.0%,归母净利润6.91亿元,同比增长21.9%。报告还指出,剔除汇兑损失影响后,26Q3单季度归母净利润约8亿元,同比增长28.4%。毛利率方面,26Q3为32.78%,同比提升3.3个百分点,主要受益于海外高毛利燃机、天然气压缩机组产品交付及高订单质量的EPC项目验收。
化石能源行业未来发展趋势如何?
化石能源行业未来发展趋势呈现高景气度。从研报分析来看,杰瑞股份在燃机订单方面表现亮眼,自2025年11月以来已斩获超31亿美元燃气轮机订单,展现产品实力和北美渠道能力。FTAI具备1000台25MW机头储备,预计2026年Q4开启大规模生产,杰瑞机头资源有望大幅扩充。此外,26Q1-Q3预付账款、合同负债分别大幅增长,验证了未来增长确定性。这些数据反映出化石能源行业,特别是燃机领域的强劲需求和市场潜力。
研报对杰瑞股份的重点分析方向是什么?
研报对杰瑞股份的重点分析方向集中在利润表现和订单增长上。报告详细分析了公司26Q3单季度的净利润增速,剔除汇兑影响后同比大幅提升28.4%,显示出公司经营端的强劲表现。同时,报告重点强调了燃机订单的高增长,特别是14.65亿美元的燃气轮机合同签署,以及超31亿美元的累计订单,这些数据反映了公司在全球市场,尤其是北美市场的竞争优势。此外,报告还关注了公司毛利率的提升,主要归因于高毛利产品交付和项目验收。
当前化石能源市场的现状如何?
当前化石能源市场呈现高景气度,特别是在燃机领域。从研报数据来看,杰瑞股份的订单量持续增长,合同负债大幅增加,显示出市场对高效率、高可靠性的燃机产品的强劲需求。公司在美国市场的成功布局,以及FTAI的产能储备,进一步印证了这一趋势。此外,全球能源转型背景下,化石能源作为过渡能源仍具有重要作用,市场需求持续存在。这些因素共同推动了化石能源市场的景气度。
研报提到了哪些风险提示?
研报提到了几项主要风险提示。首先是原油、天然气价格大幅波动风险,这会影响公司的原材料成本和项目报价。其次是原材料价格上涨风险,可能导致公司成本上升,影响利润水平。第三是汇率波动风险,公司海外业务较多,汇率变动可能带来财务影响。最后是北美数据中心建设不及预期的风险,虽然这更多是公司战略层面的风险,但若建设进度落后,可能影响公司未来业务拓展。这些风险需要投资者密切关注。