猜你想问
这份研报的核心内容是什么?
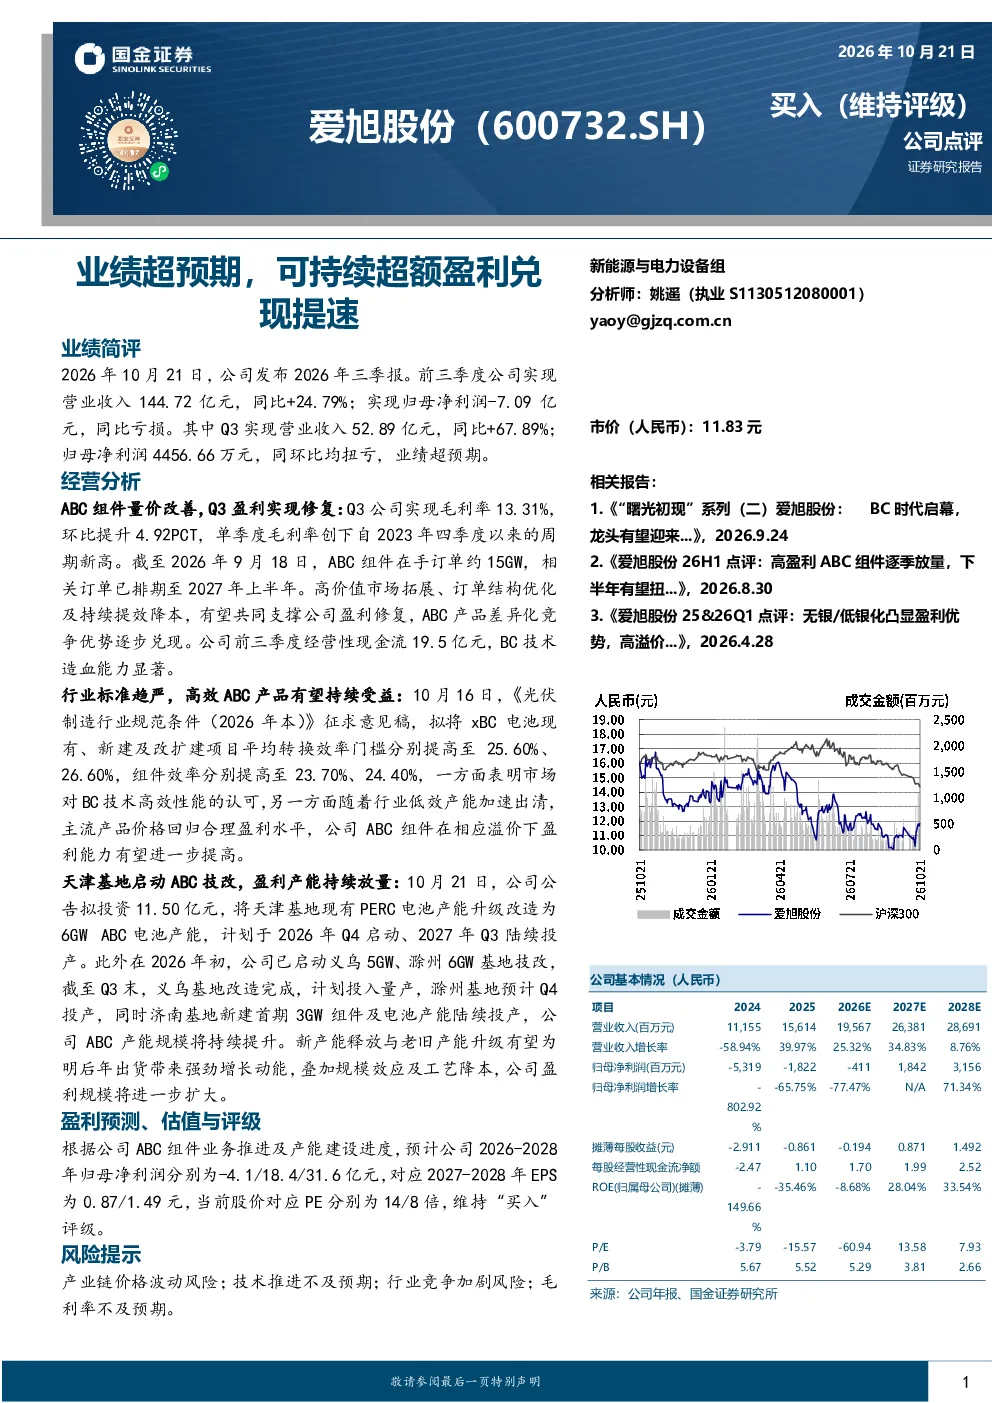
本报告主要分析了爱旭股份2026年前三季度的业绩表现,指出公司Q3单季营收和净利润实现同环比扭亏,业绩超预期。报告重点探讨了ABC组件的量价改善,Q3毛利率创2023年四季度以来新高,手订单充足,排期至2027年上半年。此外,报告还分析了行业标准趋严对BC技术盈利能力的积极影响,以及公司产能扩张计划对明后年出货的支撑作用。
建筑建材行业的发展趋势如何?
建筑建材行业正面临行业标准趋严的挑战,新规提高xBC电池及组件效率门槛,这将加速低效产能出清,利好高效技术如BC技术。同时,行业竞争加剧和产业链价格波动是主要风险因素。从发展趋势看,高效、差异化的产品将更具竞争优势,公司ABC组件的差异化优势逐步显现,有望受益于行业结构性调整。
研报重点分析了哪些方向?
研报重点分析了爱旭股份ABC组件的量价改善和盈利能力修复,包括Q3毛利率提升、在手订单情况、高价值市场拓展等因素。此外,报告还深入探讨了行业新规对BC技术的影响,以及公司多基地产能扩张计划,评估其对未来出货和市场份额的潜在贡献。
当前市场对爱旭股份的判断是什么?
当前市场对爱旭股份的判断主要基于其业绩超预期表现和ABC组件的盈利能力修复。公司Q3实现扭亏,经营性现金流充裕,且在手订单充足。同时,行业新规利好BC技术,公司产能扩张计划也为未来增长提供动力。但需关注产业链价格波动、技术推进不及预期等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括产业链价格波动,可能导致原材料成本上升,影响公司盈利能力;技术推进不及预期,若ABC组件技术发展受阻,可能影响市场竞争力;行业竞争加剧,新进入者或现有竞争对手的产能扩张可能压缩公司市场份额;毛利率不及预期,若成本控制效果不佳,可能拖累整体盈利水平。
你可能感兴趣
Q3业绩指引再超预期,兑现半导体国产化提速大逻辑
电子设备新时代证券2019-10-14
业绩预告点评:盈利弹性超预期,重卡景气可持续
机械设备东吴证券2017-01-18
中国财险2022年年报业绩点评:审慎准备金和浮亏兑现,23年盈利可持续
国泰君安证券2023-03-26
策略周报:盈利改善业绩提速,结构性慢牛可持续
国都证券2017-11-06
POX灰渣处置效益兑现,业绩同比扭亏盈利超预期
公用事业国联证券2023-04-14
Q4业绩超预期2022盈利加速兑现
交通运输华西证券2022-01-12
业绩兑现印证龙头管控能力,盈利超预期催动向上空间
农林牧渔中泰证券2016-04-17
2024H1业绩预告点评:盈利超预期,改革成效有望加速兑现
东吴证券2024-07-12
业绩超预期,外围加速开拓、2H起关注盈利弹性兑现
轻工制造国金证券2025-04-20
旷达科技2015中报点评:业绩快速增长兑现,电站盈利能力超预期
纺织服装国泰君安证券2015-08-31