猜你想问
宏明电子第三季度报告主要讲了什么?
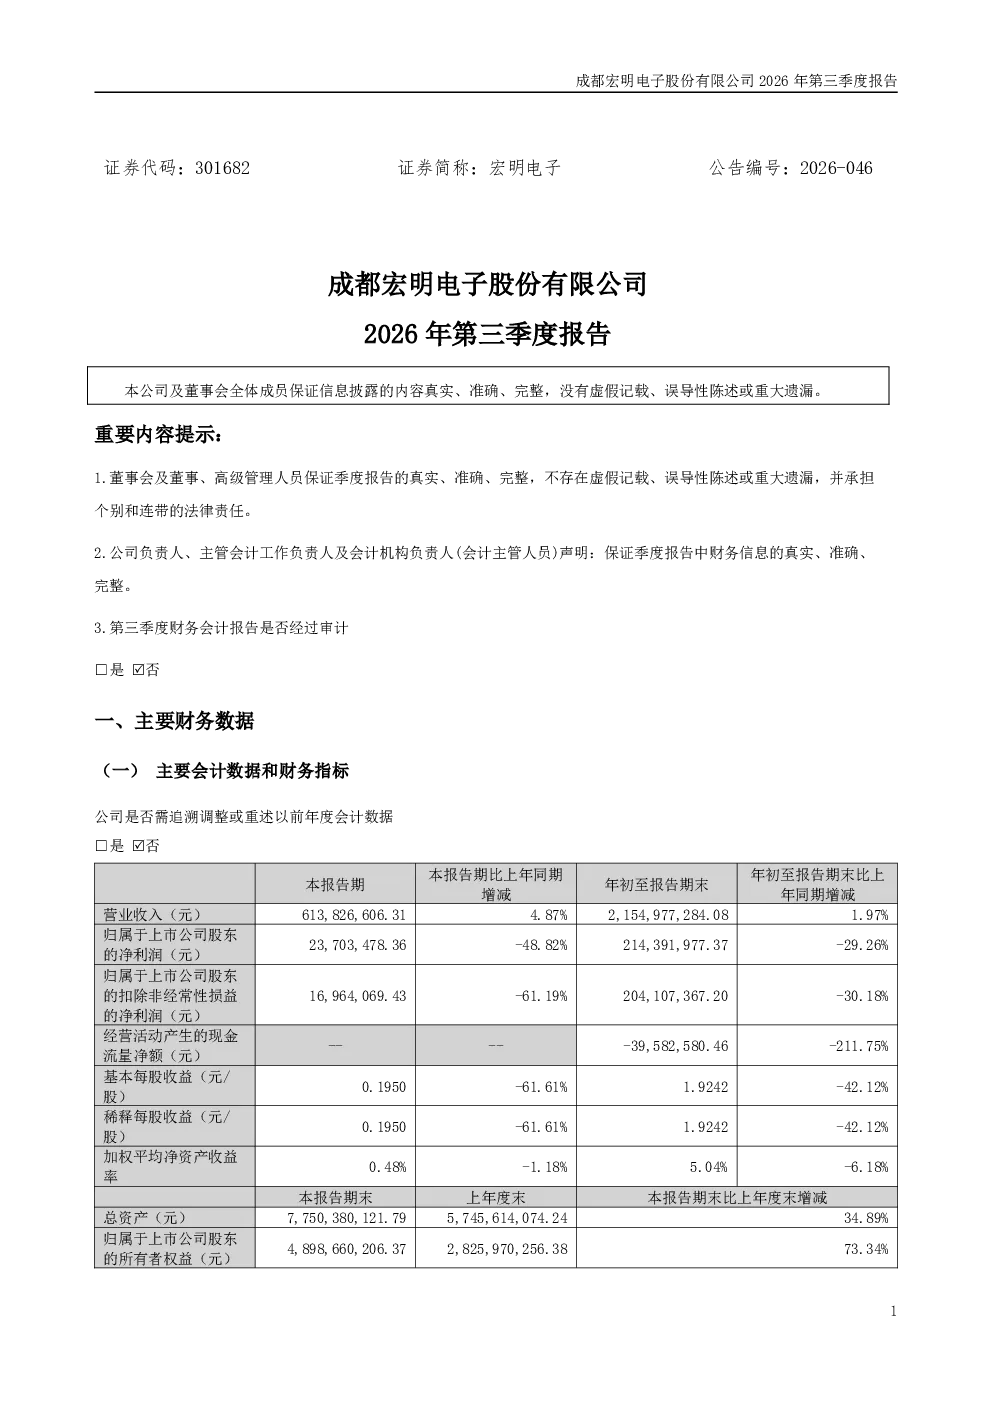
宏明电子2026年第三季度报告显示,公司净利润变动主要受下游需求放缓和防务领域低成本要求影响,导致相关产品收入及毛利率下滑。同时,新拓产品处于市场导入期,毛利水平偏低。报告包含合并资产负债表、合并利润表和现金流量表,但未披露2026年起首次执行新会计准则调整首次执行当年年初财务报表相关项目情况。
报告对宏明电子所属赛道有何分析?
报告指出,宏明电子所属行业第三季度面临下游需求放缓的挑战,防务领域低成本要求也影响了相关产品收入和毛利率。同时,新拓产品处于市场导入期,毛利水平偏低,显示出行业在产品创新和市场拓展方面仍需持续努力。
宏明电子这份报告重点关注了哪些方面?
报告重点关注了宏明电子第三季度的财务表现,特别是净利润变动原因分析,揭示了下游需求放缓和防务领域低成本要求对公司业绩的影响。此外,报告也提及了新拓产品的市场导入情况,以及财务报表的披露情况。
从市场现状看,宏明电子面临哪些情况?
从市场现状看,宏明电子第三季度业绩受到下游需求放缓和防务领域低成本要求的双重影响,导致相关产品收入和毛利率下滑。同时,新拓产品处于市场导入期,毛利水平偏低,显示出市场竞争激烈,产品创新和市场拓展面临挑战。
宏明电子这份报告存在哪些风险提示?
报告存在的主要风险提示包括:下游需求放缓和防务领域低成本要求对公司业绩的持续影响,新拓产品市场导入期的低毛利水平,以及财务报表披露不完整的情况,如未披露2026年起首次执行新会计准则调整首次执行当年年初财务报表相关项目情况。
你可能感兴趣
宏明电子:2026年一季度报告
财报2026-04-25
宏明电子:首次公开发行股票并在创业板上市招股说明书
招股说明书2026-03-20
成都宏明电子股份有限公司招股说明书(注册稿)
招股说明书2025-12-15
301682 宏明电子投资者关系活动记录表 2026-003
未知机构2026-09-17
宏明电子机构调研纪要
发现报告2026-09-04
成都宏明电子股份有限公司招股说明书(申报稿)
招股说明书2025-09-29
成都宏明电子股份有限公司 投资价值研究报告
中科创投研究院2026-03-16
成都宏明电子股份有限公司招股说明书(上会稿)
招股说明书2025-12-05
宏明电子(301682)深度研究报告
发现报告2026-10-12
“打新定期跟踪”系列之二百四十九:新股宏明电子、视涯科技本周询价
电子设备华安证券2026-03-09