猜你想问
宏明电子三季度订单情况如何?
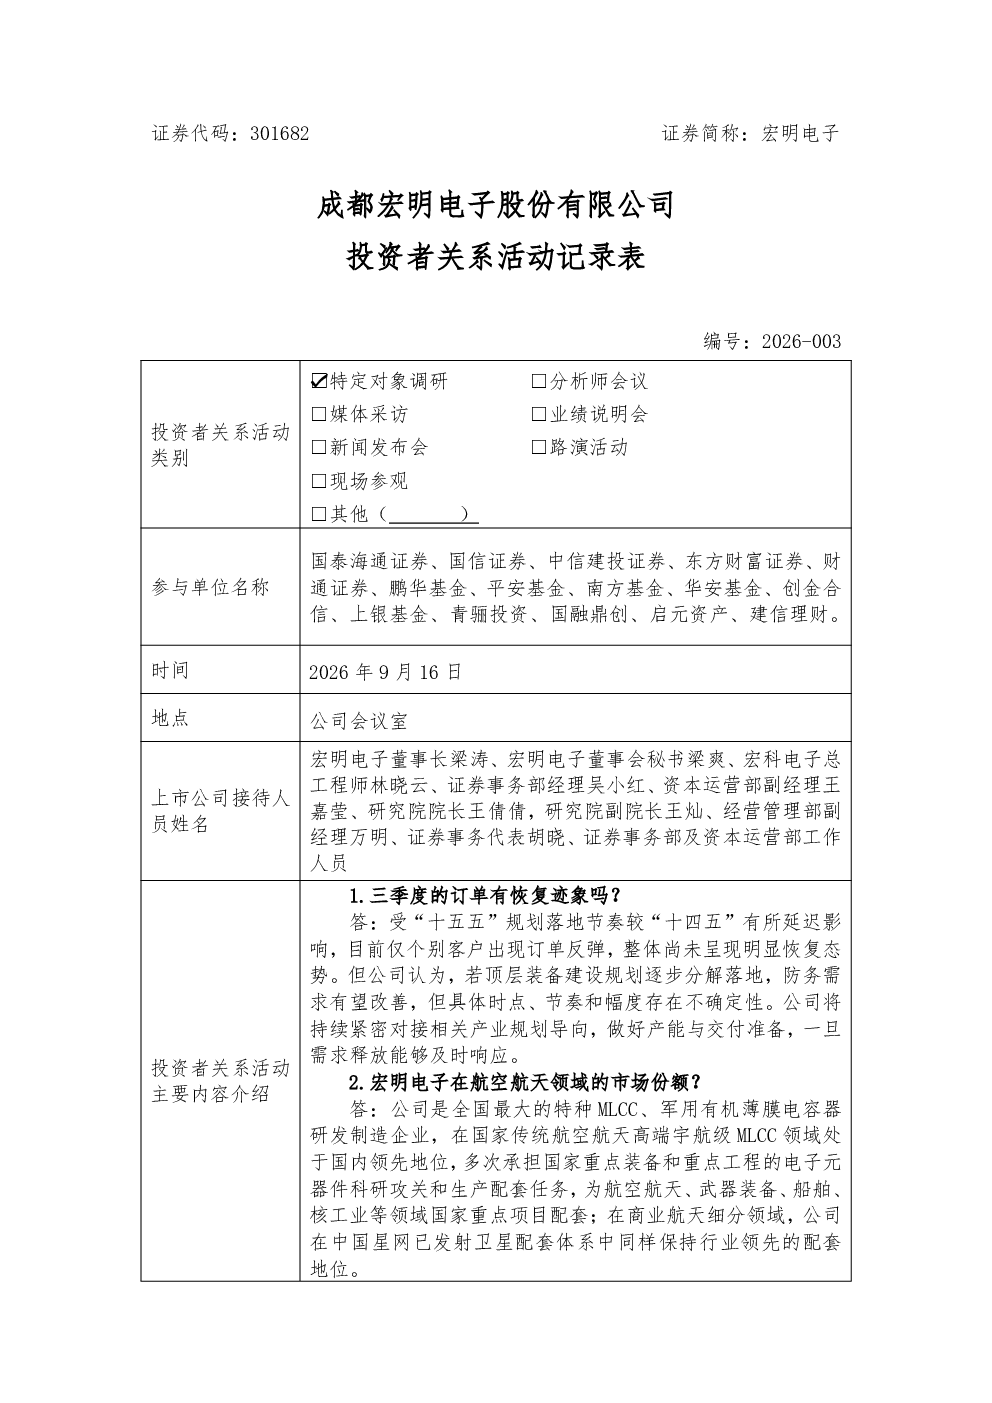
受“十五五”规划落地节奏影响,目前仅个别客户订单反弹,整体尚未明显恢复,但公司将持续准备产能以应对需求释放。公司在传统航空航天高端宇航级MLCC领域国内领先,多次承担国家重点工程配套任务,在商业航天细分领域亦保持行业领先地位。除防务领域外,公司聚焦电力电子(柔直电容器)和商业航天(MLCC、热敏电阻等),其中宇航级MLCC已批量配套通信卫星,募投项目将年产4亿只MLCC适配商业航天。未来将巩固防务高可靠元器件技术壁垒,推动军工电子民用化,并通过产业并购完善布局,增强抗周期能力。反无人机领域营收占比小,但公司已跟进;子公司宏明日望超低温超级电容器主要应用于防务,民用领域正探索发电装备机会。公司即将完成对宏科电子增资,未来将综合判断是否增持;宏明双新算力服务器铜排产品已获客户认可并进入量产初期。目前暂未布局光模块、封装领域,但将持续关注;目前无员工持股,正筹划股权激励计划。
宏明电子在航空航天领域的市场地位如何?
公司在传统航空航天高端宇航级MLCC领域国内领先,多次承担国家重点工程配套任务,在商业航天细分领域亦保持行业领先地位。除防务领域外,公司聚焦电力电子(柔直电容器)和商业航天(MLCC、热敏电阻等),其中宇航级MLCC已批量配套通信卫星,募投项目将年产4亿只MLCC适配商业航天。未来将巩固防务高可靠元器件技术壁垒,推动军工电子民用化(商业航天、车规电子等),并通过产业并购完善布局,增强抗周期能力。反无人机领域营收占比小,但公司已跟进;子公司宏明日望超低温超级电容器主要应用于防务,民用领域正探索发电装备机会。公司即将完成对宏科电子增资,未来将综合判断是否增持;宏明双新算力服务器铜排产品已获客户认可并进入量产初期。目前暂未布局光模块、封装领域,但将持续关注;目前无员工持股,正筹划股权激励计划。
宏明电子报告重点分析了哪些方向?
报告重点分析了公司三季度订单情况,受“十五五”规划落地节奏影响,目前仅个别客户订单反弹,整体尚未明显恢复,但公司将持续准备产能以应对需求释放。公司在传统航空航天高端宇航级MLCC领域国内领先,多次承担国家重点工程配套任务,在商业航天细分领域亦保持行业领先地位。除防务领域外,公司聚焦电力电子(柔直电容器)和商业航天(MLCC、热敏电阻等),其中宇航级MLCC已批量配套通信卫星,募投项目将年产4亿只MLCC适配商业航天。未来将巩固防务高可靠元器件技术壁垒,推动军工电子民用化(商业航天、车规电子等),并通过产业并购完善布局,增强抗周期能力。反无人机领域营收占比小,但公司已跟进;子公司宏明日望超低温超级电容器主要应用于防务,民用领域正探索发电装备机会。公司即将完成对宏科电子增资,未来将综合判断是否增持;宏明双新算力服务器铜排产品已获客户认可并进入量产初期。目前暂未布局光模块、封装领域,但将持续关注;目前无员工持股,正筹划股权激励计划。
宏明电子所在行业市场现状如何?
宏明电子所在行业受“十五五”规划落地节奏影响,目前仅个别客户订单反弹,整体尚未明显恢复,但公司将持续准备产能以应对需求释放。公司在传统航空航天高端宇航级MLCC领域国内领先,多次承担国家重点工程配套任务,在商业航天细分领域亦保持行业领先地位。除防务领域外,公司聚焦电力电子(柔直电容器)和商业航天(MLCC、热敏电阻等),其中宇航级MLCC已批量配套通信卫星,募投项目将年产4亿只MLCC适配商业航天。未来将巩固防务高可靠元器件技术壁垒,推动军工电子民用化(商业航天、车规电子等),并通过产业并购完善布局,增强抗周期能力。反无人机领域营收占比小,但公司已跟进;子公司宏明日望超低温超级电容器主要应用于防务,民用领域正探索发电装备机会。公司即将完成对宏科电子增资,未来将综合判断是否增持;宏明双新算力服务器铜排产品已获客户认可并进入量产初期。目前暂未布局光模块、封装领域,但将持续关注;目前无员工持股,正筹划股权激励计划。
宏明电子研报有哪些风险提示?
宏明电子研报提示,受“十五五”规划落地节奏影响,目前仅个别客户订单反弹,整体尚未明显恢复,存在市场需求不及预期的风险。公司在传统航空航天高端宇航级MLCC领域国内领先,但行业竞争激烈,技术迭代快,需持续保持领先优势。除防务领域外,公司聚焦电力电子(柔直电容器)和商业航天(MLCC、热敏电阻等),但新兴领域如反无人机、超低温超级电容器等营收占比小,存在业务拓展不确定性的风险。未来发展战略依赖产业并购完善布局,但并购存在整合风险。反无人机领域营收占比小,但公司已跟进;子公司宏明日望超低温超级电容器主要应用于防务,民用领域正探索发电装备机会,存在市场接受度不及预期的风险。公司即将完成对宏科电子增资,未来将综合判断是否增持,存在投资决策失误的风险。目前暂未布局光模块、封装领域,但持续关注,存在错失发展机遇的风险。目前无员工持股,正筹划股权激励计划,存在激励效果不及预期的风险。