猜你想问
法国国债收益率近期为何上行?
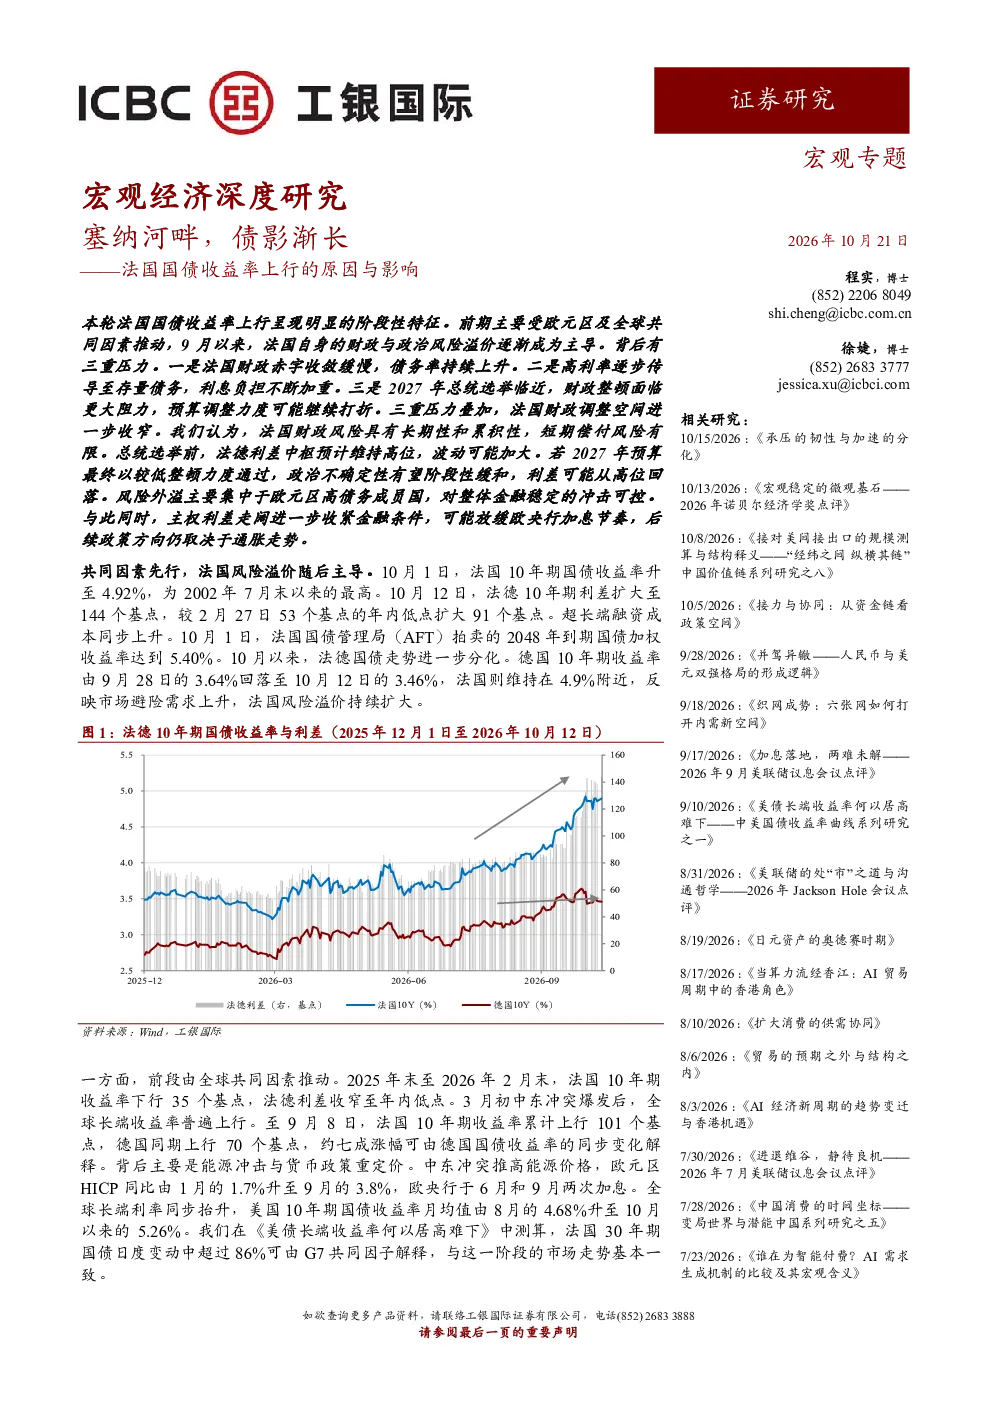
法国国债收益率近期上行主要受欧元区及全球共同因素推动,随后法国自身的财政与政治风险溢价逐渐成为主导。具体包括三点压力:一是法国财政赤字收敛缓慢,债务率持续上升;二是高利率逐步传导至存量债务,利息负担不断加重;三是2027年总统选举临近,财政整顿面临更大阻力,预算调整力度可能继续打折。前期(2025年12月至2026年2月),法国10年期收益率下行35个基点,法德利差收窄至年内低点,主要受全球共同因素推动,包括能源冲击与货币政策重定价。随后(2026年3月至9月),法国10年期收益率累计上行101个基点,法德利差持续扩大,主要受法国自身风险溢价主导。
法国国债收益率上行对市场有何影响?
法国国债收益率上行对市场的影响主要体现在三方面:首先,法国财政赤字收敛缓慢,2026年赤字率预计回升至5.4%,2027年目标虽设定为5.0%,但已明显高于年初中期规划,利息负担是法国中长期财政风险的主要来源,2025年利息支出占GDP的2.2%,未来几年利息负担持续上升将进一步压缩财政调整空间。其次,利差同步走阔,法德10年期国债利差持续高于意德利差,其他高债务成员国的对德利差也同步扩大,反映法国风险溢价上升与其他成员国国债利差扩大存在一定联动,但法国风险的外溢程度相对有限,对欧元区整体金融稳定的冲击可控。最后,法国因素可能放缓欧央行加息节奏,当前欧央行面临的主要压力仍是能源冲击下的通胀上行,但主权债收益率上升已进一步收紧金融条件。
报告重点分析了哪些方面?
报告重点分析了法国国债收益率上行的原因与影响,具体包括:法国财政赤字收敛缓慢,债务率持续上升;高利率逐步传导至存量债务,利息负担不断加重;2027年总统选举临近,财政整顿面临更大阻力,预算调整力度可能继续打折。此外,报告还分析了前期(2025年12月至2026年2月)法国10年期收益率下行35个基点,法德利差收窄至年内低点的情况,以及随后(2026年3月至9月)法国10年期收益率累计上行101个基点,法德利差持续扩大,主要受法国自身风险溢价主导的情况。报告还探讨了法国财政赤字、利息负担、利差同步走阔以及法国因素对欧央行加息节奏的影响。
当前市场对法国国债的看法如何?
当前市场对法国国债的看法主要体现在三方面:一是法国财政赤字收敛缓慢,2026年赤字率预计回升至5.4%,2027年目标虽设定为5.0%,但已明显高于年初中期规划,利息负担是法国中长期财政风险的主要来源,2025年利息支出占GDP的2.2%,未来几年利息负担持续上升将进一步压缩财政调整空间。二是法德10年期国债利差持续高于意德利差,其他高债务成员国的对德利差也同步扩大,反映法国风险溢价上升与其他成员国国债利差扩大存在一定联动,但法国风险的外溢程度相对有限,对欧元区整体金融稳定的冲击可控。三是法国因素可能放缓欧央行加息节奏,当前欧央行面临的主要压力仍是能源冲击下的通胀上行,但主权债收益率上升已进一步收紧金融条件。
报告提示了哪些风险?
报告提示了以下风险:一是法国财政赤字收敛缓慢,2026年赤字率预计回升至5.4%,2027年目标虽设定为5.0%,但已明显高于年初中期规划,利息负担是法国中长期财政风险的主要来源,2025年利息支出占GDP的2.2%,未来几年利息负担持续上升将进一步压缩财政调整空间。二是法德10年期国债利差持续高于意德利差,其他高债务成员国的对德利差也同步扩大,反映法国风险溢价上升与其他成员国国债利差扩大存在一定联动,但法国风险的外溢程度相对有限,对欧元区整体金融稳定的冲击可控。三是法国因素可能放缓欧央行加息节奏,当前欧央行面临的主要压力仍是能源冲击下的通胀上行,但主权债收益率上升已进一步收紧金融条件。若法国预算进程引发利差跨国蔓延,欧央行可能优先通过政策沟通和流动性安排稳定市场。若能源价格持续向核心通胀传导,年底前后仍存在再次加息的可能。