猜你想问
宁德时代最新业绩表现如何?
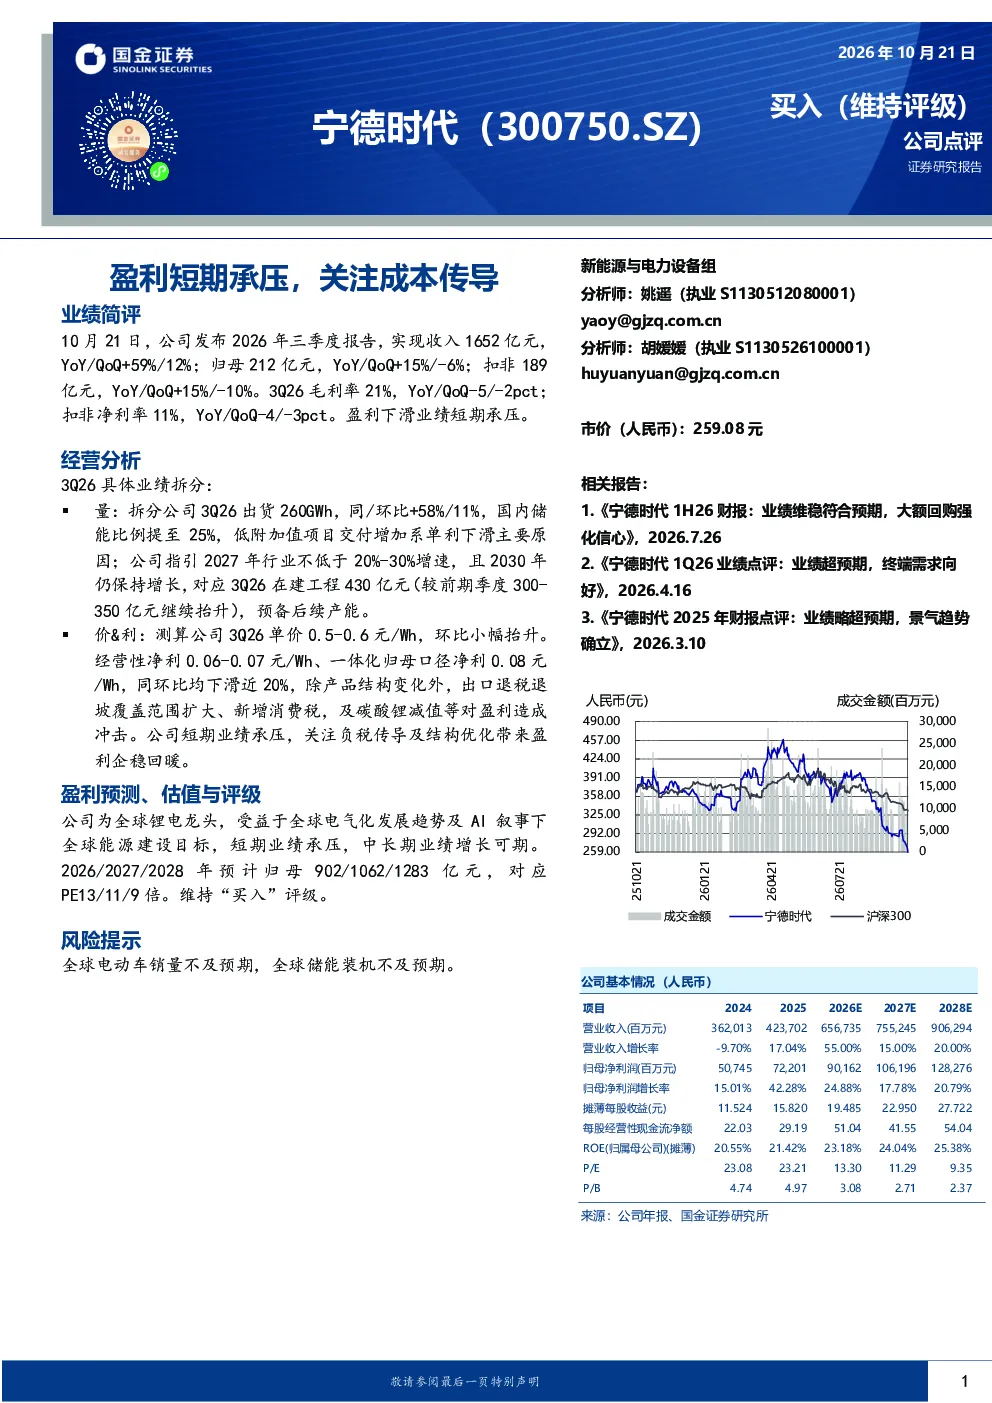
宁德时代2026年第三季度报告显示,公司实现收入1652亿元,同比增长59%,环比增长12%;归母净利润212亿元,同比增长15%,环比下降6%;扣非归母净利润189亿元,同比增长15%,环比下降10%。毛利率为21%,同比下降5个百分点,环比下降2个百分点;扣非净利率为11%,同比下降4个百分点,环比下降3个百分点。盈利下滑,业绩短期承压。
储能行业未来发展趋势如何?
公司指引2027年行业增速不低于20%-30%,2030年仍保持增长。国内储能比例提升至25%,低附加值项目交付增加是单利下滑的主要原因。公司在建工程430亿元,预备后续产能。全球电气化发展趋势及AI叙事下全球能源建设目标,为行业提供长期增长动力。
报告主要分析了哪些经营方向?
报告重点分析了销量、价格与利润。公司3Q26出货260GWh,同比增长58%,环比增长11%。单价为0.5-0.6元/Wh,环比小幅抬升。经营性净利为0.06-0.07元/Wh,一体化归母口径净利为0.08元/Wh,同环比均下滑近20%。产品结构变化、出口退税退坡、新增消费税及碳酸锂减值等对盈利造成冲击。
当前市场对锂电行业有何判断?
锂电行业受益于全球电气化发展趋势及AI叙事下全球能源建设目标,短期业绩承压,中长期业绩增长可期。公司作为全球锂电龙头,预计2026/2027/2028年归母净利润分别为902/1062/1283亿元,对应PE为13/11/9倍。行业整体面临价格战、成本传导等挑战,但长期需求依然旺盛。
研报提示了哪些风险因素?
研报提示的风险包括全球电动车销量不及预期,全球储能装机不及预期。除产品结构变化外,出口退税退坡覆盖范围扩大、新增消费税,及碳酸锂减值等对盈利造成冲击。需关注行业竞争加剧、原材料价格波动及政策变化等风险。
你可能感兴趣
三季度短期业绩承压,盈利改善需关注成本与产品结构优化
机械设备安信证券2022-10-27
工程业务优化结构,成本影响盈利短期承压
轻工制造信达证券2022-08-28
短期成本承压,看好决战高端盈利释放
国盛证券2022-03-25
2021三季报点评:短期业绩承压,成本改善有望修复盈利空间
基础化工德邦证券2021-10-31
2024年年报及2025年一季报点评:收入短期承压,成本优化盈利改善
民生证券2025-04-17
产品、渠道结构性调整,成本高企盈利短期承压
轻工制造安信证券2022-10-28
桃李面包:短期成本承压,期待盈利改善
太平洋证券2022-11-03
原材料成本致盈利短期承压,个护龙头产品结构持续优化
安信证券2022-04-28
成本上涨及费用投放增加,盈利能力短期承压-公司信息更新报告
开源证券2025-08-25
PTA周报:聚酯成本传导受阻 PTA高位承压调整
国信期货2023-07-16