猜你想问
这份研报的核心内容是什么?
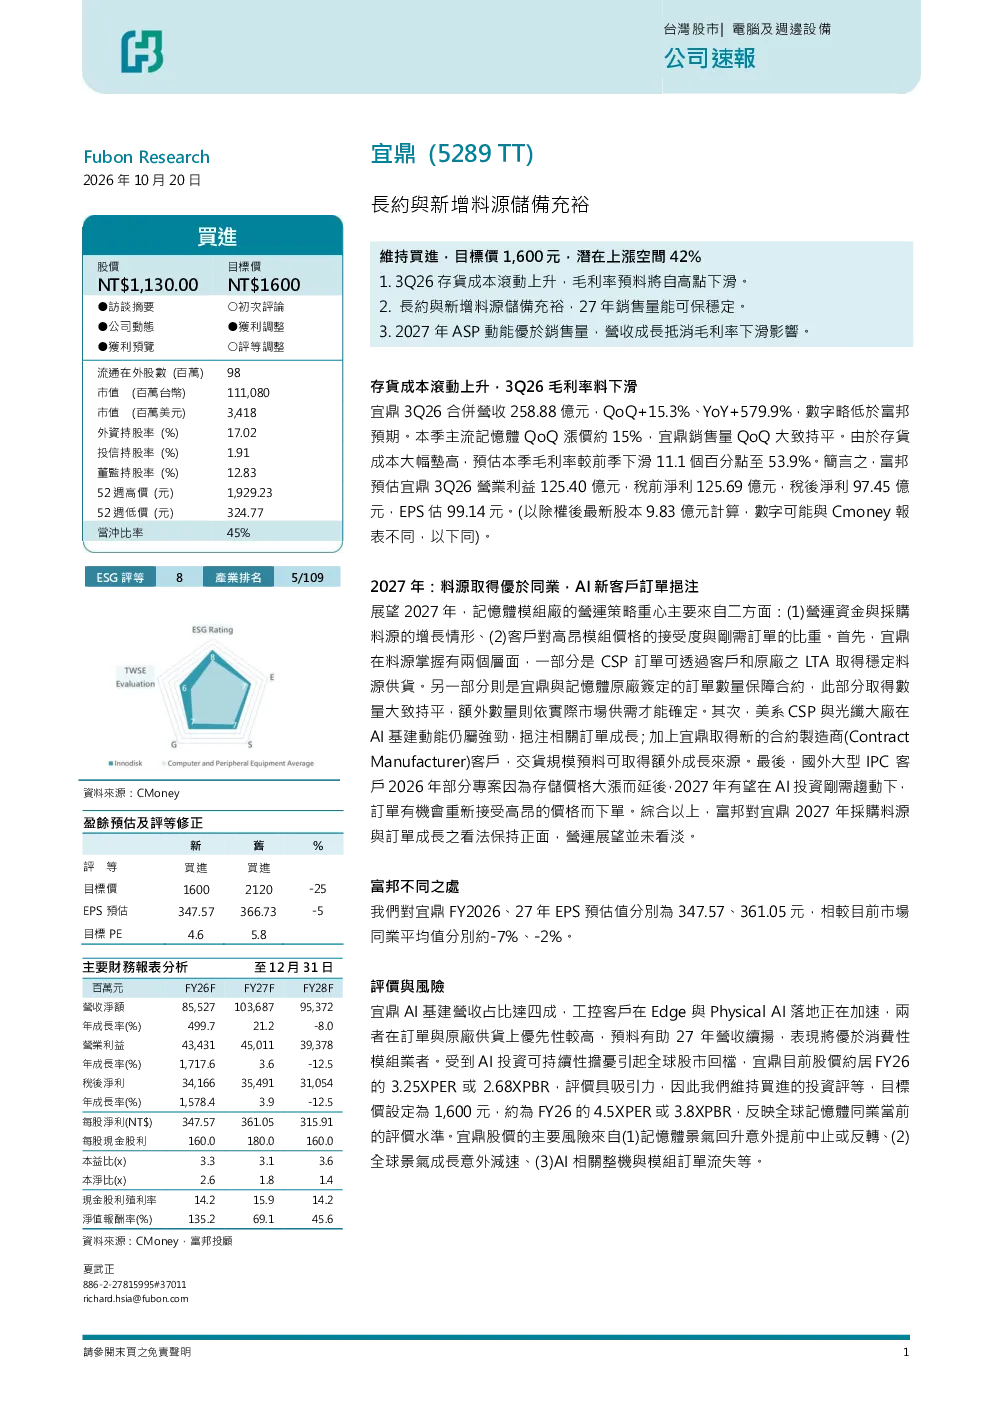
这份研报主要分析了宜鼎国际的业绩表现和未来展望。报告显示,宜鼎国际3Q26合并营收环比增长15.3%,同比增长579.9%,但毛利率预计下滑至53.9%。展望2027年,宜鼎国际料源储备充裕,预计营收YoY增长21.2%至1036.87亿新台币,但毛利率将降至49.1%。报告还提到,宜鼎国际在AI相关方案方面有布局,如推出CXL记忆体模组方案。
内存行业的发展趋势如何?
内存行业发展趋势显示,HBM市场占比将提升,原厂产能转向高毛利率HBM与DDR5。TrendForce预测2027年HBM占全球DRAM产能近30%,供不应求将持续至2027年底。同时,AI投资刚需推动国外大型IPC客户重新接受高价订单,为行业带来增长动力。
研报重点分析了哪些方面?
研报重点分析了宜鼎国际的业绩表现、料源与订单情况、营收与毛利率预测、市场背景与风险以及投资建议。报告指出,宜鼎国际通过CSP和原厂LTA及长期合约掌握稳定料源,新增制造商客户将提供额外增长来源。同时,报告也提示了记忆体景气回升意外中止或反转、全球景气成长意外减速等风险因素。
当前市场现状如何判断?
当前市场现状显示,DRAM市场供不应求将持续至2027年底,HBM占全球DRAM产能近30%。AI投资刚需推动国外大型IPC客户重新接受高价订单,为行业带来增长动力。然而,价格涨势放缓导致毛利率预计下滑。宜鼎国际在AI相关方案方面有布局,如推出CXL记忆体模组方案。
研报提示了哪些风险?
研报提示了记忆体景气回升意外中止或反转、全球景气成长意外减速以及AI相关整机与模组订单流失等风险。报告指出,虽然宜鼎国际料源储备充裕,但行业整体仍面临不确定性。此外,AI投资刚需推动订单增长,但相关整机与模组订单流失也可能影响业绩表现。
你可能感兴趣
年报点评:亏损幅度明显收窄,持续降本与充裕现金储备支撑公司穿越周期
建筑建材中原证券2026-04-23
【风口研报·公司】龙芯3A6000助力国产CPU再上新高度,公司在整机等各种产品上与龙芯进行了合作,有望在收入增速已逐季提升的基础上、进一步迎来积极变化;另有公司资金储备充裕还是出栏增速最快的企业之一
未知机构2023-12-05
与Vestas再签长约,风塔龙头持续发力
电气设备安信证券2017-07-22
台达电攻 AI 电力革命迈步 传与英飞凌签 650 亿元碳化硅供货长约
未知机构2026-07-27
11月非农与CPI前瞻:新增就业料疲软,通胀中枢料维持3%
农林牧渔东吴证券2025-12-14
磷化铟调研:衬底产能、价格与长协,多晶料瓶颈及6英寸量产进展,良率、温度场与自动化控制等
-2026-09-18
磷化铟调研衬底产能价格与长协多晶料瓶颈及6英寸量产进展良率温度场与自动化控制等
未知机构2026-09-21
与商家共同成长,新增长点在视频号和线下连锁
国信证券2021-04-05
半年报点评:业绩持续高增长,算力与云服务打开新增长空间
信息技术国盛证券2024-08-27