猜你想问
“固收+”面临的主要压力是什么?
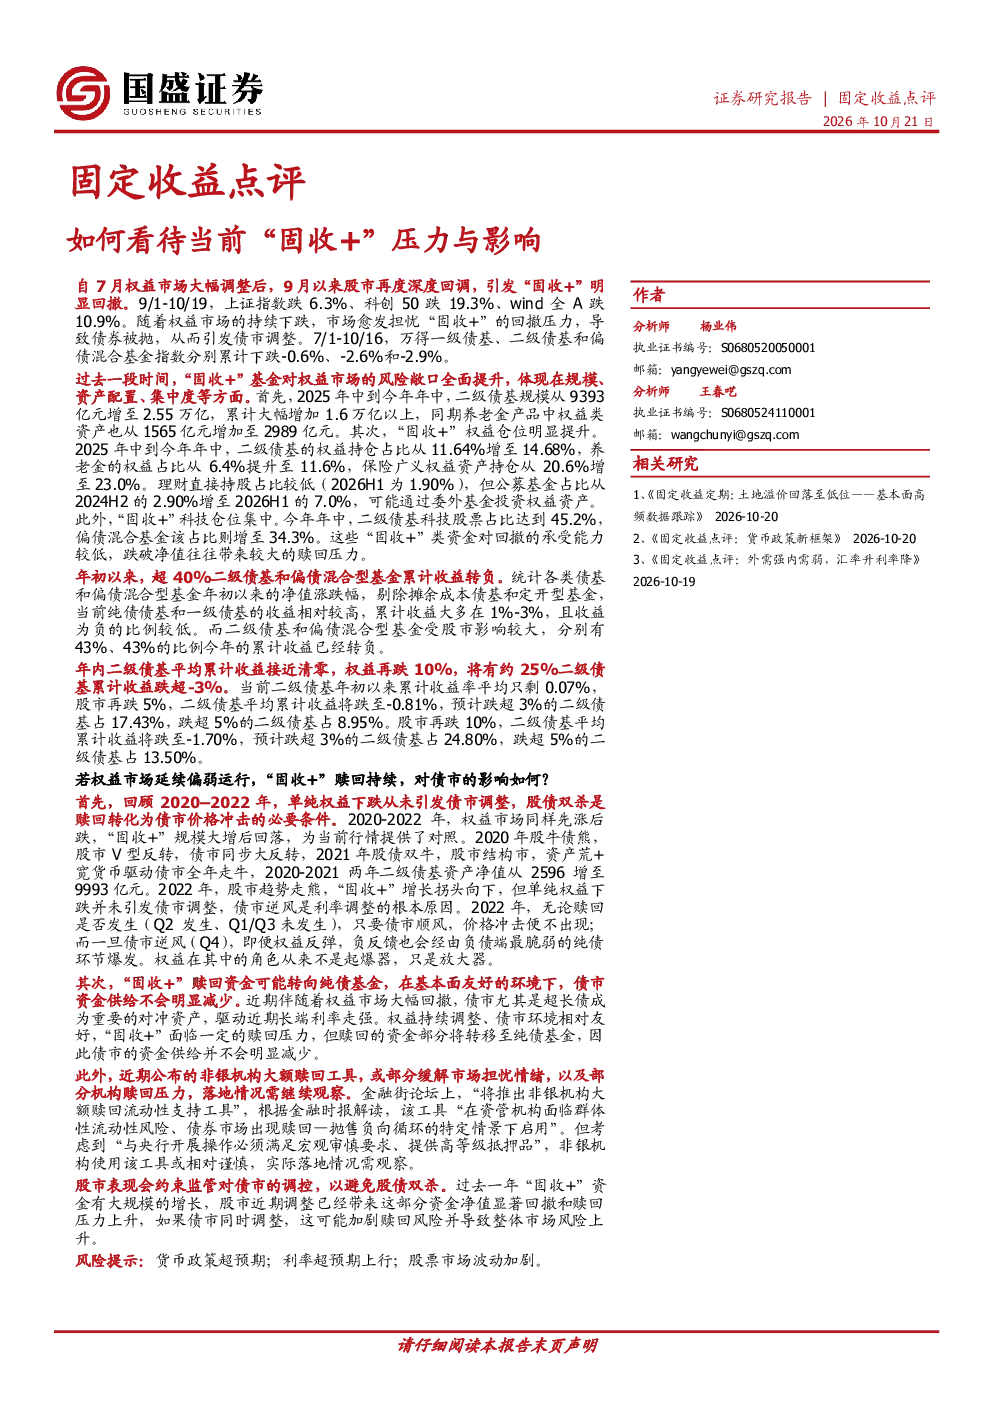
当前“固收+”面临的主要压力来自权益市场调整和自身风险敞口提升。自7月以来,权益市场持续下跌,引发“固收+”明显回撤。同时,“固收+”规模快速增长,权益仓位和科技仓位集中,导致其对回撤的承受能力较低,一旦跌破净值可能引发较大赎回压力。
“固收+”赎回对债市有何影响?
“固收+”赎回对债市的影响需结合债市自身状态。历史数据显示,单纯权益下跌从未引发债市调整,股债双杀才是赎回转化为债市价格冲击的必要条件。当前债市资金供给充裕,赎回资金可能转向纯债基金,政策支持也有助于缓解市场担忧。因此,当前股市下跌带动“固收+”回撤和赎回,难以引发债市明显调整。
“固收+”行业发展趋势如何?
“固收+”行业呈现规模增长和权益仓位提升的趋势。预计2025年中至2026年中,二级债基规模将从9393亿元增至2.55万亿,养老金权益类资产将从1565亿元增至2989亿元。同时,二级债基权益持仓占比将从11.64%增至14.68%,养老金权益占比将从6.4%提升至11.6%,保险广义权益资产持仓也将从20.6%增至23.0%。
当前市场现状如何判断?
当前市场现状表现为权益市场持续下跌,“固收+”回撤压力增大。年初以来,超40%的二级债基和偏债混合型基金累计收益转负,二级债基平均累计收益接近清零。若股市再跌5%,二级债基平均累计收益将跌至-0.81%,跌超3%的二级债基占17.43%,跌超5%的占8.95%。但债市资金供给充裕,政策支持存在,市场整体风险可控。
本报告有哪些风险提示?
本报告提示的主要风险包括货币政策超预期、利率超预期上行以及股票市场波动加剧。这些因素可能对“固收+”产品和债市产生不利影响。例如,货币政策收紧可能导致利率上升,增加“固收+”产品的负债成本;股票市场剧烈波动可能加剧“固收+”的回撤压力。投资者需关注这些风险因素的变化。
你可能感兴趣
固定收益点评:如何看待当前物价与利率?
国盛证券2026-03-09
固定收益点评:银行理财与“固收+”产品赎回压力如何?
国盛证券2022-03-17
固定收益点评:如何看待当前债市赎回风险?
国盛证券2024-08-28
固定收益点评:如何看待当前银行转债投资价值?
国盛证券2021-04-15
固定收益定期:如何看待债市调整压力与空间
国盛证券2025-02-23
固定收益专题:如何看待美债风险与压力
国盛证券2025-05-06
固定收益点评:如何看待银行承接长债指标压力,如何缓解?
国盛证券2025-12-26
固定收益点评:如何看待二永的供给压力?
国盛证券2026-04-13
宏观点评:如何看待当前出口的韧性与前景?
东吴证券2020-06-08
固定收益点评报告:如何看待国债增发对债市的影响
万联证券2023-10-25