猜你想问
PNC 2026年第三季度报告的核心内容是什么?
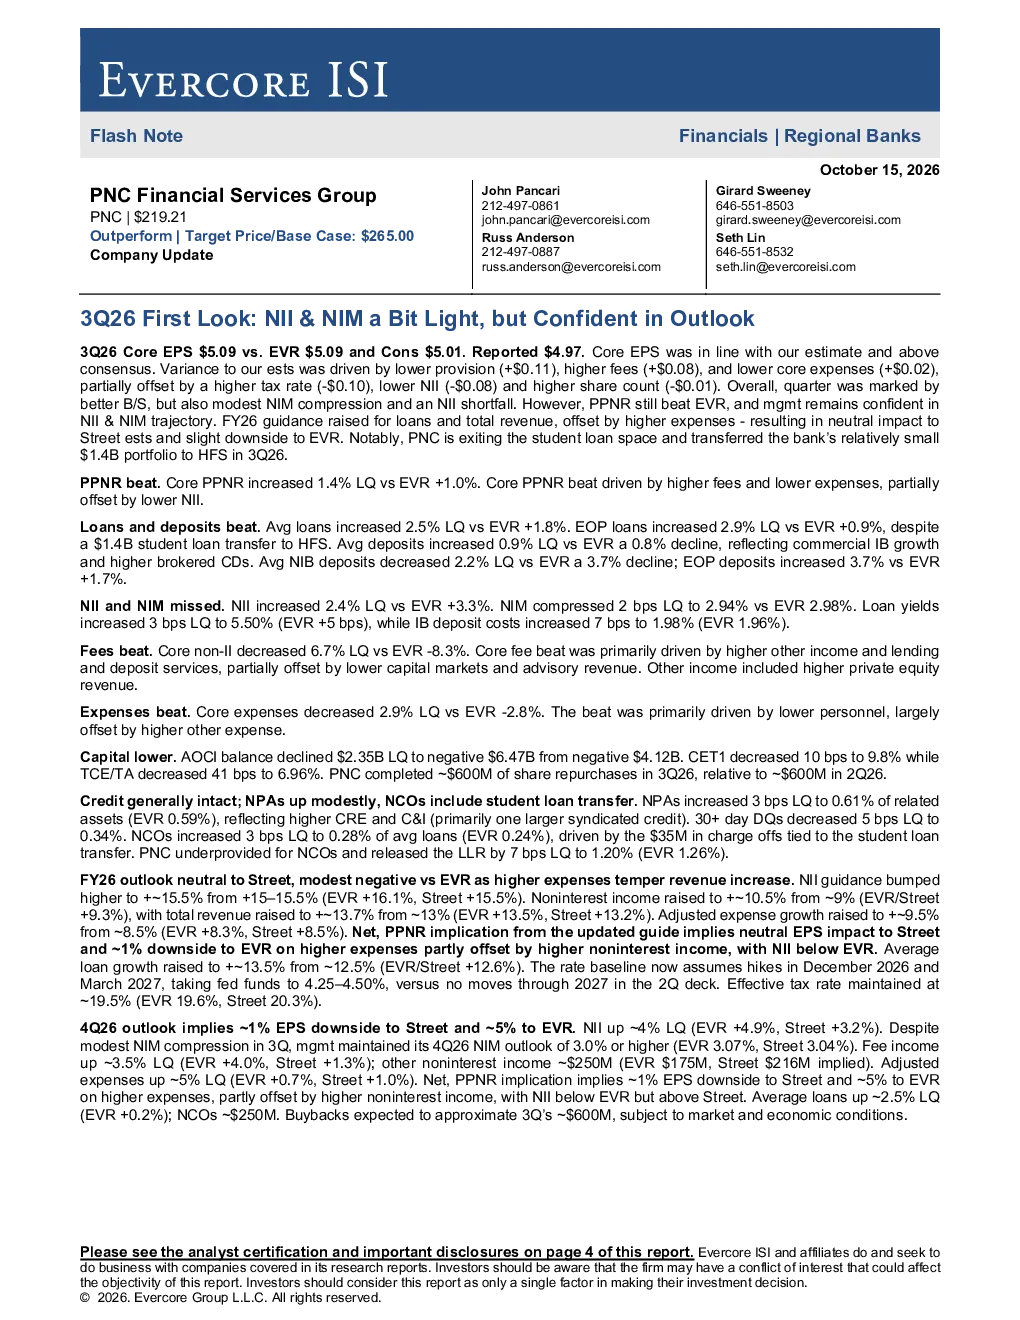
PNC 2026年第三季度初步数据显示,净利息收入(NII)和净利息率(NIM)略有下降,但管理层对前景保持信心。核心每股收益(EPS)为5.09美元,符合 Evercore ISI 的预期,高于市场预期。主要驱动因素包括拨备减少、手续费增加和核心费用减少,部分被税率上升、NII 减少 和股本增加所抵消。整体而言,资产负债表状况有所改善,但 NIM 出现适度压缩,NII 未达预期。管理层对 NII 和 NIM 的轨迹仍保持信心,并将 2026 财年贷款和总收入指引上调,但费用增加抵消了收入增长,对街边预期影响中性,对 Evercore ISI 预期略有下调。PNC 正退出学生贷款领域,在 2026 年第三季度将相对较小的 14 亿美元组合转移给 HFS。
银行业在2026年的发展趋势如何?
PNC 2026年第三季度报告显示,银行业整体面临净利息率(NIM)适度压缩的挑战,但多数银行仍保持稳健的资产负债表和良好的信用状况。贷款和存款增长超出预期,手续费收入增长也超出预期,表明银行业在服务实体经济和拓展业务方面仍具韧性。同时,部分银行开始调整业务结构,如 PNC 退出学生贷款领域,有助于降低风险和专注于核心业务。未来,银行业的发展趋势仍将受到宏观经济环境、利率变化和监管政策的影响。
PNC报告中最受关注的分析方向是什么?
PNC报告中最受关注的分析方向是净利息收入(NII)和净利息率(NIM)的适度下降,以及管理层如何应对这一变化。报告显示,尽管NII和NIM略有下降,但PNC通过拨备减少、手续费增加和费用控制等措施,仍保持了较强的盈利能力。此外,PNC退出学生贷款领域的决定也受到市场关注,这一举措有助于降低风险和提升核心竞争力。报告还详细分析了PNC的资产负债表状况、信用风险和未来展望,为投资者提供了全面的参考信息。
当前银行业的市场现状如何?
当前银行业的市场现状总体良好,但面临净利息率(NIM)适度压缩的压力。根据PNC 2026年第三季度报告,银行业普遍表现出稳健的资产负债表和良好的信用状况。贷款和存款增长超出预期,手续费收入也保持增长,显示出银行业在服务实体经济和拓展业务方面的韧性。然而,部分银行开始调整业务结构,如PNC退出学生贷款领域,表明银行业正在积极应对市场变化和风险挑战。未来,银行业的市场现状仍将受到宏观经济环境、利率变化和监管政策的影响。
PNC报告提示的主要风险有哪些?
PNC报告提示的主要风险包括信用趋势恶化、监管环境不确定和利率环境持续高于预期。信用风险方面,不良贷款(NPA)略有上升,主要受商业房地产和工商业贷款增加的影响。监管环境的不确定性也可能对银行业运营产生影响。利率环境持续高于预期可能导致净利息率(NIM)进一步压缩,影响银行的盈利能力。此外,PNC的资本结构有所降低,一级资本充足率和资本充足率均有所下降,这也可能带来一定的风险。投资者在关注PNC业绩的同时,应充分考虑这些风险因素。