猜你想问
这份研报的核心内容是什么?
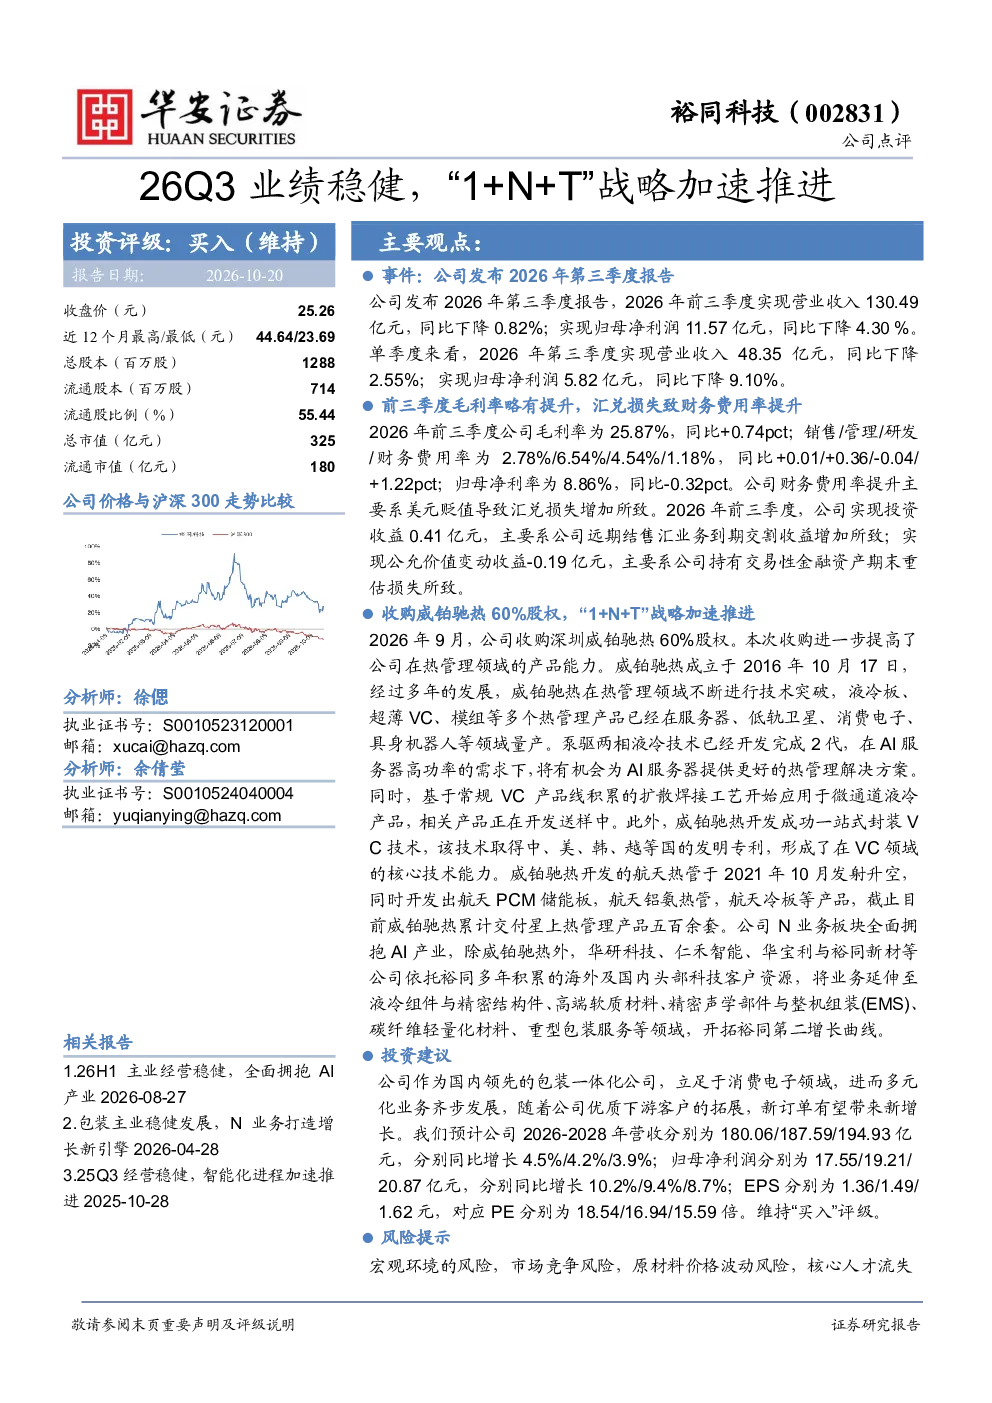
本报告显示,公司2026年前三季度营收130.49亿元,同比微降0.82%,净利润11.57亿元,下降4.30%。第三季度营收48.35亿元,净利润5.82亿元,分别下降2.55%和9.10%。毛利率略有提升至25.87%,主要得益于产品结构优化。收购威铂驰热60%股权,强化热管理能力,拓展AI相关液冷组件与精密结构件业务。
当前热管理赛道的发展趋势如何?
热管理赛道正加速向AI、高性能计算等领域渗透。随着芯片性能提升和密度增加,散热需求日益迫切。液冷技术因其高效性成为主流方向,泵驱两相液冷、一站式封装VC等先进技术不断涌现。企业通过并购整合、技术研发,提升产品竞争力,市场集中度有望逐步提高。
研报重点分析了哪些方向?
研报重点分析了公司“1+N+T”战略的推进情况,特别是N业务板块对AI产业的全面拥抱。通过收购威铂驰热,公司补强了液冷板、超薄VC等产品线,并布局泵驱两相液冷等前沿技术。同时,报告关注了公司财务表现,指出毛利率提升与汇兑损失增加的影响,以及未来三年营收、净利润的预测与估值。
当前市场对热管理行业的现状如何判断?
热管理行业正处于快速发展阶段,市场需求持续增长,尤其在5G、AI、新能源汽车等领域。技术迭代加速,液冷替代风冷成为趋势,但市场竞争也日趋激烈。企业需在技术研发、供应链管理、成本控制等方面形成差异化优势,才能在行业红利中占据有利位置。
研报提示了哪些主要风险?
研报提示的风险包括宏观环境波动可能影响下游需求,市场竞争加剧可能导致价格压力,原材料价格波动影响生产成本,核心人才流失可能削弱研发能力,以及汇率波动带来财务不确定性。这些因素需持续关注,以评估投资风险。
你可能感兴趣
更新点评包装龙头推进“1+N+T”战略,AI+打开新空间
中泰证券2026-08-12
24Q2业绩高基数下稳健增长,一体两翼战略加速推进
德邦证券2024-08-23
全年业绩表现稳健,加速推进全球化战略
医药生物国金证券2025-03-29
公司事件点评报告:业绩稳健增长,全国化战略加速推进
食品饮料华鑫证券2025-08-31
2022年三季报快评:营收保持稳健增长,东南亚战略加速推进
国信证券2022-12-04
半年报点评:核心品类经营稳健,战略业务加速推进
电气设备国盛证券2024-08-31
Q3稳健增长,定增完成有望加速推进战略落地
医药生物中邮证券2024-10-28
申万轻工 思摩尔国际 发布26Q3业绩 美国雾化业务修复 HNB推进多客户合作
未知机构2026-10-13
公募REITs 26Q2业绩分析及26Q3展望:C端稳健、B端承压、结构分化
申万证券2026-07-22
保险26Q3业绩前瞻高基数下业绩阶段性承压长期经营质态保持稳健
未知机构2026-10-15