猜你想问
图南股份2026年前三季度业绩表现如何?
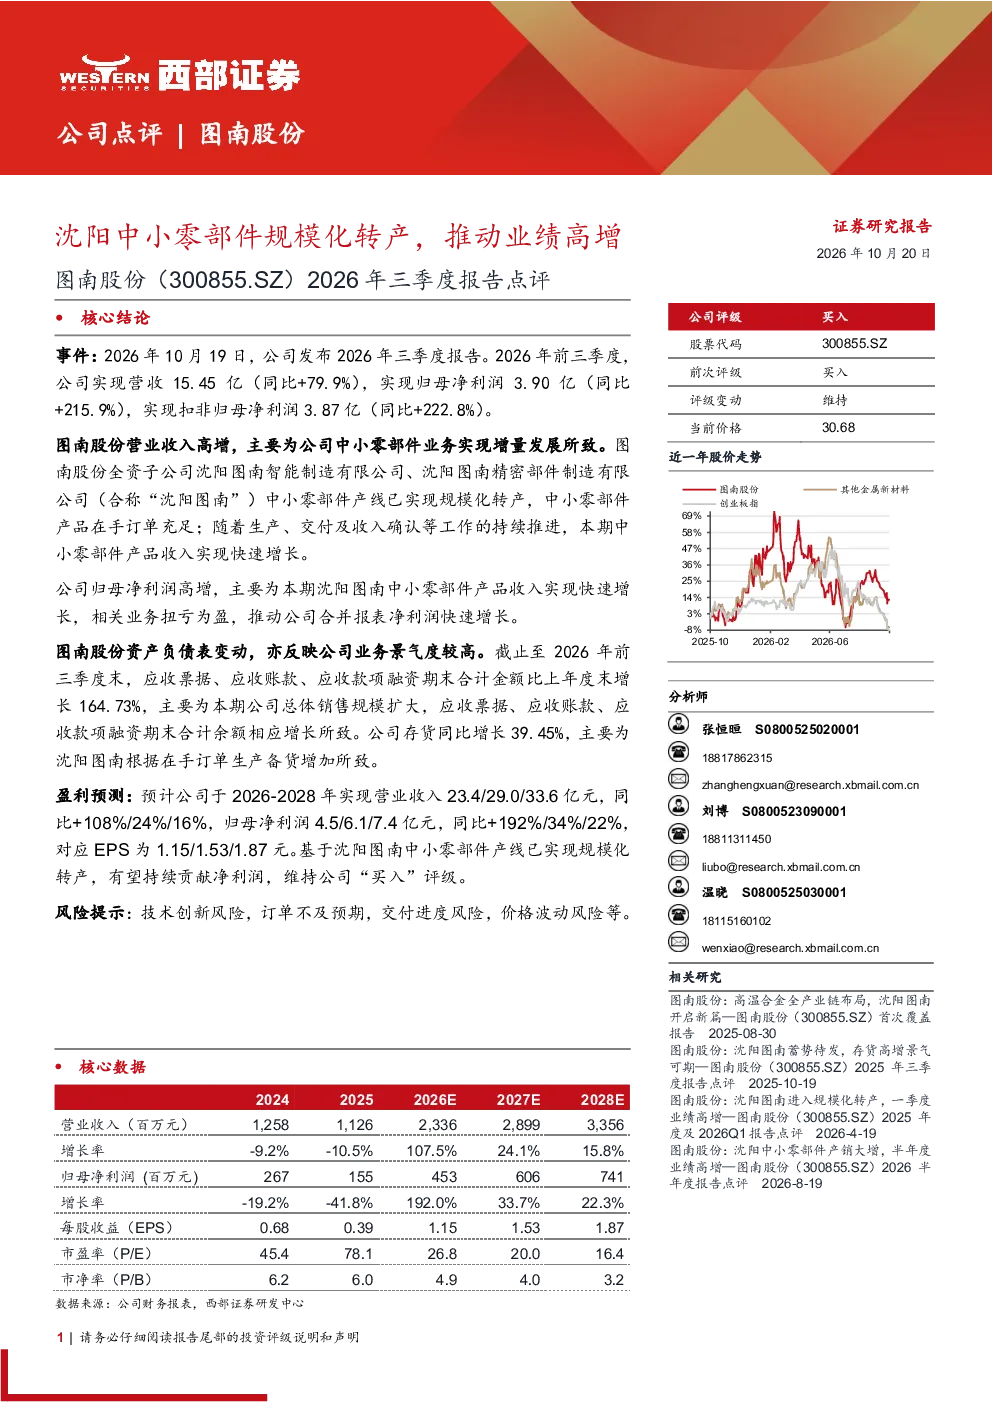
图南股份2026年前三季度实现营收15.45亿元,同比增长79.9%,归母净利润3.90亿元,同比增长215.9%。业绩高增主要得益于公司全资子公司沈阳图南智能制造有限公司、沈阳图南精密部件制造有限公司中小零部件产线实现规模化转产,产品在手订单充足,中小零部件产品收入快速增长并扭亏为盈。公司应收票据、应收账款、应收款项融资及存货均显著增长,反映业务景气度较高。
图南股份中小零部件业务发展情况?
图南股份中小零部件业务实现增量发展,主要得益于沈阳图南中小零部件产线已实现规模化转产。公司通过优化产线布局和提升生产效率,有效满足了市场需求,产品在手订单充足。归母净利润高增主要由于中小零部件产品收入快速增长并扭亏为盈,显示出公司在该领域的竞争优势和业务拓展能力。
图南股份未来几年业绩预期?
基于沈阳图南中小零部件产线已实现规模化转产,预计公司2026-2028年营业收入分别为23.4/29.0/33.6亿元,归母净利润分别为4.5/6.1/7.4亿元。公司业务持续增长,未来几年有望保持较高增速,但需关注市场竞争和成本变化等因素对业绩的影响。
图南股份所在赛道发展趋势如何?
图南股份所在中小零部件赛道受益于汽车、电子等下游行业对精密零部件需求持续增长,行业景气度较高。随着智能制造和自动化技术发展,中小零部件企业通过规模化生产和技术创新,有望进一步提升市场份额和盈利能力。赛道整体发展前景良好,但需关注技术迭代和市场竞争带来的挑战。
图南股份研报提示哪些风险?
图南股份研报提示的风险包括技术创新风险,如技术更新可能导致现有产品竞争力下降;订单不及预期风险,市场需求波动可能影响公司收入增长;交付进度风险,生产进度延误可能影响客户订单履行;价格波动风险,原材料价格变动可能影响公司成本控制。投资者需关注这些风险因素对公司经营的影响。
你可能感兴趣
2026半年度报告点评:沈阳中小零部件产销大增,半年度业绩高增
西部证券2026-08-19
财报点评:高温合金底座筑基,沈阳中小零部件第二曲线兑现放量
东方财富2026-08-28
江丰电子2022年三季报点评:靶材零部件双引擎,推动业绩高增
国泰君安证券2022-11-08
2026年一季报点评:金银价格上行推动业绩高增
有色金属东吴证券2026-04-25
微泰医疗-B(2235.HK)2026年中期业绩公告点评:CGM放量驱动收入高增,规模效应推动盈利改善
国联民生证券2026-08-24
【风口研报·公司】AI PC有望接棒华为带动2024年消费电子持续向上,公司产品或将成为关键零部件且第一大客户已推出全球首款AI PC,业绩率先边际改善;另有公司三季度业绩高增80%,并连获理矿资源
未知机构2023-10-29
非银金融行业深度报告:证券行业2026年一季报总结-头部券商普遍高增,中小券商分化显著
金融东吴证券2026-05-05
公司事件点评报告:烯烃产销高增推动业绩,高分红彰显投资性价比
基础化工华鑫证券2025-03-14
2026年8月进出口数据点评AI产业链推动下进出口延续高增
开源证券2026-09-09