猜你想问
这份研报主要分析了什么内容?
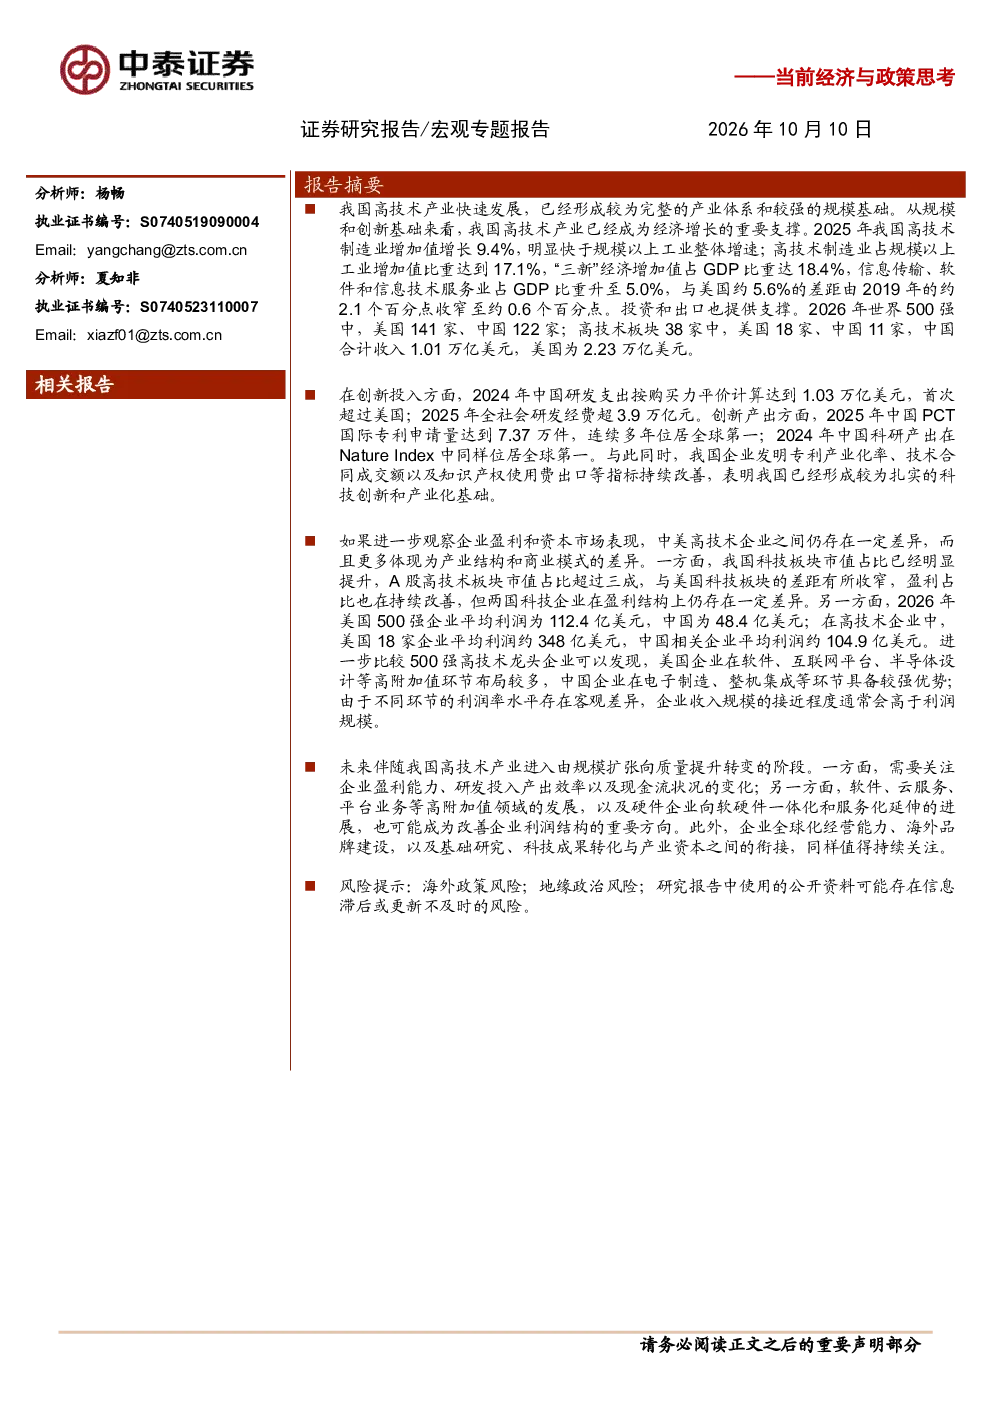
这份研报主要分析了中国与美国高技术企业的比较,涵盖了产业规模与基础、创新投入与产出、结构性差异、研究结论与投资启示等方面。报告指出中国高技术产业已形成扎实基础,创新投入产出显著,但与美国在产业链环节、研发结构、风险投资等方面仍存在差异。未来建议关注企业盈利能力改善、加强基础研究转化、提升全球化经营能力。
信息技术行业未来发展趋势如何?
信息技术行业未来发展趋势显示,中国高技术制造业增加值持续增长,信息服务业占比提升,中美差距逐步收窄。美国企业在软件、平台、半导体设计等高附加值环节优势明显,而中国企业多分布于电子制造环节。未来需关注产业向软件、服务、品牌延伸,加强基础研究转化,完善风险投资与退出机制,提升全球化经营能力。
研报重点分析了哪些方面?
研报重点分析了中美高技术企业的结构性差异,包括产业规模与基础对比、创新投入与产出表现、股市表现与500强盈利差异、以及产业环节分布差异。报告指出中国企业在电子制造环节占比较高,而美国企业在高附加值环节表现突出,同时中国研发投入总量已超美国,但基础研究占比不足,风险投资体系有待完善。
当前市场对信息技术行业的现状如何判断?
当前市场对信息技术行业的现状显示,中国高技术产业规模持续扩大,高技术产品出口增长显著,A股科技板块市值占比超三成,但盈利占比仍需改善。美国企业在全球500强中表现更优,尤其在高技术板块盈利能力更强。中国企业在电子制造环节利润率较低,但部分企业如台积电、腾讯等环节利润率较高,整体行业呈现结构性分化。
研报提到了哪些风险提示?
研报提到了海外政策风险、地缘政治风险、数据时效性风险等主要风险。海外政策风险可能影响中国高技术企业全球化经营,地缘政治风险可能干扰产业链供应链稳定,数据时效性风险则可能导致分析结论与实际情况存在偏差。建议关注这些风险因素,谨慎评估投资决策。
你可能感兴趣
当前经济与政策思考:中美高技术企业的比较
信息技术中泰证券2026-10-11
当前经济与政策思考:日本出海全景扫描(成功经验、失败教训与形势比较)
中泰证券2024-05-11
当前经济与政策思考:中美服务贸易基本情况及后续影响
商贸零售中泰证券2025-05-07
当前经济与政策思考:国内外企业布局上游能源环节的动向
公用事业中泰证券2026-04-10
外贸的潜在变化(二):汇率波动下的企业抗压能力——当前经济与政策思考
商贸零售中泰证券2026-05-28
国内外企业布局上游能源环节的动向——当前经济与政策思考
中泰证券2026-04-10
当前经济与政策思考:政策杨畅:公用事业调价的国际经验
中泰证券2024-05-28
当前经济与政策思考:食品券的发展历程(美国的经验)
中泰证券2024-07-15
当前经济与政策思考:经济继续修复,重点仍在结构
中泰证券2023-09-23
当前经济与政策思考:经济平稳期与数据外部性
中泰证券2023-10-29