猜你想问
这份研报主要讲了什么内容?
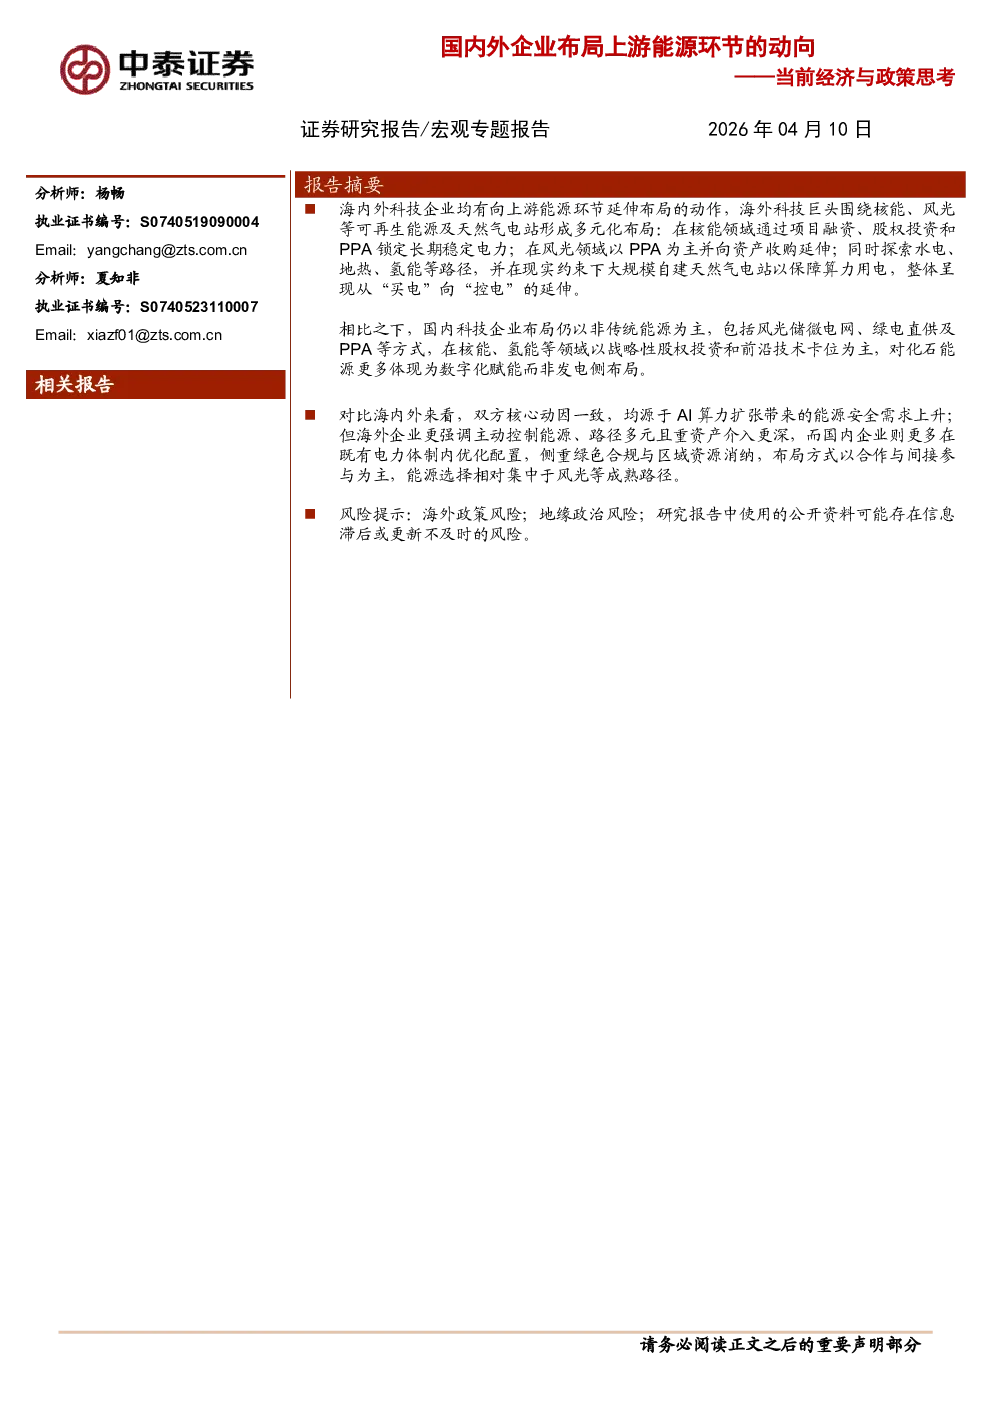
这份研报分析了海内外科技企业向上游能源环节延伸布局的动向,核心驱动力是AI算力扩张带来的能源安全需求。海外科技巨头围绕核能、风光等可再生能源及天然气电站形成多元化布局,呈现从“买电”向“控电”的延伸;国内科技企业则更多在既有电力体制内优化配置,侧重绿色合规与区域资源消纳。报告详细梳理了海外企业在核能、可再生能源、非传统能源及传统能源领域的布局方式,以及国内企业在核能、可再生能源、氢能及传统能源数字化赋能方面的布局策略。
当前能源赛道的发展趋势是什么?
当前能源赛道的发展趋势主要体现在科技企业向上游能源环节的深度布局。一方面,非传统能源(风光为主,兼顾核聚变、氢能等前沿技术)成为主要布局方向,企业通过股权投资、项目合作、PPA等多种方式实现多元化布局。另一方面,海外科技巨头更强调主动控电,逐步从“买电”转向“控电”,而国内科技企业则更侧重绿色合规与降低成本,聚焦于既有电力体制内的优化配置。此外,数字化技术在传统能源领域的应用也日益广泛,如阿里云与中国煤科合作的“AI+煤炭”项目。
研报重点分析了哪些方向?
研报重点分析了海内外科技企业在能源领域的布局差异。海外企业通过项目融资、股权投资、PPA等方式布局核能、可再生能源、非传统能源及传统能源,呈现递进式布局(轻资产PPA→股权投资→重资产自建);国内企业则更多通过战略性股权投资、新建微电网、签订PPA、绿电直供等方式参与能源布局,以间接参与为主。此外,报告还对比了海内外企业在布局动因、能源选择及布局方式上的差异,并总结了共同点与不同点。
当前能源市场的现状如何判断?
当前能源市场的现状表现为科技企业积极参与上游能源环节,推动能源结构转型。海外科技巨头通过多元化布局,涵盖核能、可再生能源、非传统能源及传统能源,形成从“买电”向“控电”的延伸;国内科技企业则在既有电力体制内优化配置,侧重绿色合规与区域资源消纳。非传统能源成为主要布局方向,企业采用股权投资、项目合作、PPA等多种方式实现多元化布局。同时,数字化技术在传统能源领域的应用也日益广泛,如阿里云与中国煤科合作的“AI+煤炭”项目。
研报提示了哪些风险?
研报提示了海外政策风险、地缘政治风险和公开资料信息滞后风险。海外科技企业在能源领域的布局可能受到政策变化和地缘政治的影响,如Meta与TerraPower合作开发Natrium反应堆、亚马逊投资X-energy等项目的推进可能面临不确定性。此外,公开资料信息的滞后也可能导致部分布局情况未能及时反映在报告中,需要投资者注意。