猜你想问
这份研报主要分析了什么内容?
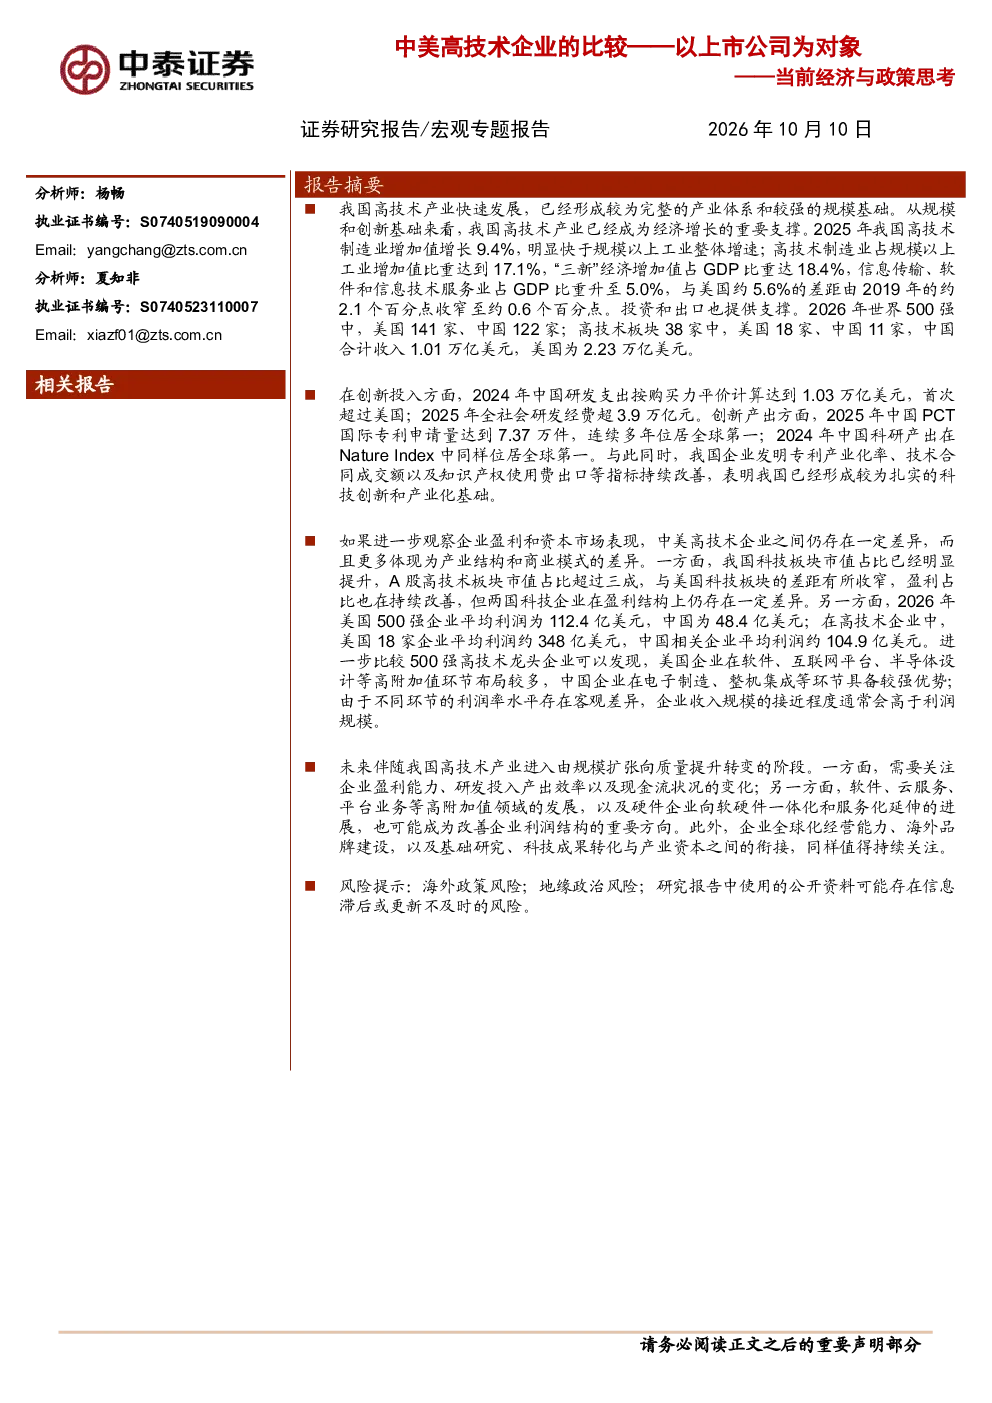
这份研报主要分析了中国与美国高技术企业的比较,从产业规模、创新基础、结构性差异、未来发展方向以及投资启示等多个维度进行了深入探讨。报告指出中国高技术产业已具备扎实的产业基础,但在企业盈利能力、高附加值环节布局等方面与美国存在差异。未来发展方向需关注企业盈利能力、研发投入产出效率、现金流状况的变化,以及软件、云服务、平台业务等高附加值领域的发展。
中国高技术产业未来的发展趋势是什么?
中国高技术产业正进入由规模扩张向质量提升转变的阶段。未来需关注企业盈利能力的改善,科技企业由一次性硬件收入向软件和服务收入延伸的进展,企业全球化经营能力,以及基础研究、科技成果转化与产业资本之间的衔接。此外,软件、云服务、平台业务等高附加值领域的发展,以及硬件企业向软硬件一体化和服务化延伸的进展同样值得关注。
研报重点分析了哪些方面?
研报重点分析了中国与美国高技术企业在产业规模、创新基础、结构性差异等方面的比较。具体包括增加值、世界500强数量、研发投入与创新产出等多个维度,并深入探讨了中美企业在股市市值与盈利占比、500强企业盈利能力、企业层级与产业环节特征等方面的结构性差异。同时,也分析了美国企业在软件、互联网平台、半导体设计等高附加值环节布局较多,而中国企业在电子制造、整机集成等环节具备较强优势的特点。
当前高技术产业市场的现状如何?
当前中国高技术产业已形成较为完整的产业体系和较强的规模基础,成为经济增长的重要支撑。2025年,中国高技术制造业增加值增长9.4%,占规模以上工业增加值比重达到17.1%;“三新”经济增加值占GDP比重达18.4%;信息传输、软件和信息技术服务业占GDP比重升至5.0%。2026年世界500强中,中国122家企业,高技术板块11家企业,合计收入1.01万亿美元。但与美国相比,A股科技板块市值占比虽已超三成,但盈利占比仍低于美股,500强企业平均利润也低于美国。美国企业在软件、互联网平台、半导体设计等高附加值环节布局较多,中国企业在电子制造、整机集成等环节具备较强优势。
研报提到了哪些风险提示?
研报提示中国高技术产业虽已具备扎实基础,但仍面临结构性调整的风险。未来需关注企业盈利能力、研发投入产出效率、现金流状况的变化。此外,企业全球化经营能力、海外品牌建设,以及基础研究、科技成果转化与产业资本之间的衔接同样值得关注。特别是科技企业由一次性硬件收入向软件和服务收入延伸的进展,以及高附加值领域的发展,都需要持续关注其变化和潜在风险。