猜你想问
这份研报的核心内容是什么?
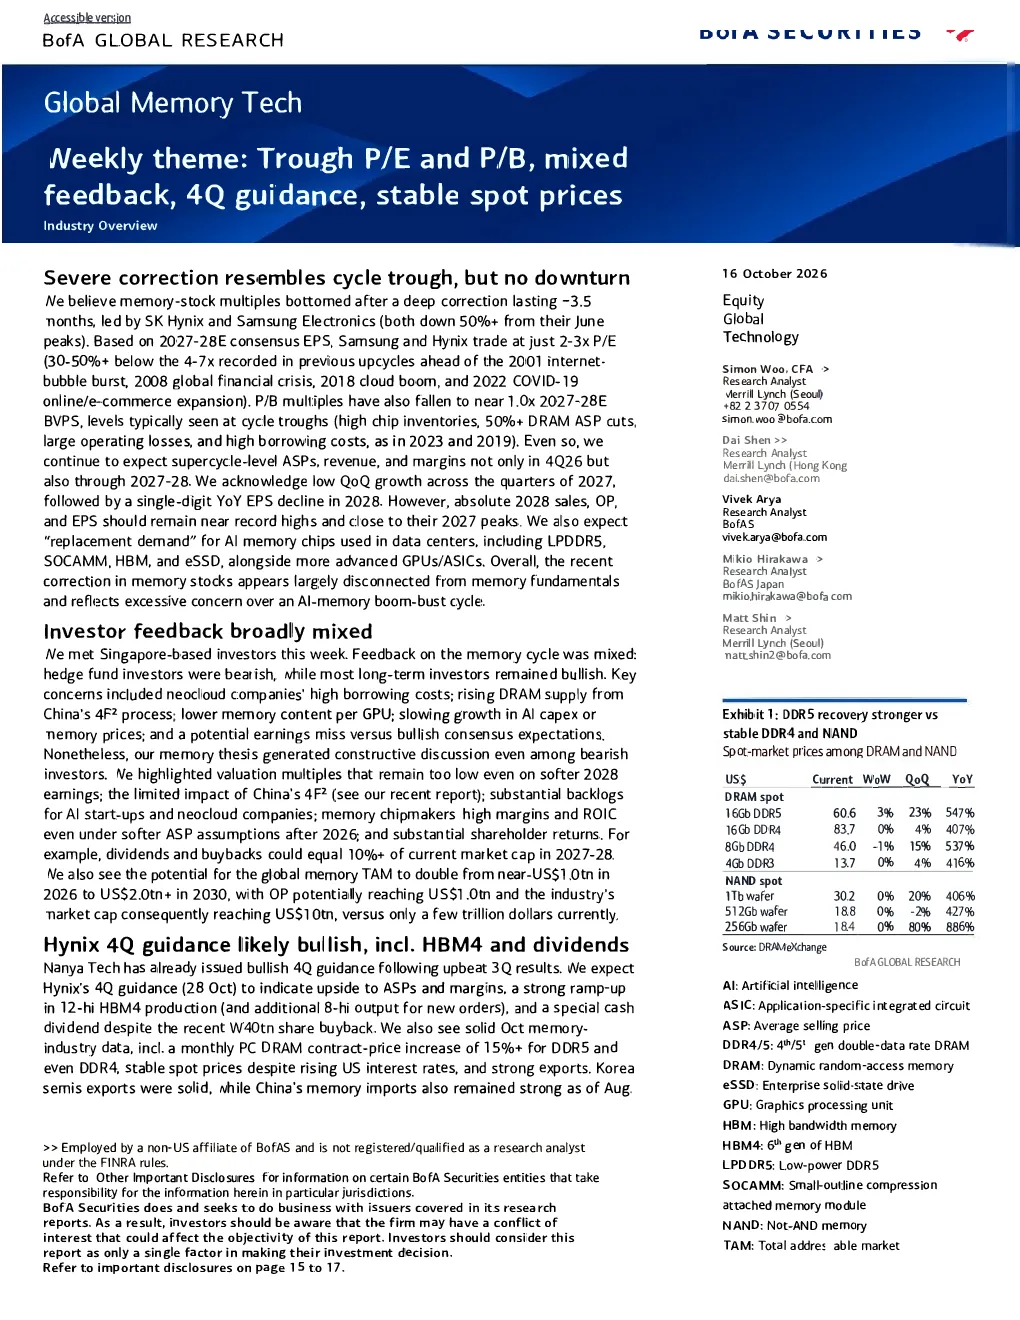
报告认为当前处于内存股票周期的底部,但并未出现下行拐点,预计内存股票估值将随着深度回调后的3.5年周期逐步修复。报告指出当前市场预期与共识预期存在差异,实际表现与预期存在偏差,需关注后续业绩验证。2022年9月1日至2023年9月1日期间,企业营收和ASP(平均售价)表现符合预期,但需关注全球范围内的运营压力。
内存行业的发展趋势如何?
内存行业处于周期性波动中,当前处于低谷但已无进一步下行风险,未来将逐步修复估值。报告提及DDR4/5、HBM4、LPDDR5等内存技术发展趋势,以及NAND、TAM等关键指标,显示行业技术迭代加速。企业需关注全球范围内的运营压力,尤其是欧洲地区的业务表现,同时需优化成本结构以应对市场波动。
报告重点分析了哪些方向?
报告重点分析了内存行业的周期性波动,当前处于低谷但已无进一步下行风险,未来将逐步修复估值。同时关注企业营收和ASP(平均售价)表现,指出2022年9月1日至2023年9月1日期间表现符合预期,但需警惕全球范围内的运营压力,尤其是欧洲地区的业务表现。此外,报告还分析了DDR4/5、HBM4、LPDDR5等内存技术发展趋势,以及NAND、TAM等关键指标。
当前市场现状如何判断?
报告认为当前处于内存股票周期的底部,但并未出现下行拐点,预计内存股票估值将随着深度回调后的3.5年周期逐步修复。市场预期与共识预期存在差异,实际表现与预期存在偏差,需关注后续业绩验证。2022年9月1日至2023年9月1日期间,企业营收和ASP(平均售价)表现符合预期,但需关注全球范围内的运营压力。
研报中有哪些风险提示?
报告提示需关注全球范围内的运营压力,尤其是欧洲地区的业务表现。企业需优化成本结构以应对市场波动。同时,市场预期与共识预期存在差异,实际表现与预期存在偏差,需关注后续业绩验证。内存行业虽处于周期底部但已无进一步下行风险,未来将逐步修复估值,但过程中仍需警惕潜在的市场波动和运营压力。