猜你想问
法国和日本实际收益率对比有何差异?
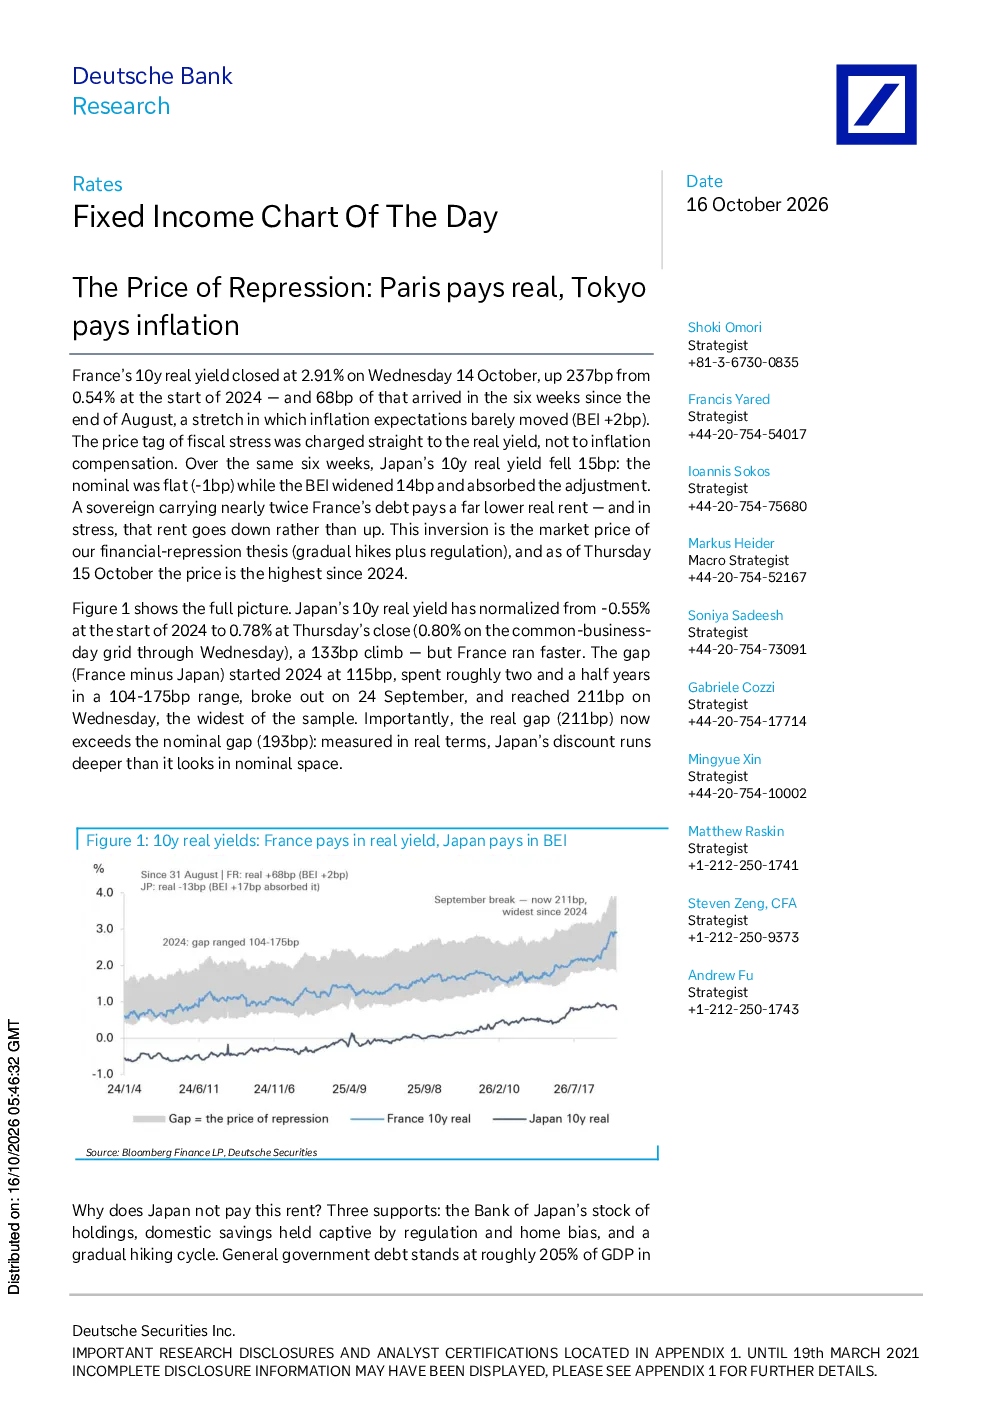
法国10年期实际收益率自2024年初的0.54%上升至2026年10月14日的2.91%,近六周内上升了68个基点,主要反映其财政压力;同期日本10年期实际收益率下降了15个基点,与其通胀预期(BEI)上升有关。两国债务占比相同时,法国实际收益率约是日本的6倍,显示日本财政压力相对较小,但通胀预期对其收益率影响显著。
日本BEI走势如何影响两国实际收益率差距?
只要日本维持当前货币政策结构,实际收益率差距的修正将主要通过日本BEI扩大实现,而非日本实际收益率飙升。法国实际收益率上升主要由财政压力驱动,而日本下降则与通胀预期上升驱动,这体现在日本BEI扩大上。两国实际收益率差距目前为211个基点,未来走势需关注日本BEI变化。
报告对日元互换期权有何战术性投资建议?
考虑到法国式重定价的不对称性,可考虑做多日元互换期权,特别是涵盖10月会议和补充预算的期权。这种策略旨在对冲法国财政压力可能引发的日元波动,但需注意日本通胀预期变化可能影响期权价值。投资决策应结合市场动态和风险承受能力。
如何判断资本回流是否发生?
资本回流情况可通过日元对欧元的三个月远期基差衡量。当前基差为正值,表明资本回流尚未发生。若该基差进一步扩大,可能引发资本回流。需持续关注两国货币政策差异和汇率变动趋势,以评估资本流动风险。
报告提示的主要风险是什么?
主要风险包括法国财政压力可能加剧导致实际收益率进一步上升,以及日本通胀预期失控引发实际收益率大幅下降。此外,两国国内供应事件如补充预算和过桥债券发行也可能影响市场波动。投资者需警惕政策变化和通胀预期波动带来的不确定性。
你可能感兴趣
每日固定收益图表:镇压的代价——巴黎付真实收益,东京付通胀
德意志证券2026-10-16
利润背后的真实代价:早教与照护市场及盈利
文化传媒未来工作中心2026-07-22
统计代价:五年高通胀对生活水平的影响
决议基金会2026-10-08
贵金属周报:如何看待“金价与真实收益率”的阶段性背离?
有色金属中泰证券2018-11-10
黄金:“金价与真实收益率”的背离能持续么?
有色金属中泰证券2018-11-12
春节期间海外经济事件点评:美国真实的通胀预期是多少
新时代证券2021-02-18
变得真实?土耳其各家庭的通胀负担不均
信息技术世界银行2021-11-15
【债券日报】2月通胀数据解读:论预期差与消费需求的真实修复
华创证券2023-03-09
巴西的新通胀目标:期望更高,支付更少
金融巴黎银行2017-06-29
策略周报:通胀预期推高美债收益率对权益市场的影响
国金证券2021-02-28