猜你想问
出口退税调整的核心内容是什么?
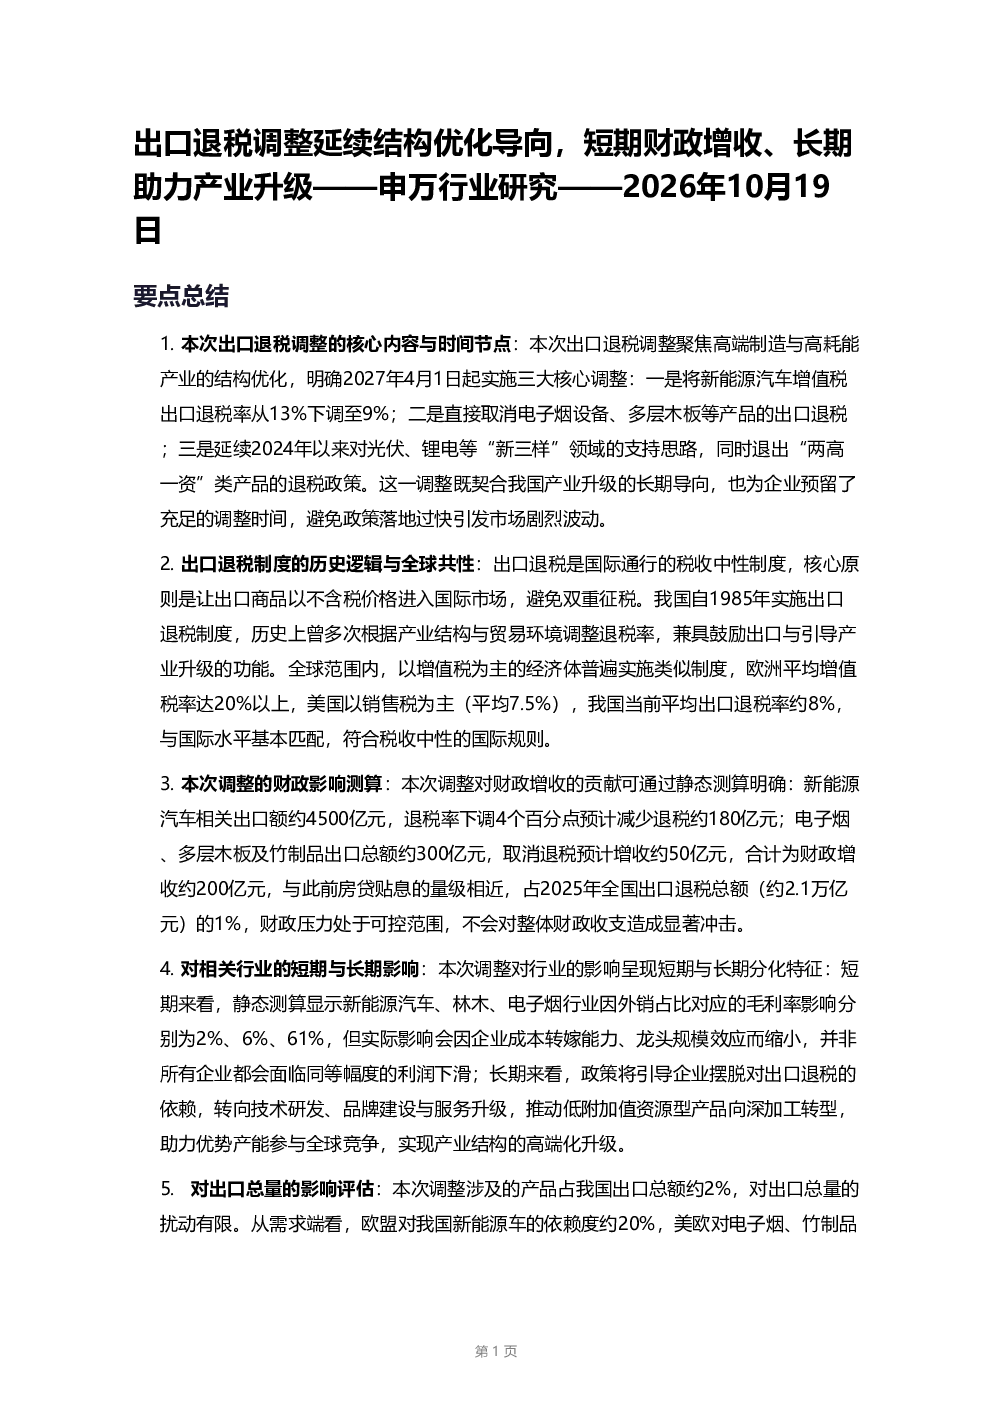
本次出口退税调整聚焦高端制造与高耗能产业的结构优化,核心调整于2027年4月1日起实施:新能源汽车增值税出口退税率从13%下调至9%;取消电子烟设备、多层木板等产品的出口退税;延续对光伏、锂电等“新三样”的支持,退出“两高一资”退税政策。调整契合产业升级导向,预留充足时间避免市场波动。
出口退税调整对行业发展趋势有何影响?
短期来看,新能源汽车、林木、电子烟行业毛利率受影响,但实际影响因企业成本转嫁能力而缩小;长期则引导企业转向技术研发和品牌建设,推动低附加值产品转型,助力产业结构升级。调整涉及产品占出口总额约2%,对总量扰动有限,需求端依赖度高(如欧盟对新能源车依赖约20%),企业可通过提价转嫁成本。
报告重点分析了哪些方向?
报告重点分析了出口退税调整对财政、行业及出口总量的影响。财政影响测算显示调整预计为财政增收约200亿元(占2025年出口退税总额1%),与房贷贴息量级相近,财政压力可控。行业影响评估显示短期毛利率受影响但可转嫁,长期推动产业升级。出口总量影响有限,以节奏扰动为主。
当前市场对出口退税调整有何判断?
当前市场判断出口退税调整延续结构优化导向,短期财政增收、长期助力产业升级。调整涉及产品占出口总额约2%,对总量扰动有限。需求端依赖度高(如欧盟对新能源车依赖约20%),企业可通过提价转嫁成本;假设出口额减少50%,全国出口总量仅减少约1%,以节奏扰动为主。政策调整方向取决于行业竞争力、贸易摩擦风险和财政压力。
研报提示了哪些风险事项?
研报提示的主要风险包括:外需不及预期,全球经济复苏乏力可能加剧出口增速下行压力;成本转嫁能力不足,龙头企业若无法转嫁成本,短期毛利率下滑可能超预期;贸易摩擦升级,美欧反制措施可能额外冲击出口;订单透支,政策落地前可能提前出货,需跟踪2027年一季度出口增速判断透支程度。需跟踪2026-2027年全球PMI、欧盟新能源车销量、反倾销/反补贴调查动向等。
你可能感兴趣
建投宏观周君芝团队出口退税调整目的不在财政增收
未知机构2024-11-19
A股投资策略点评报告:投融资结构不断优化,资本市场助力产业升级
华龙证券2026-06-17
宏观快评出口退税“逆行”:财政影响和产业逻辑
商贸零售华创证券2024-11-25
短期调整优化渠道结构,大单品放量趋势延续
华西证券2026-04-09
工业硅、多晶硅周报:出口退税调整,短期价格或反弹
基础化工国信期货2026-01-12
新能源市场持续突破,结构优化助力长期成长
电子设备华创证券2022-10-26
2019年业绩快报点评:单季度增速有所放缓,结构优化客户拓展助力长期发展
轻工制造国泰君安证券2020-03-02
2023年报点评:业绩环比持续改善,优化业务结构助力长期发展
电子设备华创证券2024-04-23
公司动态点评:龙头韧性彰显,结构优化助力长期发展
长城证券2022-08-30
优化升级产品组合,助力普钢企业长期发展
钢铁罗兰贝格2022-01-19