猜你想问
八马茶业2026年中报业绩表现如何?
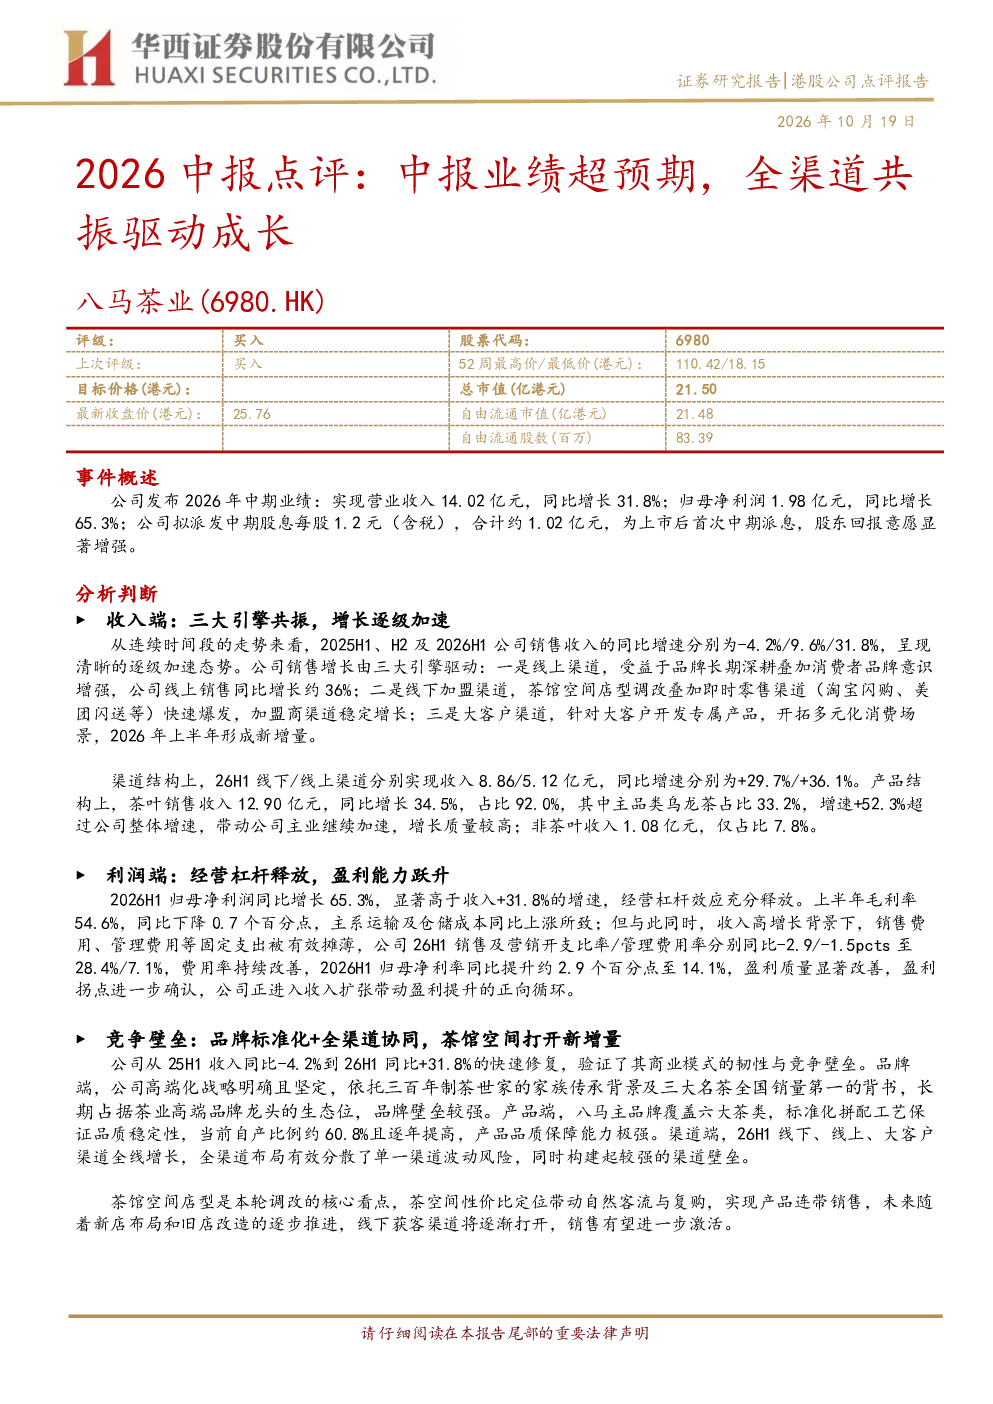
八马茶业2026年中期业绩超预期,实现营业收入14.02亿元,同比增长31.8%;归母净利润1.98亿元,同比增长65.3%。公司首次派发中期股息每股1.2元,显示股东回报意愿增强。增长由线上销售(同比增长约36%)、线下加盟渠道(增长29.7%)和大客户渠道形成新增量三大引擎驱动。茶叶收入12.90亿元,同比增长34.5%,其中乌龙茶增速52.3%
茶叶行业发展趋势如何?
茶叶行业正经历品牌化、高端化发展趋势。高端茶叶消费需求持续增长,消费者对品牌和品质的要求提高。行业集中度逐步提升,头部企业凭借品牌优势、渠道布局和产品创新,有望进一步扩大市场份额。全渠道布局成为行业趋势,线上线下融合加速,即时零售、茶馆空间店型调改等新模式为行业带来新的增长点
报告重点分析了八马茶业的哪些方面?
报告重点分析了八马茶业的业绩表现、增长驱动因素、利润端分析、竞争壁垒及未来发展趋势。业绩方面,公司收入和利润均超预期,全渠道协同驱动高增长。利润端,净利润增速显著高于收入增速,经营杠杆效应释放,净利率提升至14.1%。竞争壁垒方面,公司品牌、产品和渠道优势明显,商业模式韧性强。未来,依托茶馆空间店型调改、即时零售等增量,有望持续扩大市场份额
当前茶叶市场现状如何判断?
当前茶叶市场呈现高端化、品牌化趋势,消费者对高品质、高附加值茶叶的需求增加。市场竞争激烈,但头部企业凭借品牌、渠道和产品优势占据领先地位。全渠道布局成为必然趋势,线上线下融合加速,即时零售等新模式为行业带来新的增长点。行业集中度逐步提升,头部企业有望进一步扩大市场份额
研报提示了哪些风险?
研报提示了宏观经济下行影响高端茶叶消费需求、加盟店拓展及管理不及预期、行业竞争加剧、原材料价格波动、子品牌调整不及预期、食品安全及品牌声誉风险等。宏观经济波动可能影响高端消费需求,加盟店管理需要持续优化,行业竞争加剧对市场份额构成挑战,原材料价格波动影响成本控制,子品牌调整需谨慎推进,食品安全和品牌声誉是长期发展的关键保障